猜你想问
这份研报主要讲了什么内容?
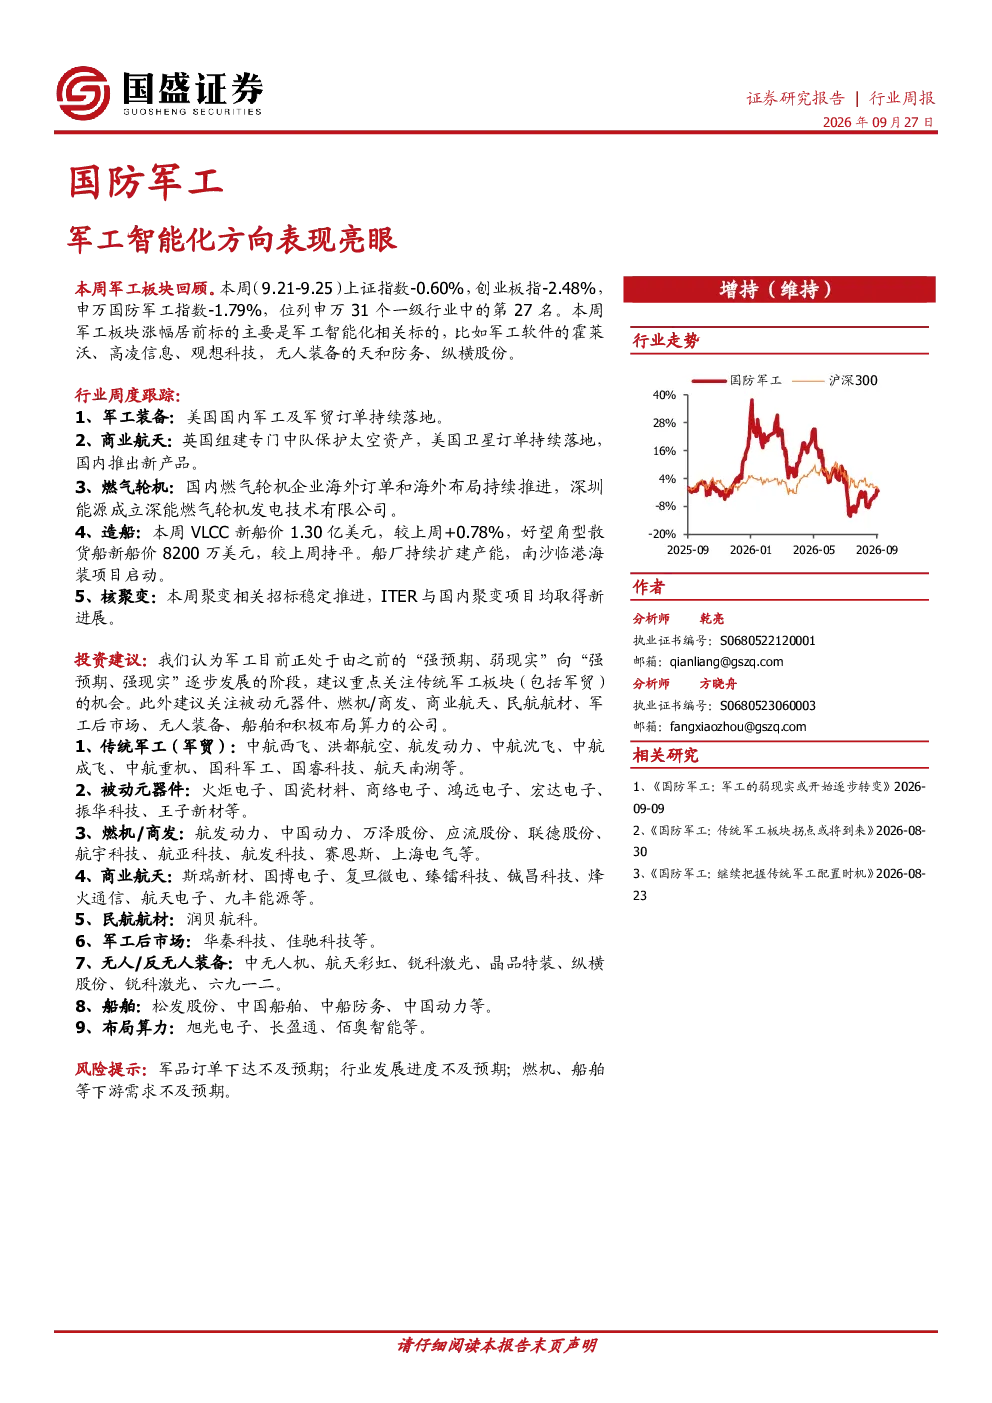
这份研报分析了国防军工行业的最新动态,重点关注军工智能化方向的表现。本周申万国防军工指数下跌1.79%,但军工智能化相关标的如霍莱沃、高凌信息、观想科技等涨幅居前。报告还涵盖了军工装备、商业航天、燃气轮机、造船和核聚变等行业的周度要闻,以及从“强预期、弱现实”向“强预期、强现实”发展的投资建议,涉及传统军工、被动元器件、商业航天、民航航材、军工后市场、无人装备、船舶和算力等多个细分领域。
军工智能化赛道的发展趋势如何?
军工智能化赛道正逐步从“强预期、弱现实”向“强预期、强现实”发展。本周板块内智能化相关标的表现亮眼,如军工软件和无人装备企业。行业发展趋势包括美国国内军工及军贸订单持续落地、英国组建太空保护中队、美国卫星订单增加、国内商业航天产品推出等。此外,国内燃气轮机企业海外布局持续推进,造船行业产能扩张,核聚变项目取得进展,均体现了智能化和现代化在国防军工领域的深入应用。
研报重点分析了哪些方向?
研报重点分析了军工智能化方向的表现,并覆盖了多个细分领域。投资建议方面,重点关注传统军工(军贸)、被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人/反无人装备、船舶和布局算力等方向。具体个股建议包括中航西飞、洪都航空、航发动力、火炬电子、国瓷材料、斯瑞新材、国博电子、润贝航科、华秦科技、佳驰科技、中无人机、航天彩虹、松发股份、中国船舶、旭光电子和长盈通等。
当前军工行业的市场现状如何?
当前军工行业的市场现状呈现分化态势。本周申万国防军工指数下跌1.79%,但智能化相关标的表现突出,显示该领域受到市场关注。行业整体正从“强预期、弱现实”向“强预期、强现实”过渡,多个细分领域如商业航天、燃气轮机、造船和核聚变等均取得进展,体现出国防军工行业的持续发展和转型升级。然而,市场仍需关注订单下达、发展进度和下游需求等关键因素。
研报提到了哪些风险提示?
研报提示了几个主要风险点:一是军品订单下达不及预期,这可能导致行业增长放缓;二是行业发展进度不及预期,技术突破或产能扩张可能面临挑战;三是燃机、船舶等下游需求不及预期,这些领域的发展直接影响上游企业的业绩表现。这些风险需要投资者密切关注,并在投资决策中充分考虑。