猜你想问
这份研报主要分析了什么内容?
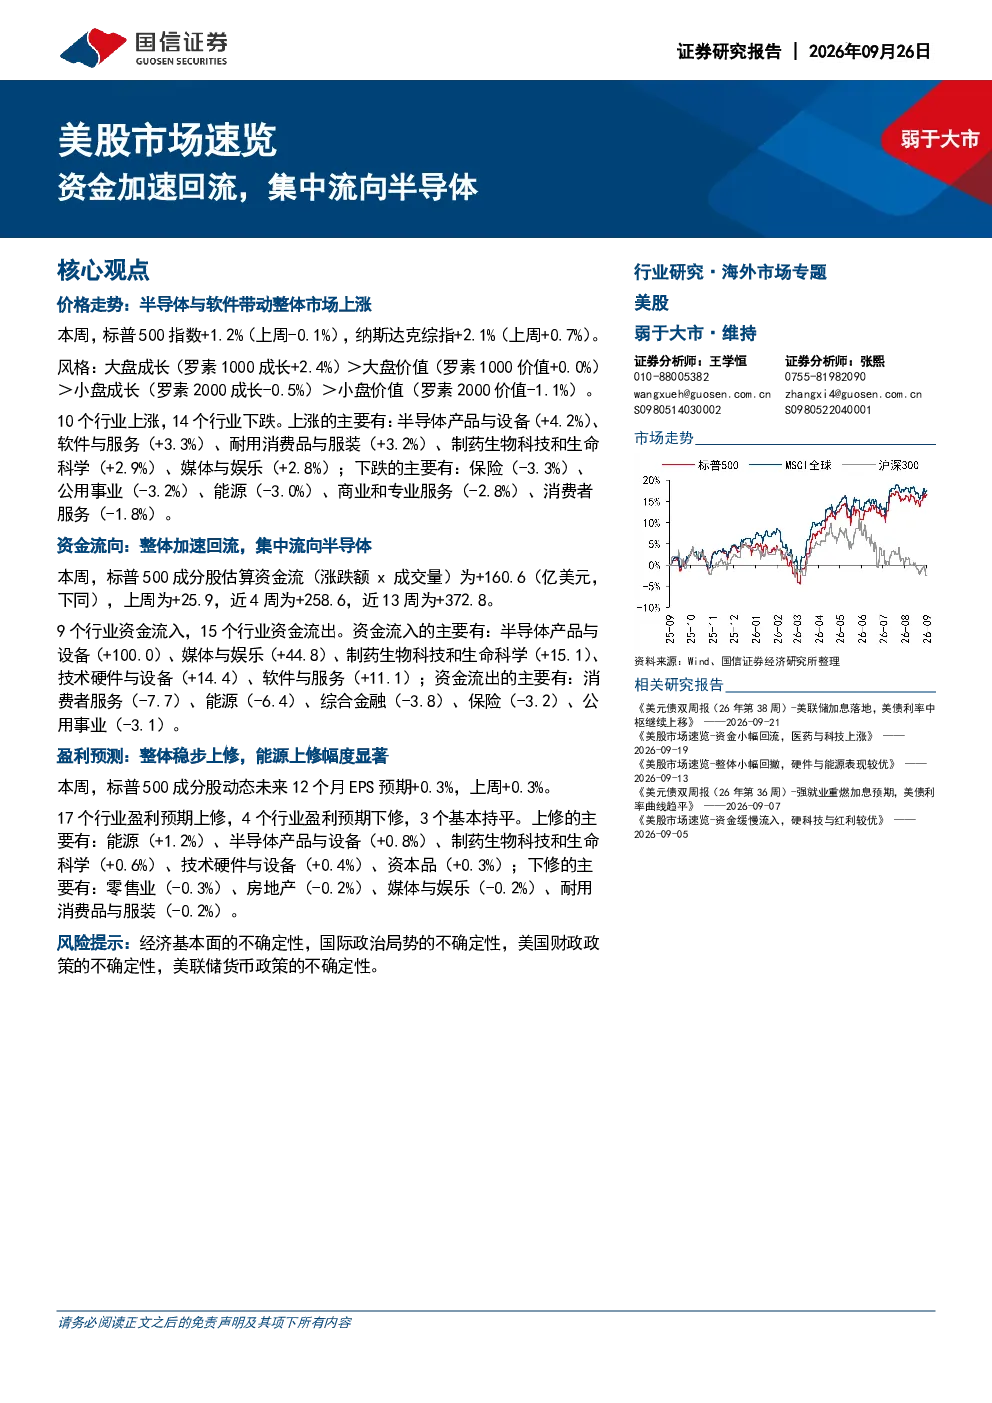
这份研报主要分析了本周美股市场的整体表现,重点关注半导体行业的资金流向和行业发展趋势。报告指出,尽管美股整体表现弱于大市,但半导体与软件行业成为市场上涨的主要动力。标普500指数上涨1.2%,纳斯达克综指上涨2.1%。资金流向数据显示,资金加速回流,主要流入半导体产品与设备(+100.0亿美元),其次是媒体与娱乐、制药生物科技和生命科学等行业。报告还分析了各行业的价格走势、盈利预测以及潜在风险。
半导体行业未来的发展趋势如何?
根据研报分析,半导体行业在未来一段时间内仍将保持较强的资金流入和行业增长动力。资金流向数据显示,半导体产品与设备是资金流入的主要行业之一,表明投资者对半导体行业的未来发展持乐观态度。此外,报告还提到半导体行业的盈利预期上修0.8%,进一步印证了行业的增长潜力。然而,需要注意的是,行业的发展也面临一定的风险,如经济基本面的不确定性、国际政治局势的不确定性等,这些因素可能对行业表现产生影响。
研报重点分析了哪些方面?
研报重点分析了美股市场的资金流向、行业表现和盈利预测。在资金流向方面,报告详细列出了各行业的资金流入和流出情况,特别是半导体产品与设备、媒体与娱乐等行业的资金流入数据。在行业表现方面,报告分析了半导体、软件、耐用消费品与服装等行业的价格走势,并指出半导体产品与设备上涨4.2%,表现最为突出。在盈利预测方面,报告预计标普500成分股动态未来12个月EPS预期上修0.3%,其中能源、半导体产品与设备等行业的盈利预期上修幅度较大。
当前美股市场的现状如何?
根据研报分析,当前美股市场的整体表现弱于大市,但半导体与软件行业成为市场上涨的主要动力。标普500指数上涨1.2%,纳斯达克综指上涨2.1%。行业表现方面,半导体产品与设备上涨4.2%,软件与服务上涨3.3%,表现较为突出。资金流向数据显示,资金加速回流,主要流入半导体产品与设备、媒体与娱乐等行业。然而,需要注意的是,部分行业如保险、公用事业、能源等表现较差,下跌幅度较大。总体来看,美股市场呈现出一定的分化态势。
研报提到了哪些风险提示?
研报提到了几个潜在的风险提示,包括经济基本面的不确定性、国际政治局势的不确定性、美国财政政策的不确定性以及美联储货币政策的不确定性。这些因素可能对美股市场的整体表现和行业的未来发展产生影响。例如,经济基本面的不确定性可能导致投资者风险偏好下降,从而影响资金流向和行业表现。国际政治局势的不确定性也可能对市场情绪和行业前景造成负面影响。因此,投资者在关注市场机会的同时,也需要关注这些潜在的风险因素。