猜你想问
本周美股市场表现如何?
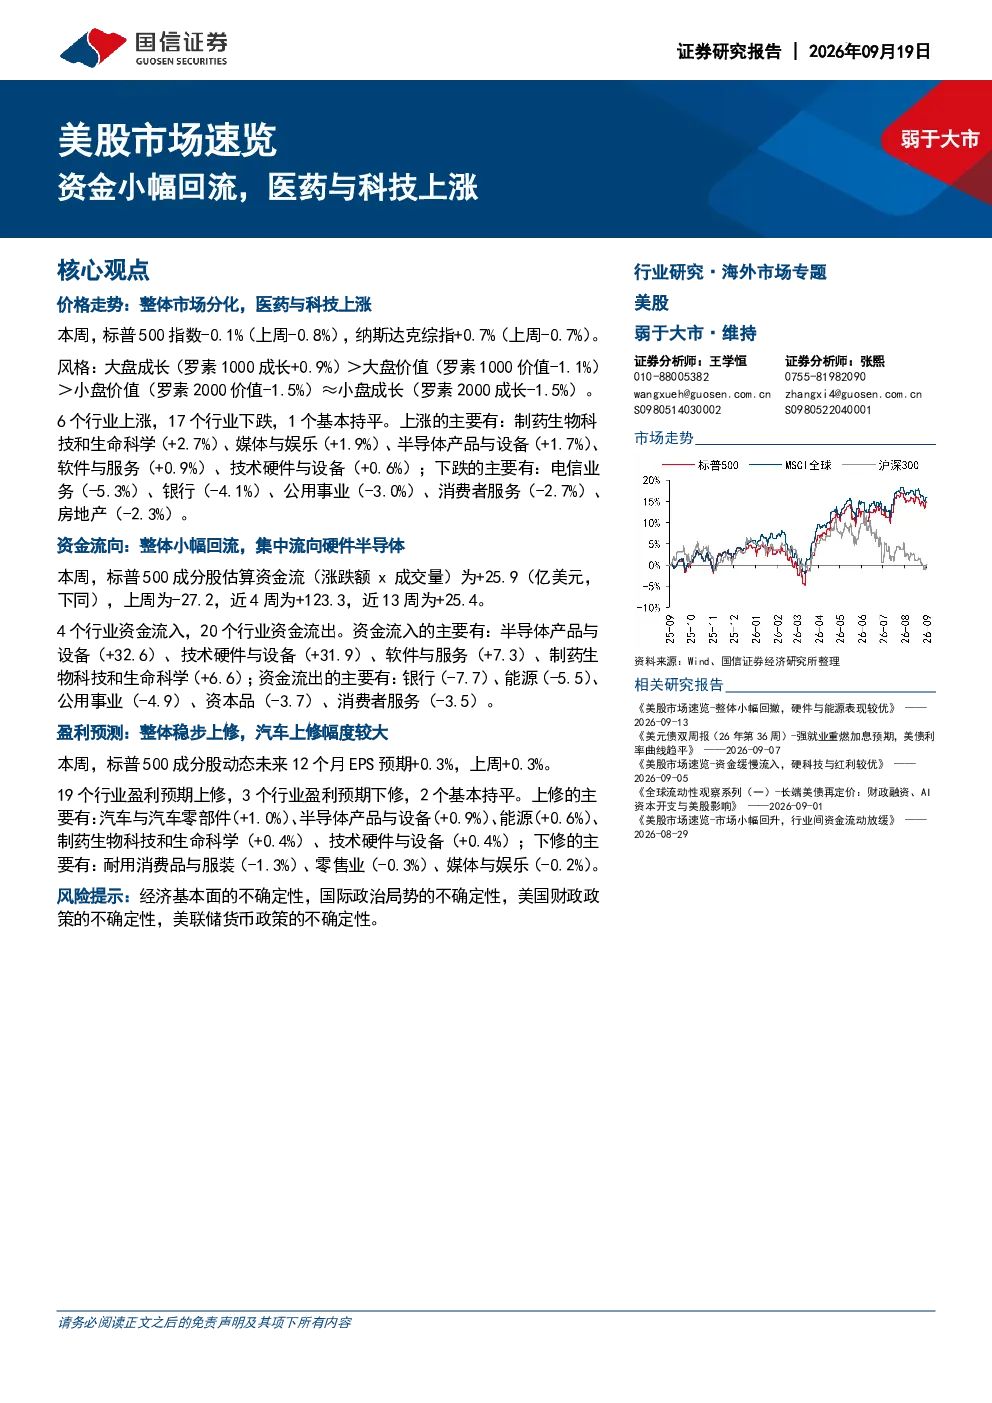
本周美股整体表现分化,医药与科技板块上涨,市场整体弱于大市。标普500指数微跌0.1%,纳斯达克综指上涨0.7%。风格方面,大盘成长表现优于大盘价值和小盘股。医药生物科技和生命科学行业上涨2.7%,半导体产品与设备上涨1.7%,表现突出。资金小幅回流,主要流向硬件半导体行业,显示市场对科技硬件的持续关注。盈利预期整体稳步上修,汽车与半导体行业上修幅度较大,反映市场对相关行业的乐观预期。
医药生物行业近期发展趋势如何?
医药生物行业近期表现强劲,上涨2.7%,主要得益于制药生物科技和生命科学领域的持续创新和增长预期。资金流入该行业6.6亿美元,显示投资者对该领域的关注。行业内的关键数据和技术突破对市场情绪有重要影响,但需关注行业内的竞争格局和监管政策变化。未来,行业的发展将受益于人口老龄化和健康意识提升带来的需求增长。
本报告重点分析了哪些方面?
本报告重点分析了美股市场的行业表现、资金流向和盈利预测。行业表现方面,6个行业上涨,17个行业下跌,上涨行业集中在医药生物、媒体娱乐和半导体等科技硬件领域。资金流向显示,半导体产品与设备、技术硬件与设备行业资金流入居前,反映市场对硬件半导体的持续关注。盈利预测方面,19个行业盈利预期上修,汽车与半导体行业上修幅度较大,显示市场对相关行业的乐观预期。
当前美股市场现状如何判断?
当前美股市场整体小幅回升,但行业间表现分化明显。资金小幅回流,主要集中于硬件半导体行业,显示市场对科技硬件的持续关注。行业表现方面,医药与科技板块表现突出,而电信、银行、公用事业等行业表现疲软。盈利预期整体稳步上修,但需关注经济基本面、国际政治局势、美国财政政策和美联储货币政策等不确定因素对市场的影响。
本报告有哪些风险提示?
本报告提示的风险包括经济基本面的不确定性,国际政治局势的不确定性,美国财政政策的不确定性,以及美联储货币政策的不确定性。经济下行压力、地缘政治冲突、政策变动等因素可能对美股市场造成影响。此外,行业内的竞争格局、监管政策变化和技术突破也可能对市场表现产生影响,需持续关注行业动态和政策变化。