猜你想问
萤石网络2026年中报核心内容有哪些?
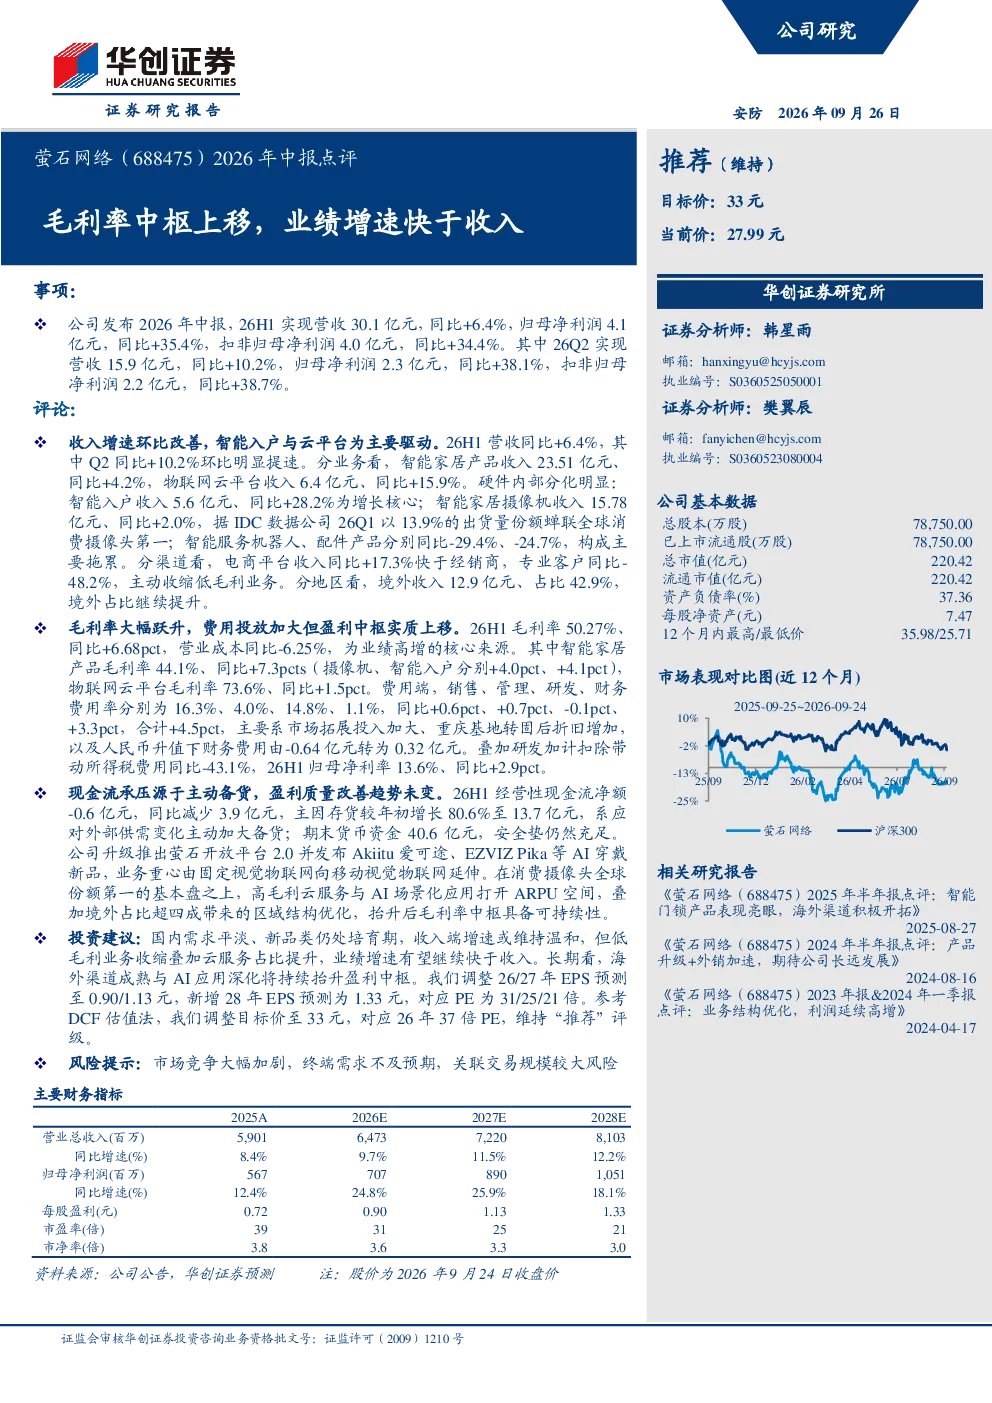
萤石网络2026年中报显示,公司业绩增速快于收入,毛利率中枢上移。26H1实现营收30.1亿元,同比+6.4%,归母净利润4.1亿元,同比+35.4%。主要增长动力来自智能入户(同比+28.2%)和云平台(同比+15.9%)。智能家居摄像机出货量份额蝉联全球第一(13.9%)。境外收入占比42.9%,持续提升。毛利率方面,26H1毛利率50.27%,同比+6.68pct,主要得益于营业成本同比-6.25%。智能家居产品毛利率44.1%,同比+7.3pct;云平台毛利率73.6%,同比+1.5pct。费用端销售、管理、研发、财务费用率分别为16.3%、4.0%、14.8%、1.1%,同比+4.5pct。归母净利率13.6%,同比+2.9pct。经营性现金流净额-0.6亿元,主因存货增长80.6%至13.7亿元,系主动备货。期末货币资金40.6亿元,安全垫充足。业务拓展方面,推出萤石开放平台2.0,发布AI穿戴新品,业务重心向移动视觉物联网延伸。
智能家居赛道行业发展趋势如何?
智能家居赛道正经历从单品智能向场景智能、从功能驱动向体验驱动的升级。全球市场持续增长,中国智能家居设备出货量稳步提升,渗透率逐步提高。技术层面,AIoT、5G、大数据等技术加速渗透,推动智能家居产品智能化、互联化发展。市场竞争格局方面,头部企业凭借技术、品牌、渠道优势占据主导,但市场仍存在细分领域机会。未来,智能家居行业将呈现多元化、个性化、生态化趋势,云平台、开放平台成为关键竞争要素。海外市场拓展成为重要增长点,但面临不同区域标准、文化差异等挑战。AI应用深化将持续提升用户体验和产品附加值,成为行业长期发展的重要驱动力。
萤石网络报告重点分析了哪些方向?
萤石网络报告重点分析了收入结构优化、毛利率提升、盈利能力改善、现金流状况及业务拓展五个方向。收入端,报告指出智能入户和云平台是主要增长引擎,境外收入占比持续提升,全球智能家居摄像机出货量份额保持领先。毛利率端,报告强调营业成本控制有效,低毛利业务收缩叠加云服务占比提升,推动整体毛利率中枢上移。盈利能力方面,归母净利率同比提升,但费用率有所上升,需关注成本控制效率。现金流方面,报告指出存货增长系主动备货,期末货币资金充足,财务状况稳健。业务拓展方面,报告强调萤石开放平台2.0和AI穿戴新品发布,业务重心向移动视觉物联网延伸,为长期发展奠定基础。
当前智能家居市场现状如何?
当前智能家居市场呈现供需两旺态势,消费者对智能化家居产品接受度持续提高,市场渗透率逐步提升。供给端,头部企业通过技术创新、产品迭代、渠道拓展等方式争夺市场份额,产品功能日益丰富,智能化水平显著提升。市场竞争激烈,价格战、同质化竞争现象仍存,但行业正向精细化、差异化方向发展。渠道方面,线上渠道占比持续提升,线下体验店、智能家居体验馆等场景化渠道建设加速。海外市场拓展成为重要增长点,但面临不同区域标准、文化差异等挑战。行业整体处于快速发展阶段,但标准化、生态化建设仍需加强。
萤石网络研报提示哪些风险?
萤石网络研报提示了市场竞争加剧、终端需求不及预期、关联交易规模较大三个主要风险。市场竞争加剧方面,智能家居行业参与者众多,竞争激烈,价格战、同质化竞争可能压缩利润空间。终端需求不及预期方面,宏观经济波动、消费者购买力变化可能影响市场需求,尤其低线城市和下沉市场存在不确定性。关联交易规模较大方面,需关注关联交易的公允性及对公司财务状况的影响,确保关联交易符合相关法规要求。此外,技术快速迭代可能带来研发投入压力,需持续保持技术领先优势。