猜你想问
择时雷达六面图本周拥挤度分数下行是什么意思?
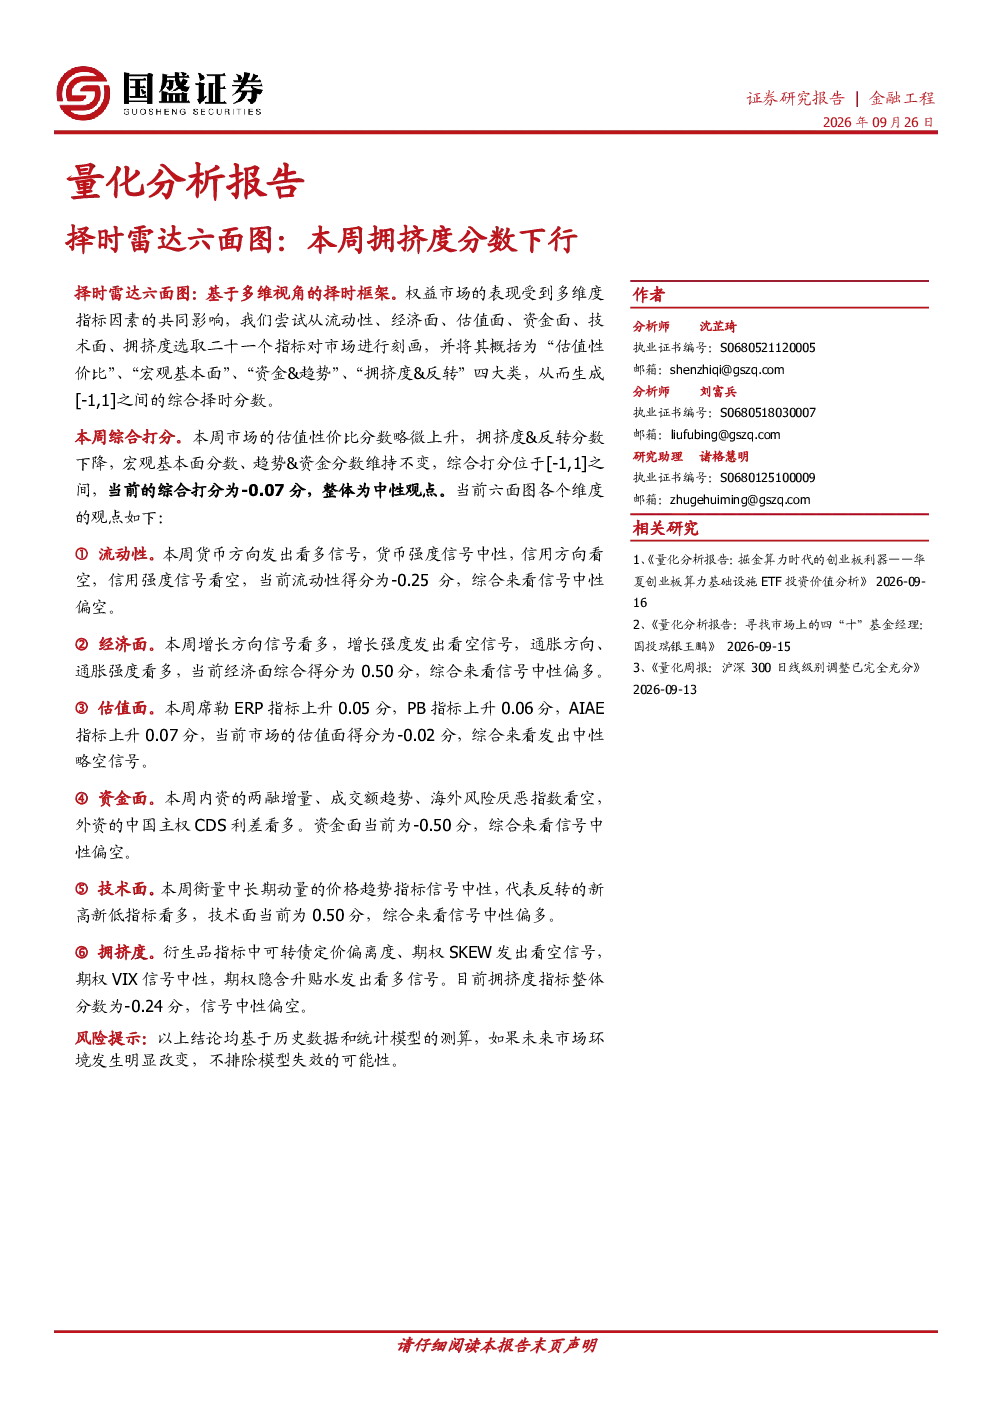
择时雷达六面图本周拥挤度分数下行表示市场情绪和估值拥挤度有所缓解。具体来看,六面图综合打分为-0.07分,整体观点为中性。其中,估值性价比略微上升,但拥挤度与反转分数下降,宏观基本面与趋势及资金面分数维持不变。这表明虽然市场估值性价比有所改善,但市场拥挤度依然较高,需要关注资金流向和宏观基本面变化。
本周报告对流动性怎么看?
本周报告对流动性的分析显示,货币方向因子得分为1(看多),表明货币政策宽松;但信用方向因子和信用强度因子得分均为-1(看空),显示中长期贷款增量同比下滑,新增贷款不及预期。综合来看,流动性呈现中性偏空状态,需关注货币政策后续变化对市场流动性的影响。
报告如何分析经济面趋势?
报告对经济面的分析显示,增长方向因子和通胀方向因子得分均为1(看多),表明PMI同比上升,通胀水平下行,经济面表现相对积极。但增长强度因子得分-1(看空),PMI预期差为负,显示经济复苏仍存在不确定性。综合来看,经济面呈现中性偏多态势,但需警惕外部环境变化带来的风险。
本周报告有哪些重点分析方向?
本周报告重点分析了拥挤度分数下行对市场的影响。报告指出,虽然估值性价比有所改善,但拥挤度与反转分数下降,表明市场情绪有所降温。此外,资金面分析显示内资表现中性偏空,外资方面中国主权CDS利差下降显示外资流入预期增强,但海外风险厌恶指数上升表明风险偏好下降。综合来看,报告重点关注市场拥挤度变化和资金流向对市场的影响。
本报告有哪些风险提示需要注意?
本报告的风险提示指出,模型结论基于历史数据,未来市场环境变化可能导致失效。此外,报告显示拥挤度分数下行可能意味着市场情绪波动加剧,需警惕资金流向变化对市场的影响。同时,经济面复苏仍存在不确定性,宏观基本面变化可能对市场产生较大影响,投资者需密切关注政策动向和市场情绪变化。
你可能感兴趣
择时雷达六面图:本周技术面与拥挤度分数均改善
国盛证券2026-09-05
量化分析报告:择时雷达六面图:本周拥挤度分数好转
国盛证券2025-10-18
量化分析报告:择时雷达六面图:本周估值面和拥挤度分数弱化
国盛证券2026-04-11
择时雷达六面图:本周拥挤度分数回暖
信息技术国盛证券2026-05-17
量化点评报告:择时雷达六面图,本周拥挤度分数恢复适中
国盛证券2026-06-06
择时雷达六面图:本周资金面分数上升,拥挤度弱化
国盛证券2025-09-27
择时雷达六面图:本周估值面和拥挤度分数弱化
电子设备国盛证券2026-04-11
量化点评报告:择时雷达六面图:本周拥挤度分数转负
国盛证券2026-05-09
量化分析报告:择时雷达六面图:信用指标弱化,拥挤度分数下行
国盛证券2025-05-17
择时雷达六面图:估值分数好转,宏观与拥挤度分数弱化
电子设备国盛证券2025-08-02