猜你想问
光峰科技26H1业绩表现如何?
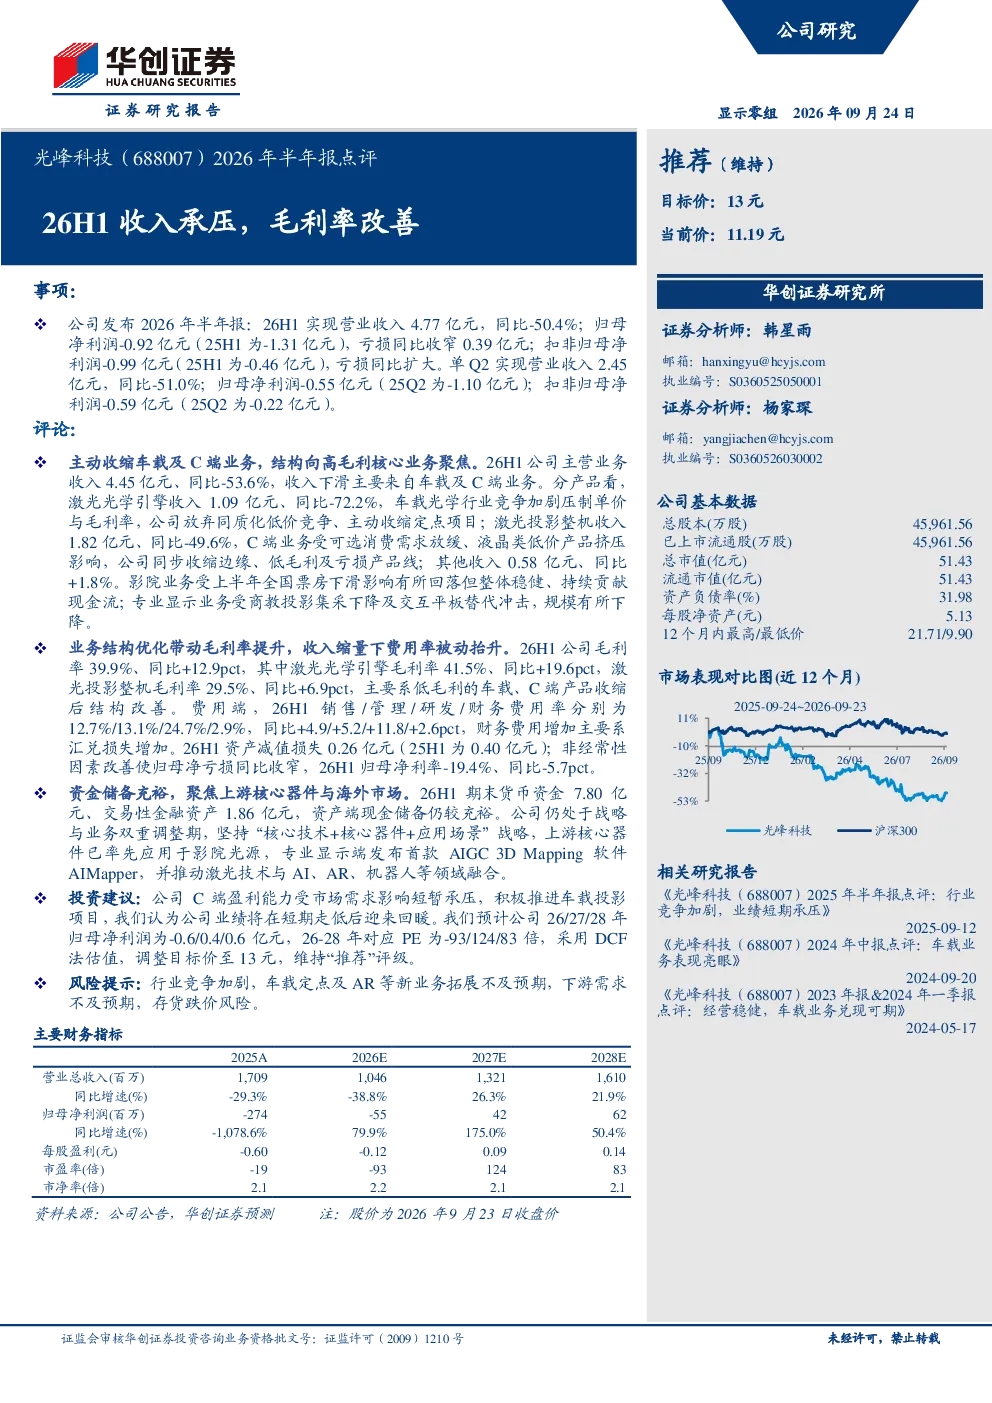
光峰科技2026年上半年业绩承压,营业收入4.77亿元,同比下滑50.4%。归母净利润为-0.92亿元,同比收窄0.39亿元。扣非归母净利润为-0.99亿元,同比扩大。单Q2营业收入2.45亿元,同比下滑51.0%,归母净利润为-0.55亿元,同比收窄。扣非归母净利润为-0.59亿元,同比扩大。毛利率方面,26H1毛利率提升至39.9%,同比改善12.9个百分点。销售、管理、研发、财务费用率分别为12.7%、13.1%、24.7%、2.9%,同比有所增加。期末货币资金7.80亿元,交易性金融资产1.86亿元。
光峰科技业务结构有何变化?
光峰科技26H1主营业务收入4.45亿元,同比下滑53.6%,主要下滑来自车载及C端业务。激光光学引擎收入1.09亿元,同比下滑72.2%。激光投影整机收入1.82亿元,同比下滑49.6%。其他收入0.58亿元,同比增加1.8%。影院业务受票房下滑影响有所回落,但整体稳健。专业显示业务规模下降。公司主动收缩低毛利业务,聚焦高毛利核心业务。
激光显示行业发展趋势如何?
激光显示行业正逐步渗透市场,技术迭代加速。激光光源在影院、工程机、家用投影等领域应用扩大,高亮度、高色域成为发展趋势。AI、AR、VR等新技术与激光显示技术融合,拓展应用场景。车载激光显示、AR眼镜等新兴领域潜力巨大,但行业竞争加剧,技术壁垒和成本控制是关键挑战。光峰科技作为行业龙头,持续推动上游核心器件研发和应用,强化技术优势。
光峰科技财务费用率变化原因?
光峰科技26H1销售、管理、研发、财务费用率分别为12.7%、13.1%、24.7%、2.9%,同比有所增加。其中,财务费用率上升主要系汇兑损失增加。销售费用率提升可能与企业市场扩张、渠道建设有关。管理费用率小幅上升,研发费用率显著增加11.8个百分点,反映公司加大技术创新投入。费用结构变化需关注其对未来盈利能力的影响。
光峰科技面临哪些风险?
光峰科技面临多重风险。行业竞争加剧可能导致市场份额下滑和价格压力。车载定点及AR等新业务拓展不及预期,影响未来增长点。下游需求波动,如影院票房下滑、C端消费疲软,可能拖累业绩。存货跌价风险需关注,若产品库存积压,可能引发资产减值。此外,汇率波动、原材料价格变动等外部因素也可能影响公司经营表现。