猜你想问
这份研报主要分析了哪些内容?
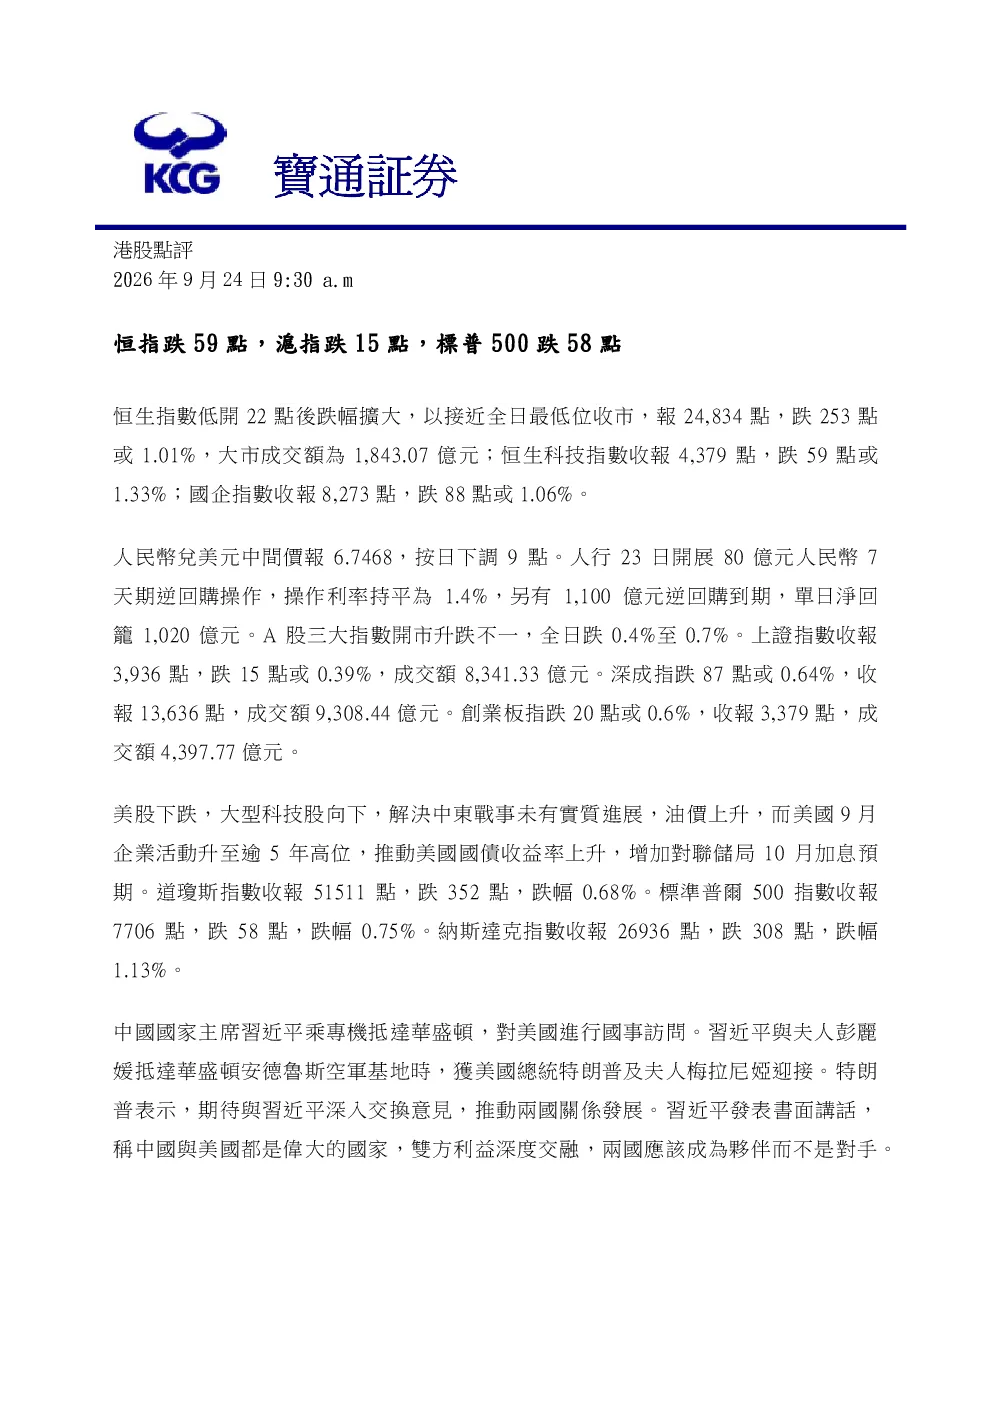
这份研报主要分析了全球市场动态、中国国事访问、香港市场要闻以及公司动态。全球市场方面,2026年9月24日,恒生指数低开后跌幅扩大,收报24,834点,跌253点或1.01%;恒生科技指数跌59点或1.33%;国企指数跌88点或1.06%。人民币兑美元中间价报6.7468,按日下调9点。美股三大指数均下跌,道琼斯指数跌352点,标普500跌58点,纳斯达克指数跌308点,主要受大型科技股下挫、油价上升及美国企业活动增强等因素影响。中国国事访问方面,中国国家主席习近平抵达华盛顿进行国事访问,美国总统特朗普与其夫人迎接。习近平发表书面讲话,呼吁两国成为伙伴而非对手。美国财长贝森特表示,两国延长贸易休战协议至明年1月10日,并有可能达成更大规模的经済协议。香港市场要闻方面,恒生指数公司推出八条新指数,包括恒生半导体产业指数。财政司司长陈茂波表示,香港不会与新加坡展开恶性竞争,将专注于增强自身核心优势。香港政府统计处公布,今年8月份综合消费物价指数按年上升1.7%,基本通胀率为1.9%。公司动态方面,腾讯回购22.7万股,每股作价介于438.8至453.6元,涉及资金约1亿元。集团累计回购4,693.37万股。港交所将就延长股票交易时间征询市场意见。九龙纸业公布截至2026年6月底止年度业绩,收入升18.6%,纯利升102.6%,每股盈利76分人民币,派末期息10分人民币。
研报中提到的赛道/行业发展趋势是什么?
研报中提到的赛道/行业发展趋势主要集中在半导体产业和香港市场核心优势的强化。恒生指数公司推出的新指数中,特别设立了恒生半导体产业指数,显示该行业受到关注。财政司司长陈茂波强调香港将专注于增强自身核心优势,可能涉及金融、贸易、创新科技等领域。此外,全球市场动态中提到的美国企业活动增强,可能间接反映科技和制造业的活跃度,值得投资者关注相关产业链的发展。香港政府统计处公布的数据显示,香港通胀率控制在较低水平,为经济稳定发展提供了有利环境。这些信息共同指向了科技创新和核心经济优势的持续发展是未来趋势。
研报的重点分析方向有哪些?
研报的重点分析方向包括全球市场波动、中美关系发展、香港经济政策及重点公司动态。在全球市场方面,分析了恒生、恒生科技、国企指数的变动,以及美股三大指数的下跌原因,特别是大型科技股的表现和油价影响。在中美关系方面,关注了中国国家主席习近平对美国国事访问的成果,包括延长贸易休战协议的可能性。在香港经济政策方面,重点解读了财政司司长的表态,以及香港政府统计处公布的通胀数据,反映了香港经济的稳定性和政策导向。在重点公司动态方面,分析了腾讯的股票回购行为,以及九龙纸业的业绩增长情况,为投资者提供了公司层面的参考信息。这些分析方向共同构成了研报的核心内容。
当前市场现状如何判断?
当前市场现状呈现出全球市场波动加剧、中美关系存在变数、香港经济保持稳定但需关注核心优势的强化。全球市场方面,恒生指数和美股三大指数均出现下跌,显示市场情绪较为谨慎,投资者对科技股和宏观经济存在担忧。中美关系方面,虽然延长了贸易休战协议,但两国关系仍存在不确定性,可能影响全球经济格局。香港经济方面,通胀率控制在合理范围,财政司司长的表态也显示香港致力于增强自身核心优势,整体经济保持稳定。但香港需警惕与新加坡等地区的竞争,持续优化自身发展环境。综合来看,市场存在波动和不确定性,投资者需保持谨慎态度。
研报中提示了哪些风险?
研报中提示了以下几个风险:首先,全球市场波动风险,特别是美股大型科技股的下跌可能引发连锁反应,影响全球投资者的信心。其次,中美关系的不确定性,虽然延长了贸易休战协议,但两国在科技、贸易等领域仍存在分歧,可能影响全球经济合作。第三,香港市场竞争风险,香港需警惕与新加坡等地区的竞争,若未能有效强化自身核心优势,可能面临发展压力。第四,通胀风险,虽然香港通胀率控制在较低水平,但全球通胀压力可能传导至香港,需持续关注。最后,公司层面风险,虽然腾讯和九龙纸业表现良好,但公司经营仍存在不确定性,投资者需关注公司基本面变化。这些风险提示投资者需谨慎评估市场环境,制定合理的投资策略。