猜你想问
这份报告主要分析了什么内容?
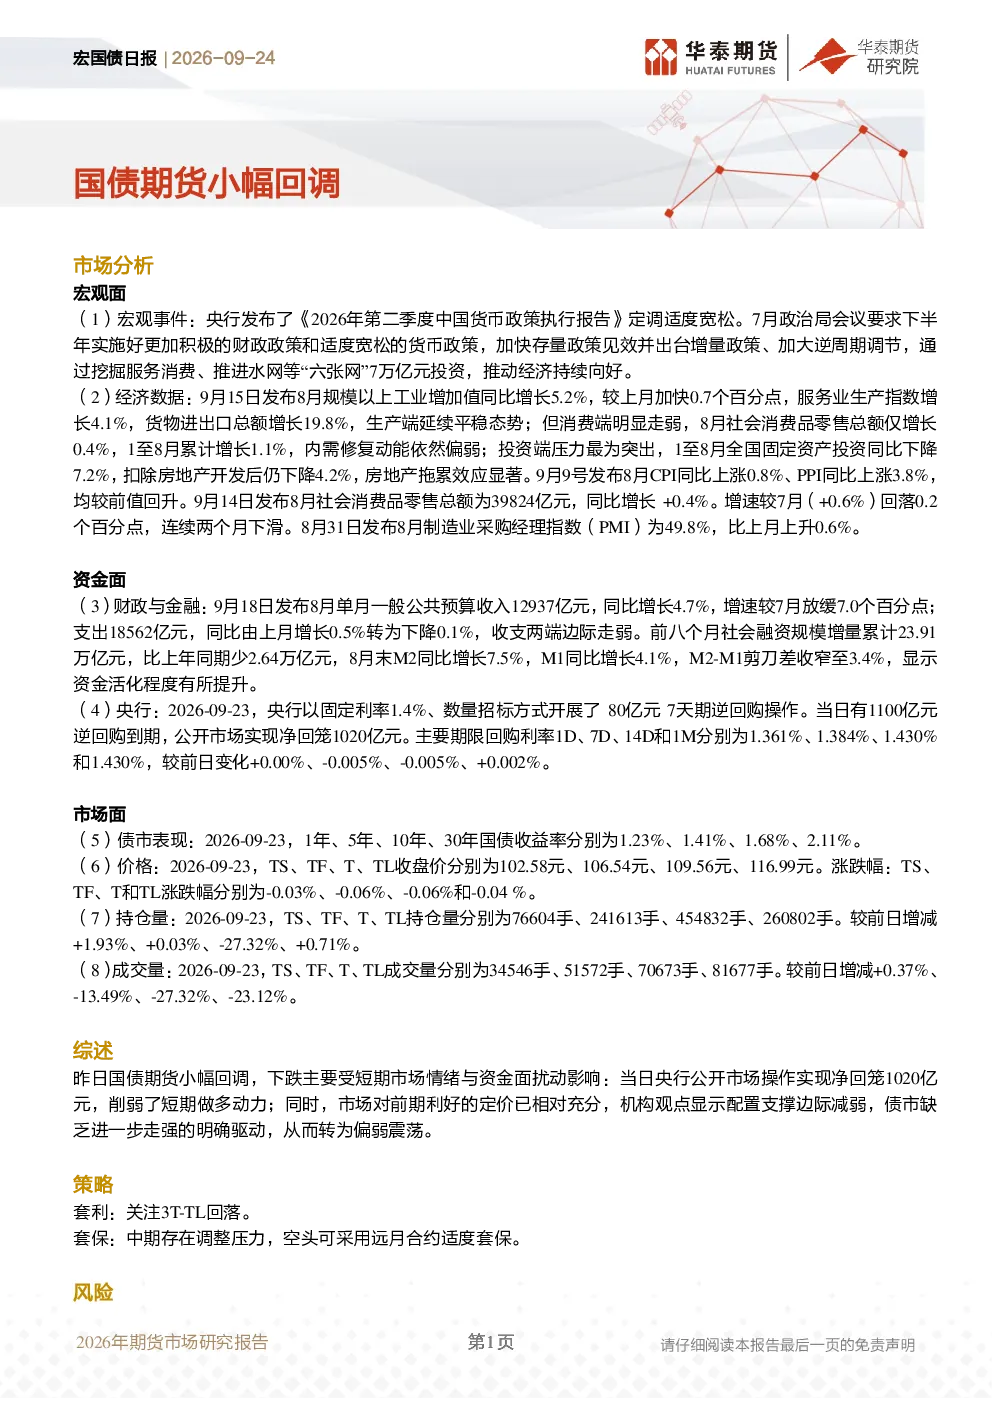
本报告主要分析了2026年期货市场,特别是国债期货的小幅回调现象。报告从宏观政策、经济数据、资金面、央行操作以及债市表现等多个维度进行了深入剖析。宏观政策方面,央行货币政策定调适度宽松,财政政策更积极;经济数据显示生产端平稳但消费端走弱,投资端压力显著;资金面收支两端边际走弱,M2增速提升;央行9月23日净回笼1020亿元影响短期流动性;债市表现上国债期货小幅回调,收益率小幅上行,持仓量分化,成交量下降。报告指出国债期货回调主要受短期市场情绪和资金面扰动影响,央行净回笼操作削弱做多动力,债市缺乏进一步走强的明确驱动,转为偏弱震荡。报告还提出了关注3T-TL回落,中期空头可适度套保的策略建议。
国债期货小幅回调的原因是什么?
国债期货小幅回调主要受短期市场情绪和资金面扰动影响。具体来看,央行9月23日开展80亿元7天期逆回购操作,当日净回笼1020亿元,此举削弱了市场的做多动力。同时,资金面方面,8月一般公共预算收入同比增长4.7%,支出下降0.1%,收支两端边际走弱;前八个月社会融资规模增量累计少2.64万亿元,M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%,显示资金面存在一定压力。此外,债市缺乏进一步走强的明确驱动,市场情绪偏弱,导致国债期货转为偏弱震荡。报告指出,债市短期内缺乏明确的上行或下行驱动因素,维持震荡格局。
报告对期货市场的未来发展趋势有何分析?
报告对期货市场的未来发展趋势进行了分析,指出短期内国债期货市场可能维持偏弱震荡格局。报告建议关注3T-TL(3年期国债期货与30年期国债期货)的回落,认为中期存在调整压力。从宏观政策看,货币政策定调宽松,财政政策更积极,通过“六张网”投资推动经济增长,这可能为市场提供一定的中长期支撑。但短期内,市场仍受资金面、央行操作以及市场情绪等多重因素影响,波动性可能加剧。报告强调需关注流动性紧缩风险,这可能是影响市场未来走势的关键因素之一。投资者应密切关注宏观政策动向、资金面变化以及央行操作,以应对市场可能出现的波动。
当前国债期货市场的现状如何?
当前国债期货市场呈现小幅回调、偏弱震荡的态势。具体表现为:国债收益率小幅上行,9月23日1年、5年、10年、30年国债收益率分别为1.23%、1.41%、1.68%、2.11%;TS、TF、T、TL国债期货收盘价分别为102.58元、106.54元、109.56元、116.99元,涨跌幅分别为-0.03%、-0.06%、-0.06%、-0.04%。持仓量方面,TS、TF、T、TL分别较前日增减+1.93%、+0.03%、-27.32%、+0.71%,显示市场参与度有所分化;成交量方面,TS、TF、T、TL分别较前日增减+0.37%、-13.49%、-27.32%、-23.12%,整体成交量下降。综合来看,国债期货市场短期缺乏明确驱动,转为偏弱震荡,市场情绪偏弱,资金面存在一定压力。
报告中提示的主要风险是什么?
报告中提示的主要风险是流动性紧缩风险。从资金面数据来看,8月一般公共预算收入同比增长4.7%,支出下降0.1%,收支两端边际走弱;前八个月社会融资规模增量累计少2.64万亿元,M2同比增长7.5%,M1同比增长4.1%,M2-M1剪刀差收窄至3.4%,这些数据均显示资金面存在一定的收紧压力。央行9月23日净回笼1020亿元的操作进一步加剧了短期流动性的不确定性。流动性紧缩可能导致市场流动性下降,增加交易成本,影响市场情绪,进而对国债期货市场产生负面影响。因此,投资者需密切关注流动性状况,做好风险管理,以应对可能出现的流动性紧缩风险。