猜你想问
这份研报的核心内容是什么?
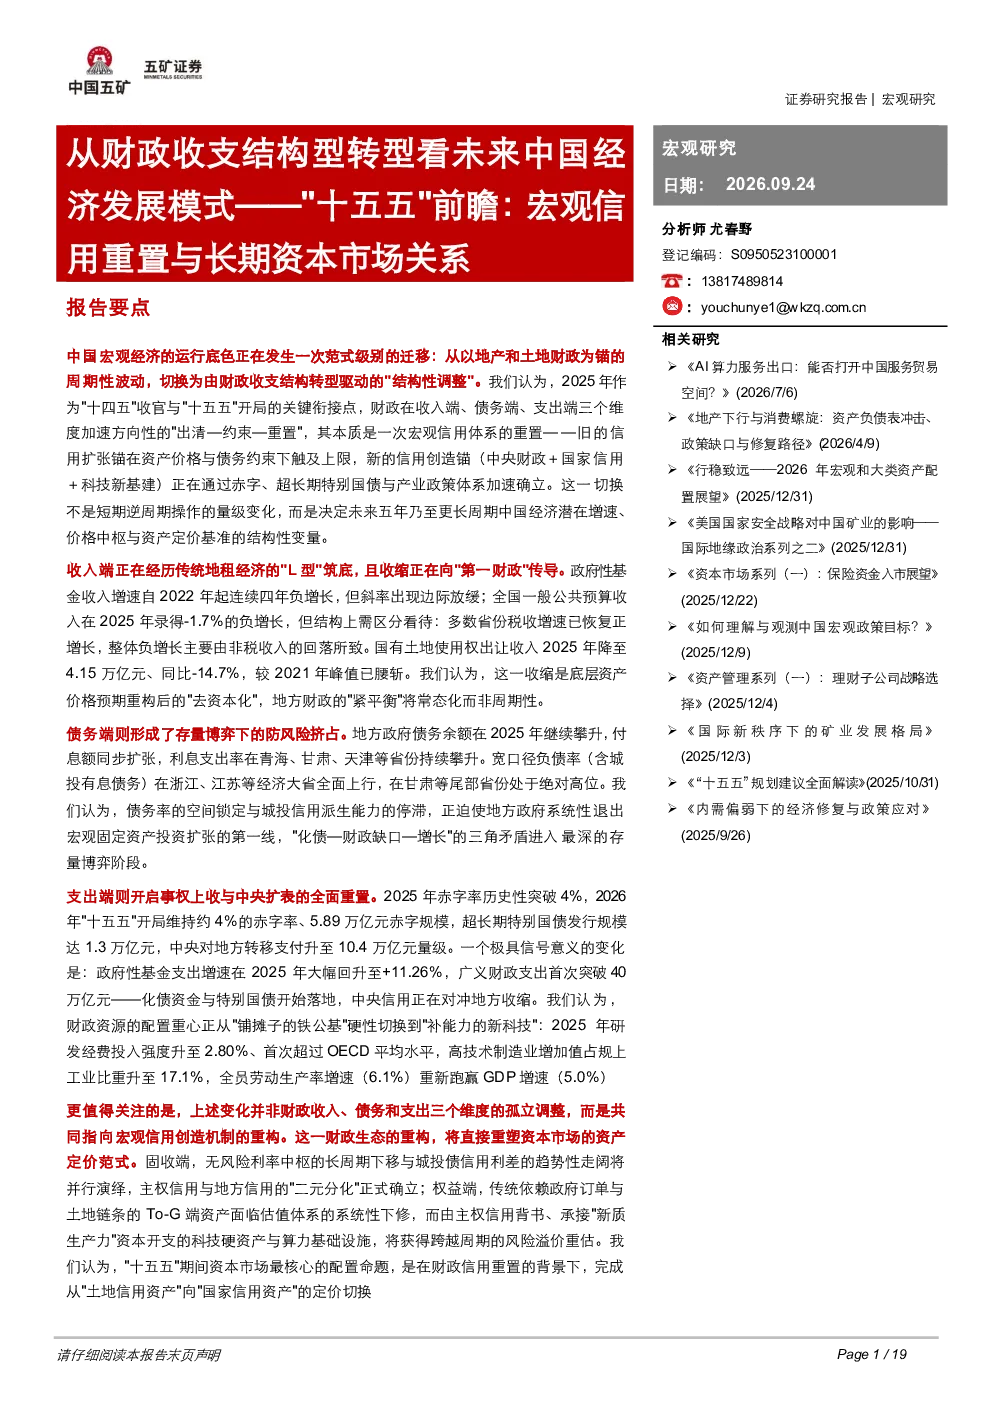
本报告分析中国宏观经济正从以地产和土地财政为锚的周期性波动,转向由财政收支结构转型驱动的结构性调整。报告指出2025年是关键衔接点,财政在收入、债务、支出端加速方向性“出清—约束—重置”,本质是宏观信用体系的重置。收入端传统地租经济经历L型筑底,债务端地方政府债务攀升利息支出率高,支出端财政资源配置从铁公基转向新科技,资本市场定价锚从土地迁移到国家信用,固收端主权信用利率下行地方信用利差走阔,权益端To-G资产估值下修科技硬资产重估。新增长模式能否有效传导,取决于财政信用—资本形成—生产率—收入—税基的有效循环。
未来中国经济发展趋势如何?
未来中国经济发展将呈现结构性调整特征,财政收支结构转型是核心驱动力。传统依赖土地财政的模式将逐步被打破,政府性基金收入、国有土地使用权出让收入将面临持续压力,地方财政进入“紧平衡”常态化阶段。同时,中央政府通过事权上收、转移支付增加等方式强化财政调控能力,赤字率可能维持在较高水平,财政资源将更多投向科技创新领域。资本市场方面,资产定价范式将围绕国家信用重构,无风险利率中枢可能下移,主权信用与地方信用出现“二元分化”,科技硬资产和算力基础设施有望获得风险溢价重估。这一转型过程将影响经济增长模式、资产估值体系及风险分布。
报告重点分析了哪些方向?
报告重点分析了三个方向:一是财政收支结构转型,包括收入端的传统地租经济L型筑底、债务端的存量博弈与防风险挤占效应、支出端的中央扩表与科技固投化崛起;二是宏观信用体系的重置,探讨财政信用重构如何影响资产定价范式;三是资本市场影响,分析固收端无风险利率中枢下移、城投债信用利差走阔、主权与地方信用二元分化,以及权益端To-G资产估值下修、科技硬资产重估等具体表现。报告强调财政信用—资本形成—生产率—收入—税基的有效循环对新增长模式传导的重要性。
当前市场现状有何特点?
当前市场现状呈现财政信用重构下的资产定价范式迁移特征。固收市场方面,无风险利率中枢可能处于长周期下移通道,但城投债信用利差趋势性走阔,主权信用与地方信用出现明显分化,反映信用风险在不同主体间重新分配。权益市场方面,传统To-G端资产估值体系面临系统性下修压力,而科技硬资产与算力基础设施则获得跨越周期的风险溢价重估。这种变化源于财政资源配置重心的转移,从传统基建向科技创新倾斜,市场风险偏好和估值逻辑随之调整。
投资这份研报需要注意哪些风险?
投资本研报需注意以下风险:首先,财政收支结构转型过程中可能伴随短期经济波动和财政压力,影响政策效果和市场预期;其次,宏观信用体系重置可能导致部分地方政府债务风险暴露,影响相关资产信用评级和估值;再次,科技固投化转型存在技术路线不确定性和市场接受度风险,新增长模式能否有效传导尚待观察;此外,资本市场资产定价范式迁移可能导致部分传统资产估值大幅下修,投资者需重新评估资产配置策略。这些风险均需结合宏观环境和政策动向进行动态跟踪。