猜你想问
这份研报主要讲了什么内容?
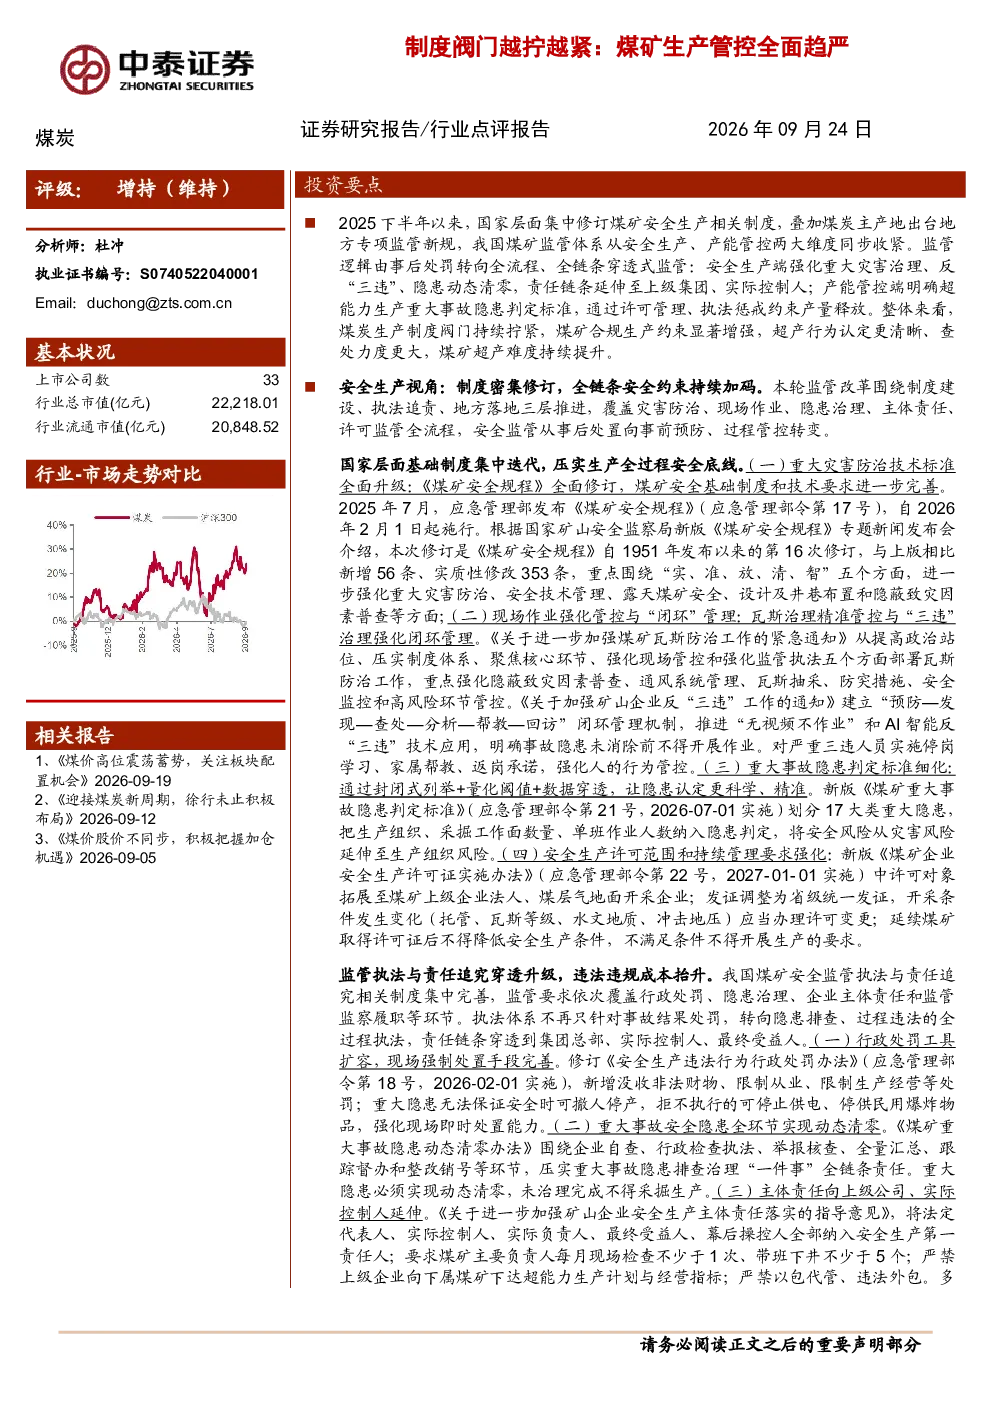
这份研报分析了2025下半年以来国家层面密集修订煤矿安全生产相关制度,以及煤炭主产地出台地方专项监管新规,指出我国煤矿监管体系从安全生产、产能管控两大维度同步收紧。报告详细阐述了安全生产端强化重大灾害治理、反“三违”、隐患动态清零,以及产能管控端明确超能力生产重大事故隐患判定标准,强调煤矿合规生产约束显著增强,超产行为认定更清晰、查处力度更大,煤矿超产难度持续提升。
煤炭行业未来发展趋势如何?
报告指出,煤炭行业制度阀门持续拧紧,煤矿合规生产约束显著增强,超产行为认定更清晰、查处力度更大,煤矿超产难度持续提升。未来煤炭供给端将更多取决于合规有效产能释放,依靠超产来增加供给的模式将受到强有力制度约束。基于全球大宗商品价格高位运行背景,维持煤炭行业整体供需格局向好判断,煤价有望超预期运行。
研报重点分析了哪些方向?
研报重点分析了煤矿安全生产和产能管控两大方向。在安全生产端,报告详细解读了国家层面基础制度集中迭代,如《煤矿安全规程》修订、现场作业强化管控与“闭环”管理、重大事故隐患判定标准细化、安全生产许可范围和持续管理要求强化等内容。在产能管控端,报告分析了超产认定清晰化、超产难度持续加大,以及安全生产许可证动态监管、地方主产地配套细化监管等内容。
当前煤炭市场现状如何判断?
报告认为,当前煤炭市场在政策收紧背景下,合规有效产能释放将成为供给端主要支撑。依靠超产来增加供给的模式将受到强有力制度约束,这将有利于煤价稳定运行。同时,全球大宗商品价格高位运行也为煤炭行业带来利好,供需格局向好,煤价有望超预期运行。
研报提示了哪些风险?
研报提示了政策执行力度不及预期风险、煤炭价格大幅下跌风险、研报数据测算风险及使用信息数据更新不及时风险。这些风险因素可能对煤炭行业的发展带来不确定性,需要投资者密切关注。
你可能感兴趣
煤炭行业周报:上半年煤矿安监趋严,生产端供给收缩
化石能源国投证券2024-07-21
宏观资产负债表:月底流动性平稳,房地产管控趋严
华泰期货2021-07-30
建材行业周报:加强“两高”管控,水泥玻璃项目审批趋严
建筑建材华安证券2021-06-06
2021年4月房地产行业观察与债市运行动态:住宅交易价格管控趋严,AA级债券信用利差上升
房地产远东资信2021-05-12
环保工程及服务:重金属排放管控趋严,危废产业迎机遇
公用事业国盛证券2021-11-28
医药生物行业周报:短缺药和原料药管控趋严,打造购销公平的市场竞争环境
医药生物东方财富2017-11-27
管控措施继续趋严,短期钢市需求继续走弱
东海期货2020-02-11
《公开募集开放式证券投资基金流动性风险管理规定》发布点评:新规落地监管细化,货基管控趋严
财富证券2017-09-03
行业周报:疫情管控趋严,囤货潮下关注居家消费机会
商贸零售上海证券2022-03-21
资金信托新规征求意见稿点评:非标管控趋严,限定私募属性
金融国信证券2020-05-10