猜你想问
这份研报的核心内容是什么?
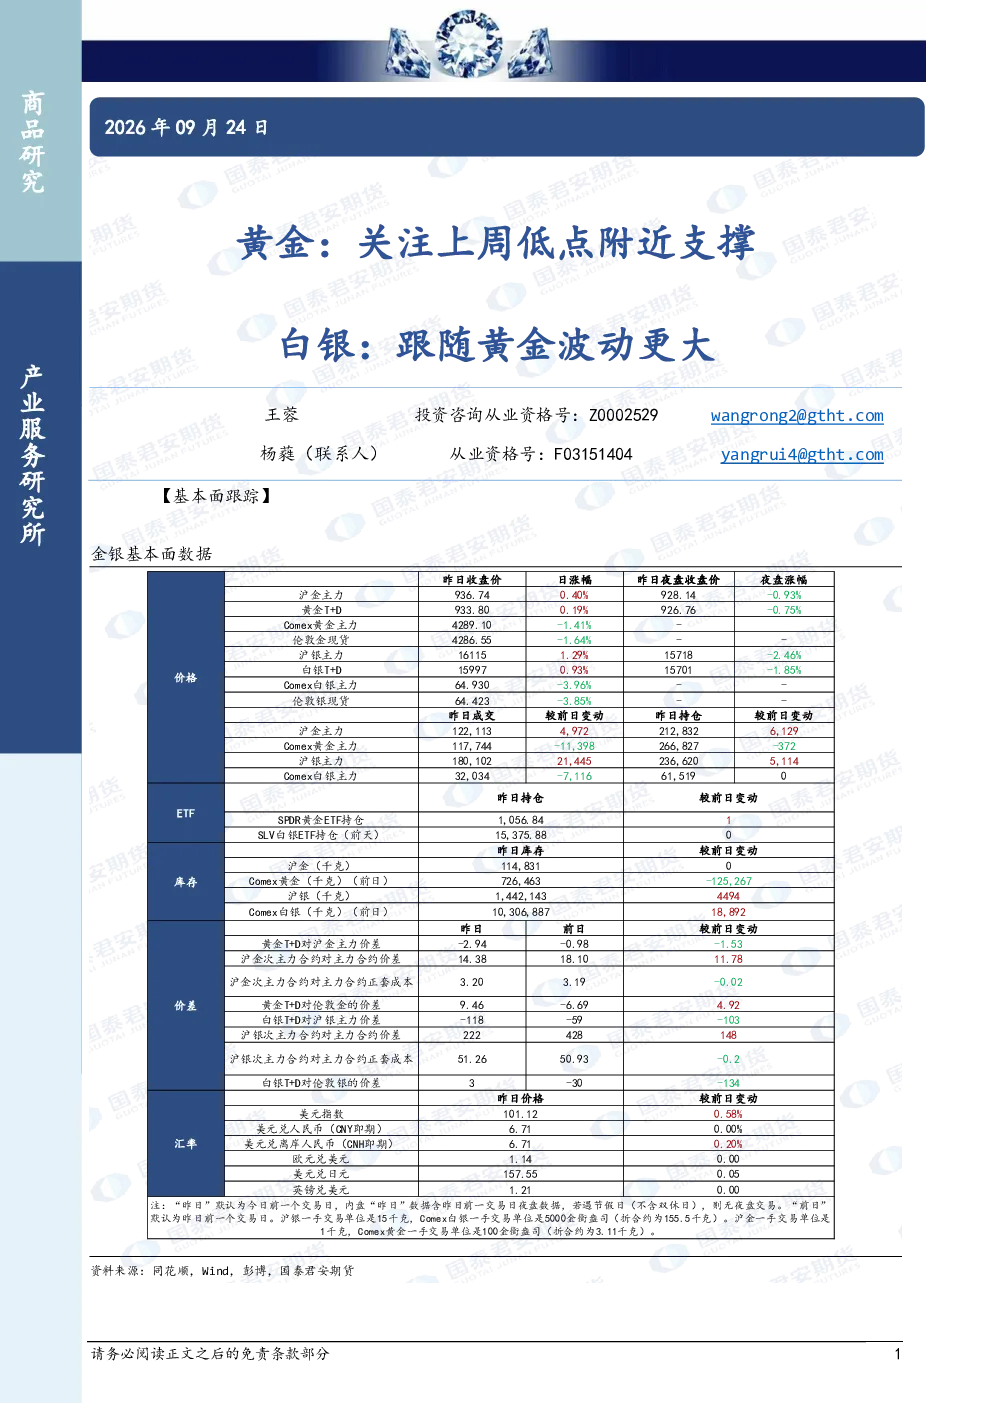
本报告分析白银与黄金的波动关系,指出白银跟随黄金波动更大,但两者趋势强度均为中性(0),表明当前市场波动性未出现明显方向性。报告强调需关注后续宏观及地缘因素对金银比的影响,并提及美债收益率突破5%、美国PMI超预期走强等关键数据可能对贵金属市场形成支撑或压制,需结合美联储政策及中美关系进一步判断。
贵金属行业的发展趋势如何?
贵金属行业当前处于波动性未出现明显方向性的中性水平。报告指出白银跟随黄金波动更大,但两者均需关注宏观及地缘因素影响。关键趋势包括美债收益率突破5%、美国PMI超预期走强,可能对贵金属市场形成支撑或压制,需结合美联储政策及中美关系进一步判断。此外,台积电提价或反映供应链成本压力,对科技板块及通胀预期需持续关注。
报告重点分析了哪些方向?
报告重点分析了白银与黄金的波动关系,两者趋势强度均为中性(0),表明当前市场波动性未出现明显方向性。报告强调需关注后续宏观及地缘因素对金银比的影响,并提及美债收益率突破5%、美国PMI超预期走强等关键数据可能对贵金属市场形成支撑或压制,需结合美联储政策及中美关系进一步判断。此外,台积电提价或反映供应链成本压力,对科技板块及通胀预期需持续关注。
当前贵金属市场的现状如何判断?
当前贵金属市场处于波动性未出现明显方向性的中性水平。黄金与白银趋势强度均为中性(0),表明市场波动性未出现明显方向性。报告指出白银跟随黄金波动更大,但两者均需关注宏观及地缘因素影响。关键数据包括美债收益率突破5%、美国PMI超预期走强,可能对贵金属市场形成支撑或压制,需结合美联储政策及中美关系进一步判断。
研报中有哪些风险提示?
报告强调市场风险,不构成具体投资建议,投资者需根据自身风险承受能力决策。当前贵金属市场处于波动性未出现明显方向性的中性水平,需关注后续宏观及地缘因素对金银比的影响。关键数据包括美债收益率突破5%、美国PMI超预期走强,可能对贵金属市场形成支撑或压制,需结合美联储政策及中美关系进一步判断。此外,台积电提价或反映供应链成本压力,对科技板块及通胀预期需持续关注。