猜你想问
新亚电子高速铜缆业务上半年表现如何?
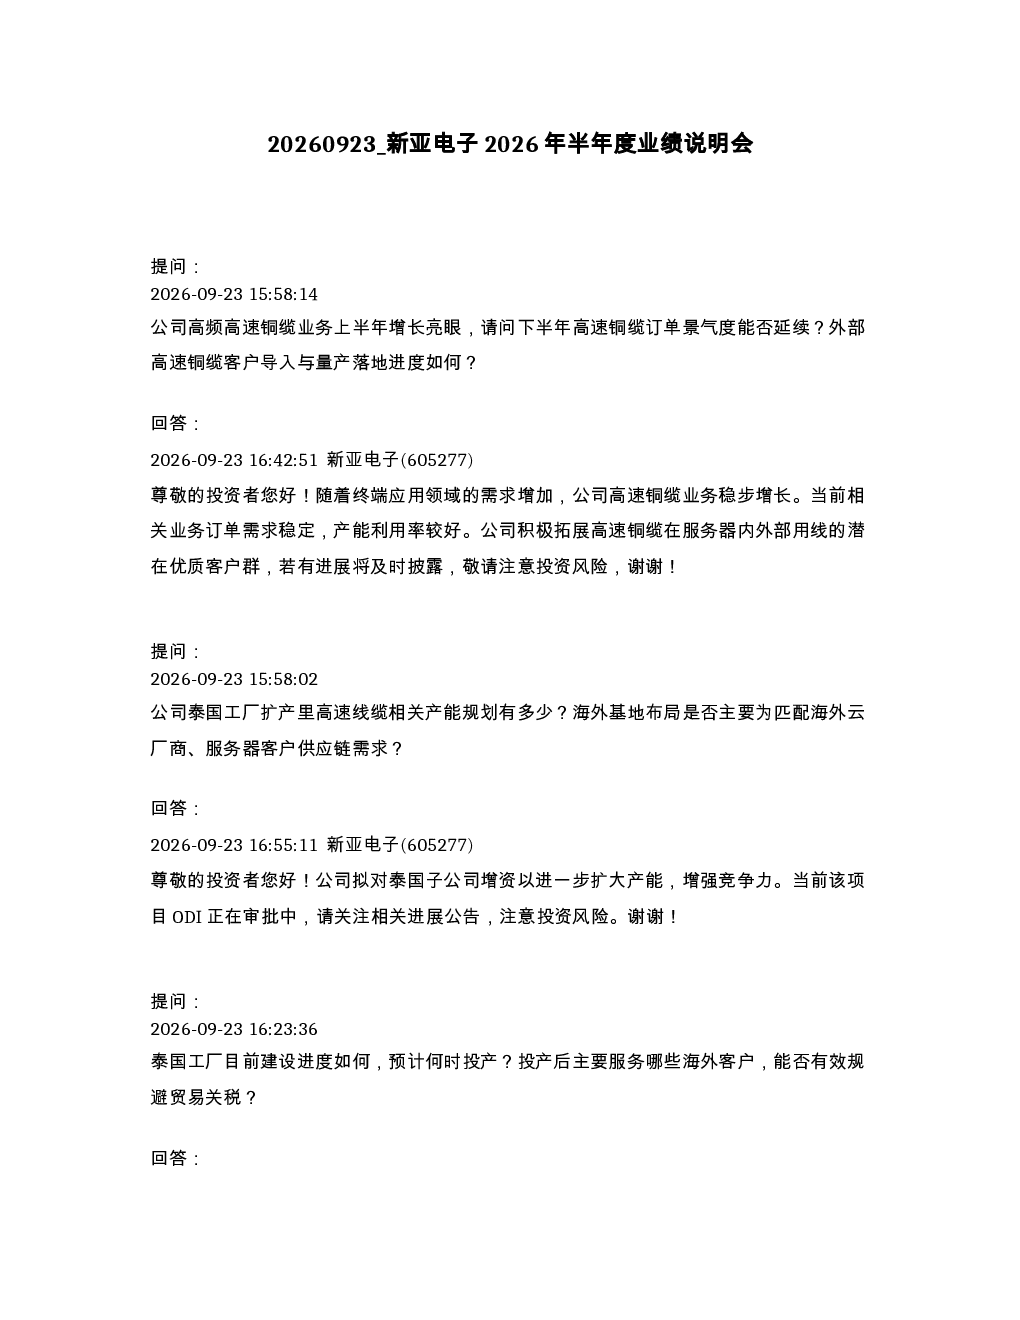
公司高速铜缆业务上半年增长亮眼,下半年订单需求稳定,产能利用率较好。但具体终端应用比例数据无法得知,公司积极拓展高速铜缆在服务器内外部用线的潜在优质客户群,若有进展将及时披露。
新亚电子下半年高速铜缆业务预期如何?
公司AI服务器高速铜缆业务下半年订单需求稳定,产能利用率较好,积极拓展外部线客户。泰国子公司增资扩产项目正在审批中,建成后能有效应对国际贸易风险,进一步增强竞争力。
新亚电子通信线缆及数据线材业务增长情况?
公司“通信线缆及数据线材”实现营收7.16亿元,同比增长15.53%,其中“通信线缆”实现营收5.71亿元,同比增长8.56%;“数据线材”实现营收1.45亿元,同比增长54.26%。高速铜缆通过客户应用到终端AI服务器和液冷服务器、数据中心等各类设备,但无法得知液冷服务器对应的高速铜缆出货占高速铜缆总营收比例。
新亚电子二级市场表现及未来计划?
公司二级市场交易热度低,将持续完善沟通机制,提升信息披露与互动效率。藕芯专利用于224G/448G高速铜缆推广进展持续,毛利率受多种因素影响。公司参股泽达半导体布局光通信芯片,与公司高速铜缆业务存在产业链协同与延伸式创新,但需注意投资风险。
新亚电子研报中需关注哪些风险?
公司高速铜缆业务虽增长亮眼,但具体终端应用比例数据无法得知;泰国子公司增资项目ODI正在审批中存在不确定性;藕芯专利用于224G/448G高速铜缆推广的毛利率受多种因素影响;参股泽达半导体存在投资风险,需注意产业链协同与延伸式创新的风险控制。
你可能感兴趣
亚星锚链2026年半年度业绩说明会
未知机构2026-09-03
骏亚科技2026年半年度业绩说明会
未知机构2026-09-02
ST亚士2026年半年度业绩说明会
未知机构2026-09-01
科创板2026年半年度创新药行业集体业绩说明会-亚虹医药-U 688176
未知机构2026-09-16
亚盛集团2026年半年度业绩说明会
未知机构2026-09-09
亚宝药业2026年半年度业绩说明会
未知机构2026-08-18
协和电子2026年半年度业绩说明会
未知机构2026-08-31
603328 依顿电子 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-16
博敏电子2026年半年度业绩说明会
未知机构2026-09-11