猜你想问
这份研报的核心内容是什么?
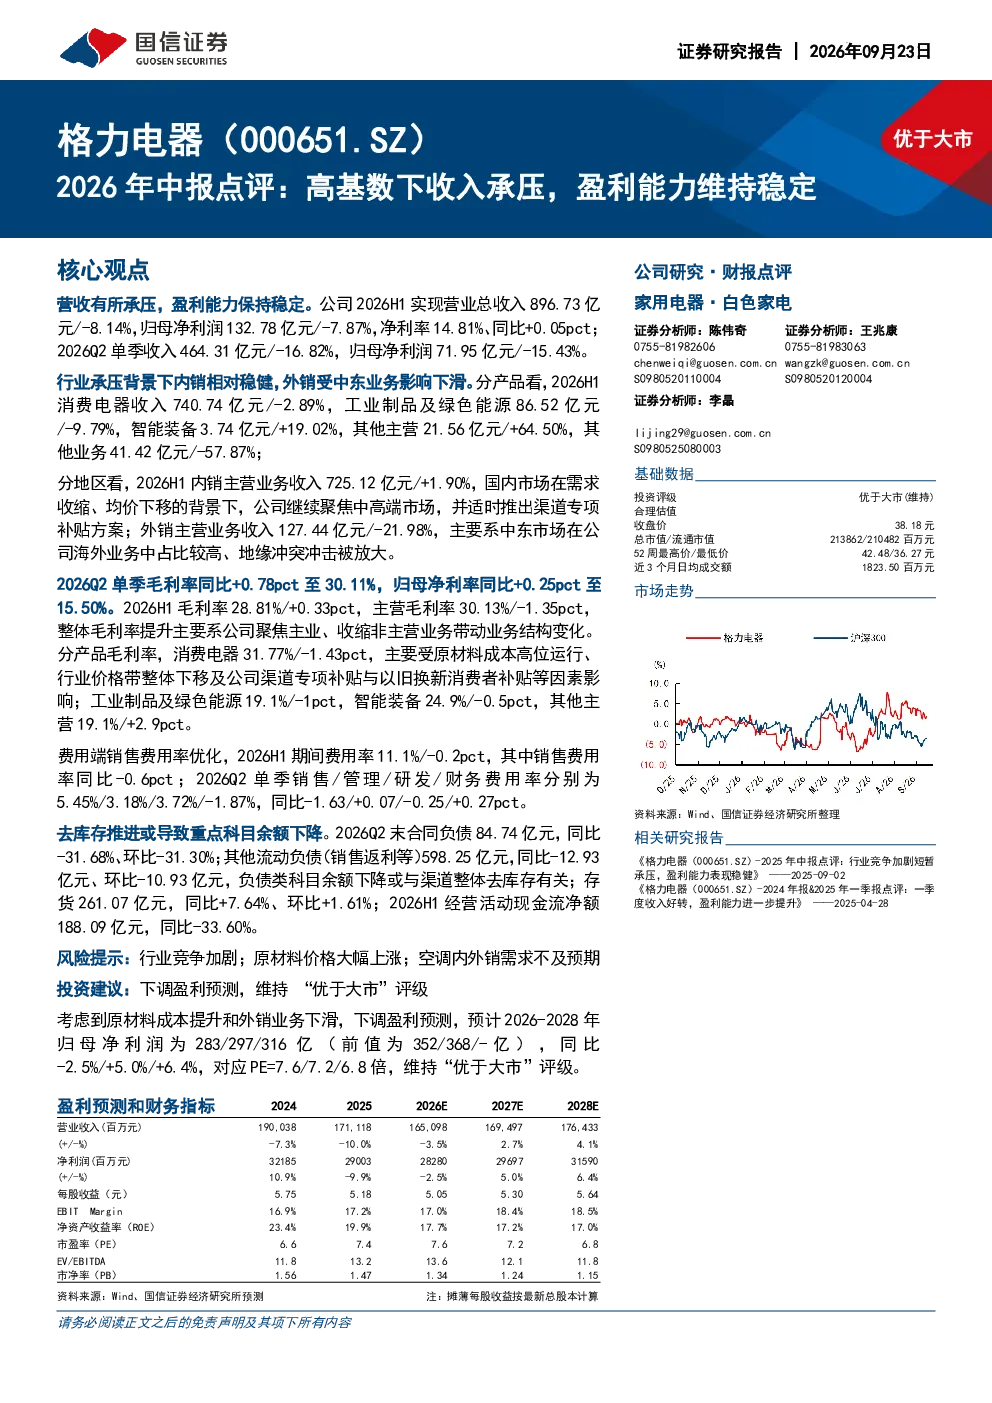
该研报显示,公司2026年中报营收承压,同比下降8.14%,但盈利能力保持稳定,净利率提升0.05个百分点至14.81%。分季度看,2026Q2收入和净利润均大幅下滑。内销稳健,外销受中东业务影响下滑,消费电器收入微降,工业制品及绿色能源收入下降,智能装备收入增长。毛利率提升0.33个百分点至28.81%,主要因聚焦主业。去库存导致负债下降,但存货增加,经营活动现金流同比减少。
家电行业发展趋势如何?
家电行业内销相对稳健,外销面临挑战,尤其中东市场受地缘冲突影响显著。产品结构变化中,智能装备收入增长较快,其他业务收入下降。行业整体毛利率受原材料成本高位和价格带下移影响,但通过聚焦主业和费用优化有所改善。未来需关注原材料价格波动和市场需求变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了公司营收和盈利能力变化,特别是收入承压但净利率提升的驱动因素。详细拆解了分产品、分地区的收入和毛利率表现,指出消费电器受成本和价格影响,智能装备增长突出。同时分析了费用结构优化、资产负债表变化及经营活动现金流情况,为投资者提供了全面的财务分析视角。
当前家电市场现状如何判断?
当前家电市场呈现结构性分化,内销市场相对稳定,外销特别是中东市场面临较大不确定性。产品方面,传统消费电器面临成本和价格压力,新兴智能装备和绿色能源产品表现亮眼。行业整体盈利能力受原材料成本影响较大,但龙头企业通过业务结构优化和费用控制仍能维持稳定。市场竞争加剧是行业普遍面临的挑战。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、原材料价格大幅上涨以及空调内外销需求不及预期。具体来看,原材料成本波动直接影响毛利率,中东市场地缘冲突持续可能进一步影响外销业务,而行业竞争加剧则可能压缩利润空间。这些风险因素需持续关注,可能对公司未来业绩产生不利影响。
你可能感兴趣
高基数下销量承压,盈利能力持续提升
食品饮料财通证券2024-05-05
2024年一季报点评:高基数下销量承压,Q1盈利能力提升
食品饮料西南证券2024-04-30
2024年半年报点评:高基数下收入承压,成本红利驱动盈利增长
食品饮料国联证券2024-08-31
收入维持高增,盈利能力短期承压
家用电器国金证券2025-10-30
高基数下Q4收入延续高增长,盈利能力保持高位
纺织服装中泰证券2022-03-03
高基数下收入较好增长,盈利能力大幅提升
中泰证券2021-04-26
公司事件点评报告:高基数下二季度收入承压,持续引领品质升级
食品饮料华鑫证券2024-09-06
收入端仍有韧性,费用投放及高基数下利润端有所承压
轻工制造中泰证券2024-08-31
2024年半年报点评:高基数下收入承压,期待后续经营改善
食品饮料西南证券2024-08-31
高基数下收入稳健增长,净利率短期承压
食品饮料西南证券2024-04-28