猜你想问
这份研报主要分析了什么内容?
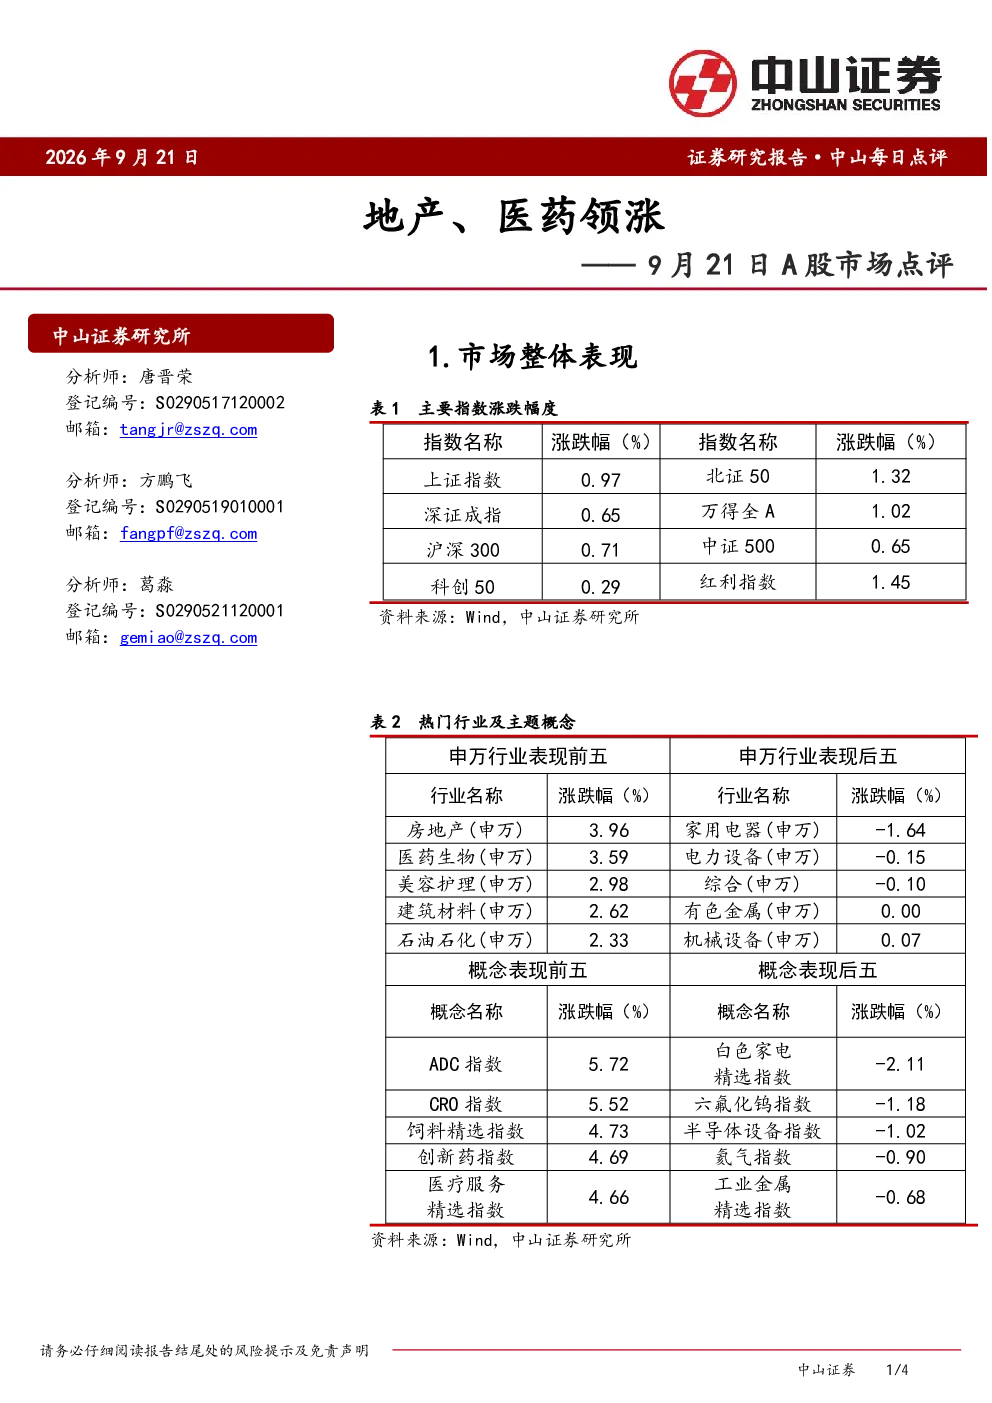
这份研报主要分析了9月21日A股市场的整体表现,重点点评了房地产和医药生物板块的领涨情况,同时提及了家用电器和电力设备板块的相对弱势。报告还解读了中美经贸磋商重启和9月LPR维持不变等事件对市场的影响,并对下个交易日的市场展望进行了温和修复的预测。中美经贸磋商的成果及后续元首会晤被指出是影响市场风险偏好和出口链、科技产业景气的重要变量。
房地产和医药生物板块为什么领涨?
房地产和医药生物板块领涨的原因主要与宏观经济环境和政策支持有关。报告中提到,中美经贸磋商的重启可能带来关税缓和措施,这对出口链相关产业带来积极影响,而房地产板块通常受益于宏观经济政策的支持。此外,医药生物板块的上涨可能与行业长期发展趋势和市场需求增长有关。不过,具体板块表现还需结合更详细的政策解读和行业分析来判断。
报告对市场未来有什么展望?
报告对市场未来持温和修复的展望。预计下个交易日市场将有所修复,主要受中美经贸磋商的成果及后续元首会晤的影响。若磋商取得积极成果,特别是关税缓和措施落地,将对出口链等相关产业带来积极影响,从而提振市场情绪。报告中强调,这些因素将成为影响市场风险偏好和出口链、科技产业景气的重要变量。
当前A股市场整体表现如何?
当前A股市场主要指数在9月21日收涨,其中房地产和医药生物板块表现相对强势,而家用电器和电力设备板块相对弱势。这种表现与宏观经济环境和政策支持有关,例如中美经贸磋商的重启可能带来关税缓和措施,对出口链相关产业带来积极影响。此外,国内流动性维持宽松,为债市和权益市场提供支撑,也为市场上涨提供了基础。
研报提到了哪些风险提示?
研报提到了几个主要风险提示,包括海外利率超预期上行、地缘冲突升级和AI产业发展进度不及预期。海外利率超预期上行可能影响资本流动和市场预期,地缘冲突升级则可能带来不确定性,而AI产业发展进度不及预期则可能影响相关产业的增长预期。这些风险因素需要投资者密切关注,以便及时调整投资策略。