猜你想问
华伍股份2026年业绩表现如何?
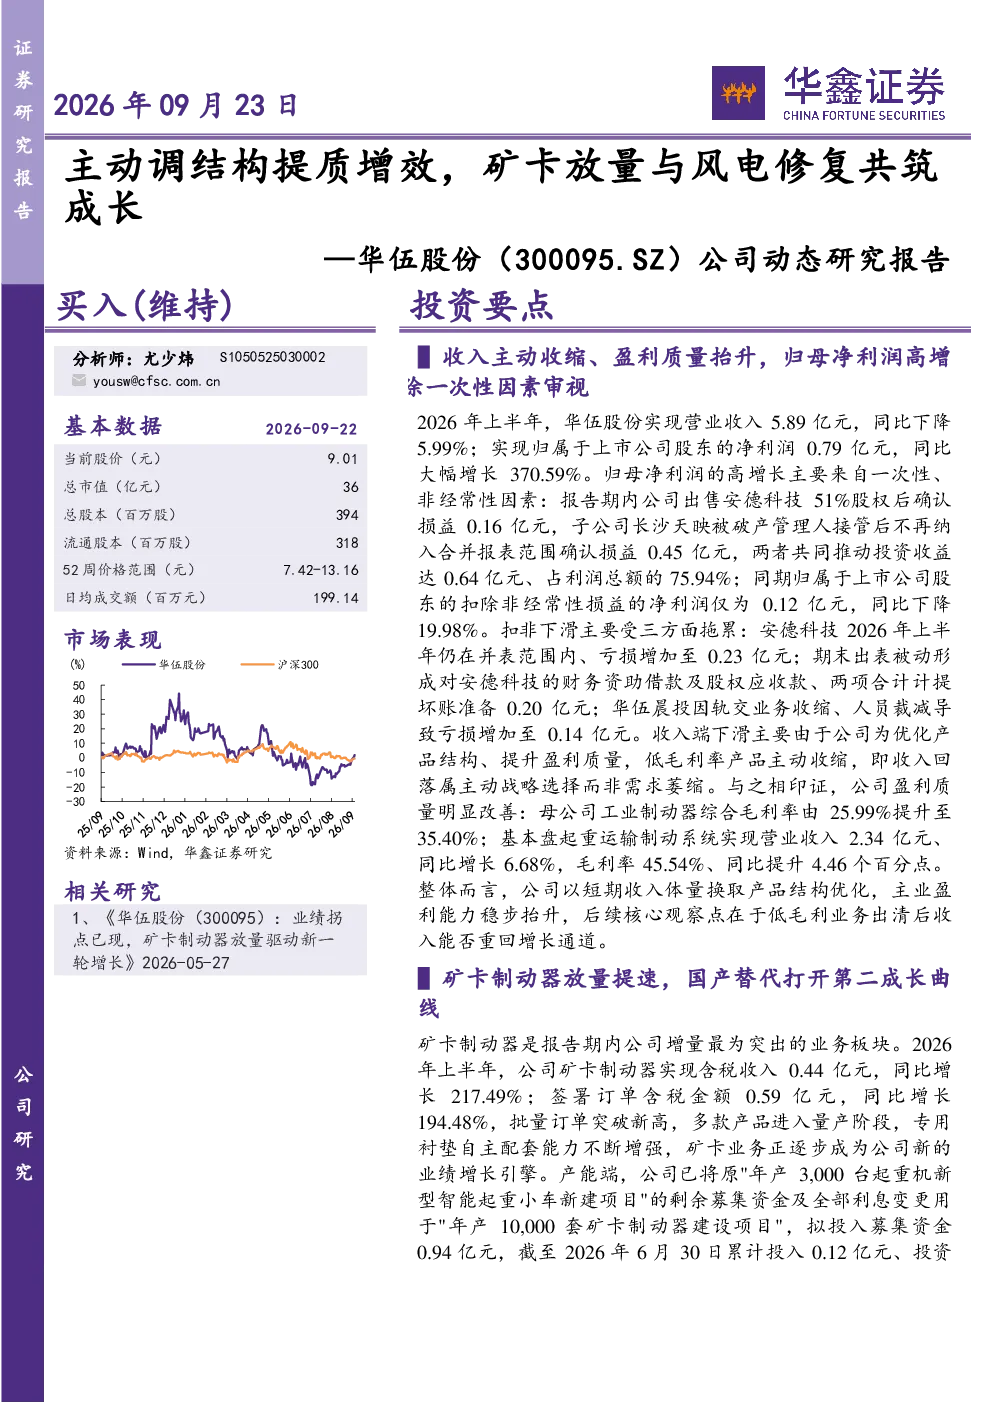
华伍股份2026年上半年营业收入5.89亿元,同比下降5.99%,但归母净利润同比增长370.59%,主要受一次性非经常性因素影响。扣除非经常性损益后净利润同比下降19.98%,主要拖累来自安德科技亏损增加、财务资助及华伍晨投业务收缩。公司通过优化产品结构,工业制动器毛利率提升至35.40%,起重运输制动系统收入同比增长6.68%,毛利率提升4.46个百分点。
矿卡制动器业务发展情况怎样?
矿卡制动器业务发展迅速,2026年上半年收入同比增长217.49%,达到0.44亿元,订单额同比增长194.48%,达到0.59亿元。公司已启动年产10,000套矿卡制动器建设项目,预计2028年投产。全球矿业开发推动露天开采扩张,矿用卡车需求增长,带动制动器需求。湿式多盘制动器渗透率尚低,公司具备批量供货能力,进入头部矿卡主机厂供应链,国产替代空间广阔。
风电制动器业务前景如何?
风电制动器业务前景良好,公司通过降本措施使风电业务毛利率由负转正,达到2.82%。风电后市场拓展成效显著,订单额同比增长34.51%。长期需求由风电大基地和海上风电驱动,政策引导下价格内卷有所改善,有利于盈利修复。公司风电产品覆盖国内外主要主机厂商,并拓展海外市场。
机械设备行业发展趋势如何?
机械设备行业发展趋势向好,全球矿业开发推动露天开采扩张,矿用卡车需求增长,带动制动器需求。风电行业政策支持力度加大,长期需求由风电大基地和海上风电驱动,价格内卷有所改善,有利于行业盈利修复。公司聚焦高毛利产品,通过优化产品结构提升盈利能力。
研报提示的主要风险有哪些?
研报提示的主要风险包括矿卡制动器放量节奏不及预期、风电制动器毛利率修复不及预期、轨道交通业务竞争加剧、海外业务受地缘政治及汇率波动影响、原材料价格波动风险。这些风险可能对公司业绩产生不利影响,需密切关注市场变化。
你可能感兴趣
公司动态研究报告:主营业务提质增效,大力拓展新型光纤研发应用
信息技术华鑫证券2025-10-08
公司动态研究报告:业绩拐点已现,矿卡制动器放量驱动新一轮增长
机械设备华鑫证券2026-05-27
公司信息更新报告:出栏放量叠加效率领先,效率提升与数智化共筑成长
纺织服装开源证券2026-04-25
公司信息更新报告从满产增效到结构提质,五大工厂合力增厚利润
开源证券2026-09-01
环保公用《“十四五”城镇污水处理及资源化利用发展规划》点评:提质增效与结构优化并重,运营导向凸显
公用事业中泰证券2021-06-14
公司动态研究报告:份额上行叠加质效改善,出海与智能化打开成长曲线
机械设备华鑫证券2026-09-04
公司信息更新报告:上半年实现扭亏为盈,调改进入提质增效第二阶段
商贸零售开源证券2026-08-21
公司动态研究报告:量质齐升,全球化与多元化打开成长天花板
机械设备华鑫证券2026-04-10
公司信息更新报告商业化提质增效,多元创新管线打开成长空间
开源证券2026-08-27
动态点评:全年业绩放量高增,多重曲线共筑成长
东方财富2024-01-23