猜你想问
瀚蓝环境2026年半年度业绩说明会核心内容是什么?
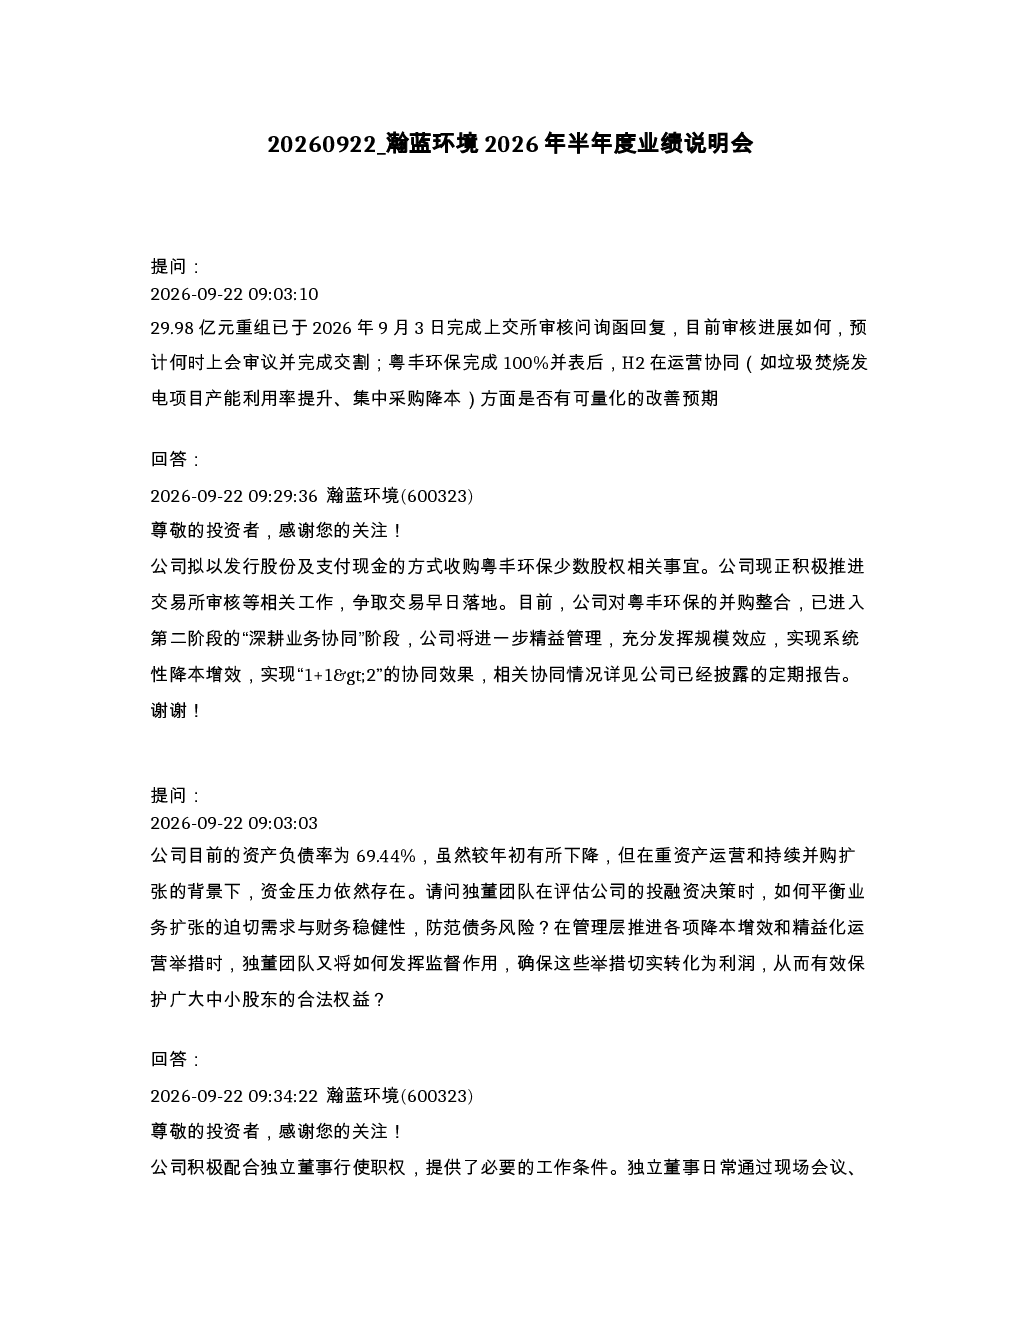
本次业绩说明会主要围绕公司积极推进粤丰环保少数股权收购的交易所审核工作展开,预计交易早日落地。完成100%并表后,将提升业务协同效应,释放发展潜力,预计净利润和每股收益将进一步提高。同时,管理层强调将通过精益管理和规模效应实现降本增效,并持续提升信息披露水平,传递公司价值。海外业务方面,公司积极拓展,但强调风险控制。中期分红方案有所增长,未来将常态化。存量业务内生增长良好,公司将挖掘项目盈利潜力。存货增长主要来自在建工程,应收账款周转率下降,公司将加强催收。
当前环保赛道发展趋势如何?
当前环保赛道发展趋势呈现多元化与深度整合特点。一方面,政策持续加码推动环保产业规范化发展,市场空间广阔;另一方面,行业竞争加剧促使企业寻求差异化竞争与跨界合作。瀚蓝环境通过并购粤丰环保等举措,正是顺应了行业整合趋势,旨在提升业务协同效应与市场竞争力。未来,环保企业需在技术创新、资源整合及风险管理方面持续发力,以实现可持续发展。
这份研报重点分析了哪些方向?
本研报重点分析了瀚蓝环境在业务整合、财务表现及未来战略布局等多个维度。核心关注点包括:粤丰环保少数股权收购的进展及其对业绩的潜在影响;公司如何通过精益管理和规模效应实现降本增效;海外业务拓展的风险控制策略;中期分红方案的调整及其常态化预期;存量业务的内生增长潜力挖掘;以及存货与应收账款管理问题。这些分析旨在全面评估公司当前运营状况与未来发展方向。
当前环保行业市场现状如何?
当前环保行业市场现状呈现机遇与挑战并存的局面。政策支持为行业发展提供有力保障,市场需求持续增长,特别是在水处理、固废处理等领域。然而,行业竞争激烈,企业面临成本上升、技术迭代加快等多重压力。瀚蓝环境作为行业龙头之一,通过积极并购与内部管理优化,努力应对市场变化。整体来看,环保行业仍处于快速发展阶段,但企业需不断提升自身核心竞争力以应对市场波动。
研报中提示了哪些风险?
研报中提示的主要风险包括:粤丰环保少数股权收购进展不及预期,可能影响公司业务协同效应的发挥;公司资产负债率较高,存在一定的财务风险,需通过精益管理和规模效应有效控制;海外业务拓展面临市场与政策双重不确定性,需加强风险控制;存货与应收账款增长较快,可能影响现金流,公司需加强管理;此外,环保行业政策变化与技术革新也可能带来潜在风险,需保持高度警惕。