猜你想问
油价下行对市场风险有什么影响?
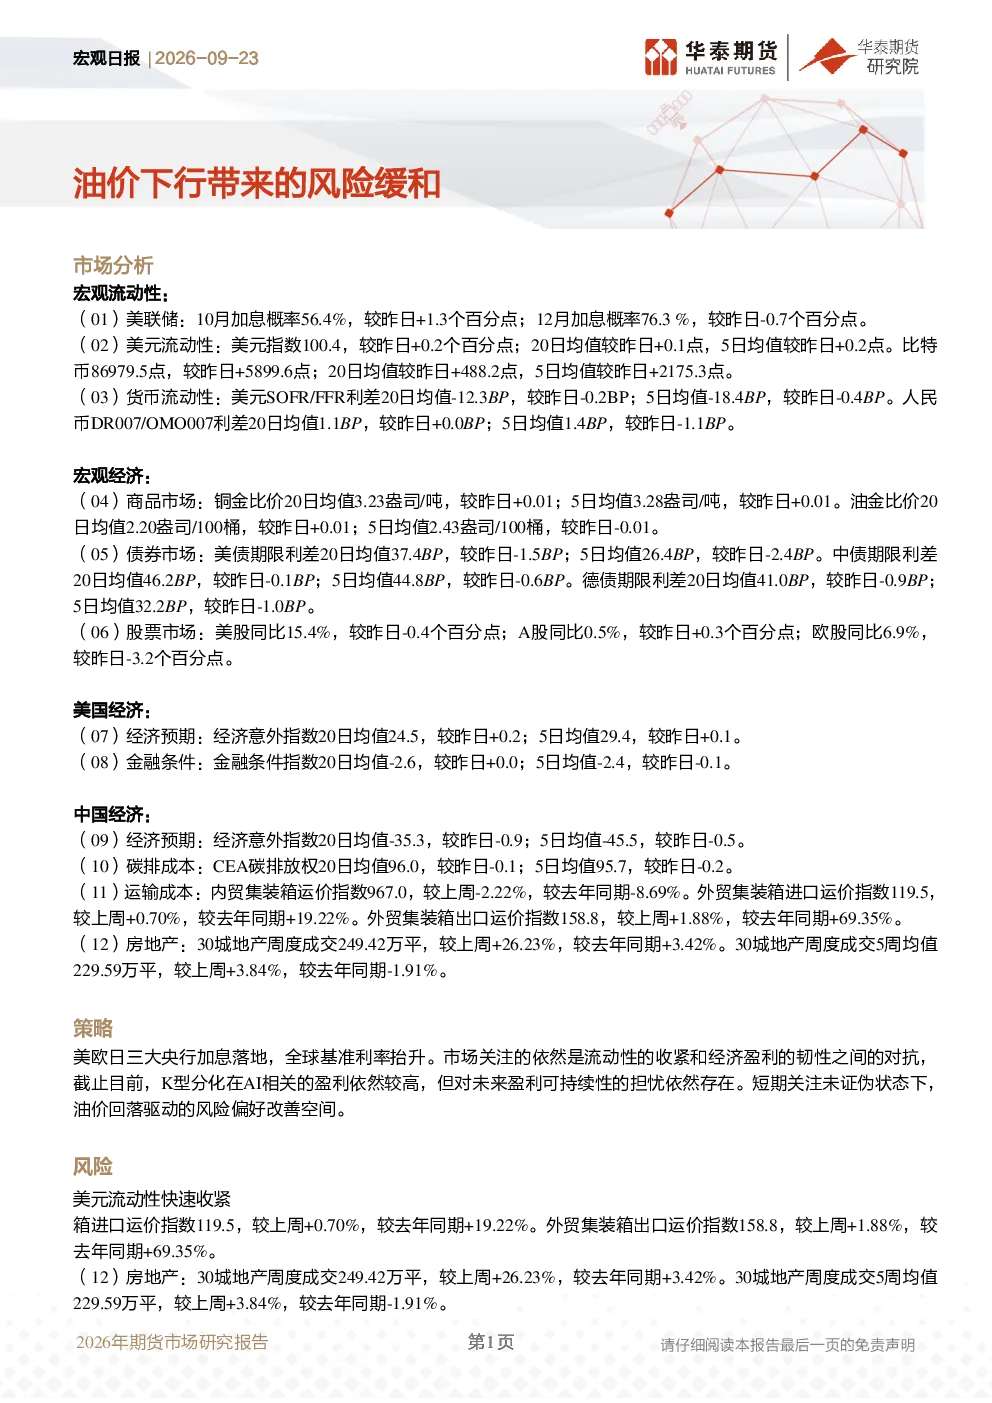
油价下行有助于缓解全球通胀压力,降低能源成本,从而改善企业盈利能力和消费者支出。这可能导致市场风险偏好提升,投资者情绪改善。然而,油价波动仍可能对特定行业如航空、能源等产生不确定性。此外,油价变化也可能影响货币政策走向,例如美联储加息决策,进而对全球流动性产生影响。综合来看,油价下行为市场带来风险缓和,但需关注其波动性及对其他经济因素的传导效应。
当前宏观经济状况如何?
当前宏观经济呈现复杂态势。美联储货币政策持续紧缩,10月加息概率为56.4%,12月加息概率高达76.3%,全球流动性环境趋紧。美元指数上升至100.4,美国信用利差收窄至0.9%,而中国信用利差扩大至30.2BP,显示国内外流动性分化。经济周期方面,美债、中债、德债期限利差分别为37.4BP、46.2BP、41.0BP,反映市场对未来经济走势存在分歧。美国经济意外指数为24.5,显示经济表现超出预期,而中国经济意外指数为-35.3,表明经济面临下行压力。这些指标综合表明,全球经济复苏不确定性增加,需关注主要经济体政策协调与风险传导。
报告重点分析了哪些方向?
报告重点分析了全球流动性变化、宏观经济周期以及油价波动对市场的影响。在流动性方面,关注美联储加息路径、美元指数走势及中美信用利差差异,这些因素可能影响全球资本配置。宏观经济方面,通过分析美债、中债期限利差及各国经济意外指数,评估经济周期阶段与潜在风险。油价方面,探讨油价下行对风险偏好的传导机制,以及其对特定行业和企业盈利的潜在影响。此外,报告还关注美欧日央行加息政策对全球基准利率的影响,以及流动性收紧与经济盈利韧性之间的平衡问题。这些分析旨在为投资者提供全面的市场视角。
市场当前面临哪些主要风险?
市场当前面临的主要风险包括美元流动性快速收紧。随着美联储持续加息,美元流动性可能加速收紧,导致全球融资成本上升,新兴市场资本外流压力加大。此外,油价波动仍可能对能源相关行业产生冲击,并通过产业链传导影响整体经济。美债期限利差扩大可能预示经济衰退风险,而中国经济意外指数为负则显示内需不足问题。K型分化在AI相关盈利中依然较高,但其可持续性存在担忧,可能引发市场对科技股估值合理性的重新评估。全球基准利率抬升也增加了企业偿债压力,需关注高杠杆企业风险。这些风险因素可能相互交织,对市场产生复杂影响。
报告对投资策略有何建议?
报告建议关注流动性收紧与经济盈利韧性之间的对抗。美欧日央行加息背景下,全球基准利率抬升将影响资产估值,投资者需评估高利率环境下的资产配置风险。K型分化在AI相关盈利中依然较高,但需警惕其可持续性,关注技术迭代与商业模式的长期价值。短期可关注油价回落驱动的风险偏好改善空间,例如金融、消费等板块可能受益于市场情绪修复。同时,需警惕美元流动性快速收紧可能引发的全球风险,建议分散投资组合,降低单一市场或行业的集中度。此外,关注政策动向对市场流动性的影响,以及经济周期变化对不同行业盈利的差异化影响。