猜你想问
这份研报主要分析了什么内容?
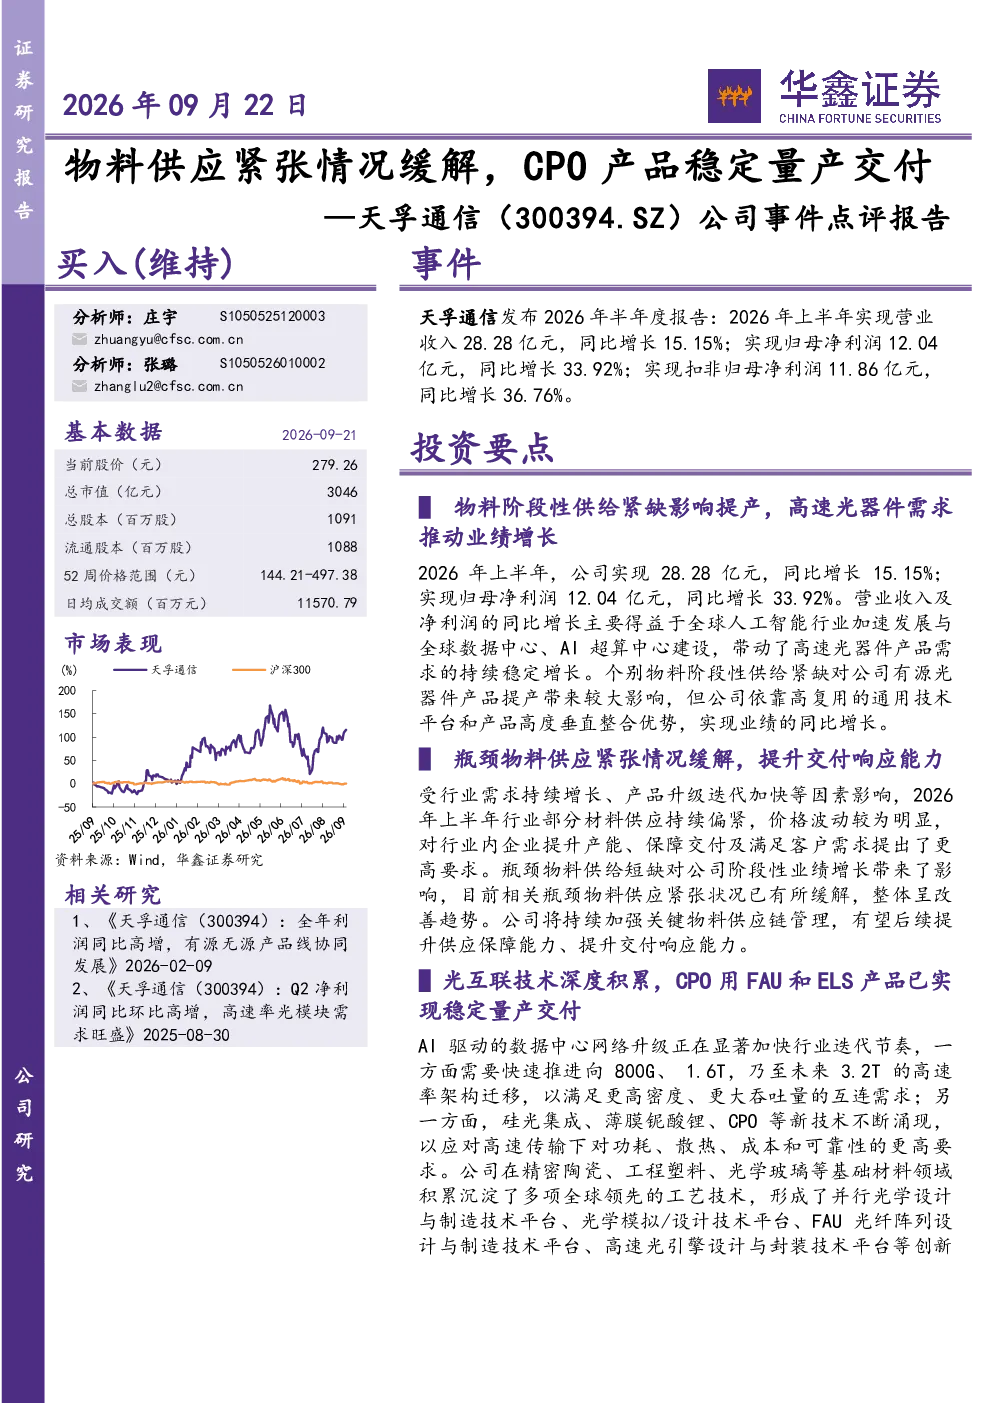
这份研报主要分析了天孚通信2026年上半年的业绩表现,特别是其营业收入和净利润的同比增长情况。报告指出,公司业绩增长主要得益于全球AI行业加速发展及数据中心、AI超算中心建设推动的高速光器件需求增长。尽管个别物料阶段性供给紧缺影响有源光器件提产,但公司凭借高复用的通用技术平台和产品高度垂直整合优势,仍实现业绩同比增长。此外,报告还详细分析了公司物料供应与交付能力、CPO产品进展、盈利预测与投资评级等内容。
光器件行业未来发展趋势如何?
光器件行业未来发展趋势主要体现在以下几个方面:首先,AI驱动的数据中心网络升级加速行业迭代,推动向800G、1.6T及更高速率架构迁移;其次,硅光集成、薄膜铌酸锂、CPO等新技术不断涌现,为行业带来新的发展机遇;再次,随着数据中心、AI超算中心建设的持续推进,高速光器件需求将持续增长;最后,行业竞争将更加激烈,企业需要不断提升技术创新能力和供应链管理能力,以巩固竞争优势。
报告重点分析了天孚通信的哪些方面?
报告重点分析了天孚通信的业绩表现、物料供应与交付能力、CPO产品进展以及盈利预测与投资评级。在业绩表现方面,报告详细分析了公司2026年上半年的营业收入和净利润增长情况,以及增长背后的驱动因素。在物料供应与交付能力方面,报告指出行业部分材料供应持续偏紧,但公司已加强关键物料供应链管理,有望提升供应保障能力和交付响应能力。在CPO产品进展方面,报告强调公司CPO产品配套的FAU和ELS产品已实现稳定量产交付,在性能、良率和交付保障方面具备良好基础。在盈利预测与投资评级方面,报告预测公司2026-2028年收入和EPS增长情况,并维持“买入”投资评级。
当前光器件市场现状如何?
当前光器件市场现状主要体现在以下几个方面:首先,全球AI行业加速发展,数据中心、AI超算中心建设持续推进,推动高速光器件需求增长;其次,行业部分材料供应持续偏紧,价格波动明显,对产能提升和交付造成挑战;再次,新技术不断涌现,如硅光集成、薄膜铌酸锂、CPO等,为行业带来新的发展机遇;最后,行业竞争加剧,企业需要不断提升技术创新能力和供应链管理能力,以巩固竞争优势。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:首先,宏观经济风险可能对行业发展和公司业绩造成不利影响;其次,产品研发不及预期可能导致公司技术领先优势减弱;再次,行业竞争加剧可能压缩公司利润空间;第四,下游需求不及预期可能导致公司产品销售受阻;最后,扩产不及预期可能影响公司产能提升和市场份额扩大。这些风险需要公司密切关注并采取相应措施进行应对。