猜你想问
这份研报的核心内容是什么?
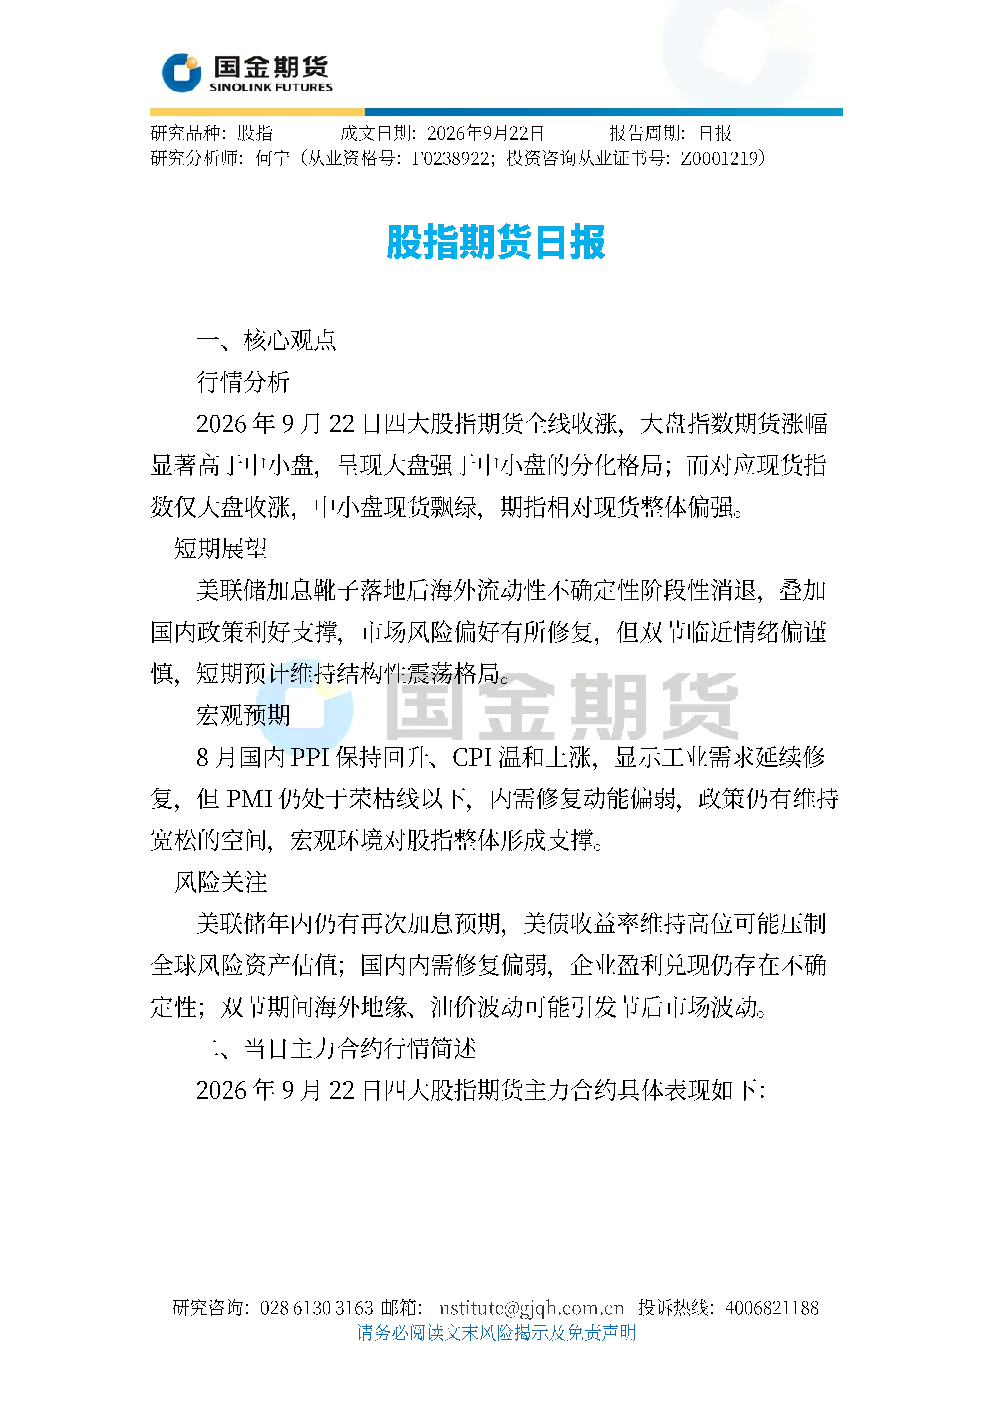
本报告分析了2026年9月22日四大股指期货的行情表现,指出大盘指数期货涨幅显著高于中小盘,呈现大盘强于中小盘的分化格局。报告还探讨了短期市场展望,认为美联储加息靴子落地后,海外流动性不确定性阶段性消退,叠加国内政策利好支撑,市场风险偏好有所修复,但双节临近情绪偏谨慎,短期预计维持结构性震荡格局。此外,报告分析了宏观预期,指出8月国内PPI保持回升、CPI温和上涨,显示工业需求延续修复,但PMI仍处于荣枯线以下,内需修复动能偏弱,政策仍有维持宽松的空间,宏观环境对股指整体形成支撑。
科技产业链的发展趋势如何?
报告指出,当前市场核心驱动来自海外流动性预期的变化,国内“十五五”规划相关产业政策落地,科技产业链获得明确政策支撑,成为市场结构性行情的主线。重要逻辑包括中美即将迎来元首会晤,市场对中美关系边际改善存在预期,风险偏好进一步提升;国内央行表态将继续实施适度宽松货币政策,稳步扩大金融开放,也对市场情绪形成支撑。中期观点是海外流动性扰动消退后,市场定价主线将逐步回归国内基本面,科技成长、算力产业链等政策支持方向预计更占优。
报告重点分析了哪些方向?
报告重点分析了股指期货的行情表现、市场驱动逻辑、宏观预期、基本面和重大消息面。在行情表现方面,上证50期货涨幅达0.83%,领跑四大品种;中证500期货上涨0.05%,成交量方面,中证1000期货成交量继续保持最高。在市场驱动逻辑方面,核心逻辑是海外流动性预期的变化,国内政策利好支撑科技产业链。在宏观预期方面,8月国内PPI保持回升、CPI温和上涨,显示工业需求延续修复,但PMI仍处于荣枯线以下,内需修复动能偏弱,政策仍有维持宽松的空间。在基本面方面,工业端价格保持上涨态势,通胀整体可控,为货币政策保持宽松预留空间。在重大消息面方面,中共中央政治局召开会议,国家主席将访问美国,中国人民银行召开外资金融机构座谈会,推进全国一体化算力网建设,美联储加息落地后美股高开高走,国际原油期货结算价大幅收跌。
当前市场处于什么状态?
报告指出,当前市场呈现大盘强于中小盘的分化格局,期指相对现货整体偏强。短期市场风险偏好有所修复,但双节临近情绪偏谨慎,预计维持结构性震荡格局。宏观环境对股指整体形成支撑,工业需求延续修复,通胀整体可控,政策仍有维持宽松的空间。但制造业景气度仍偏弱,经济修复基础尚不牢固,企业盈利兑现仍存在不确定性。资金流向显示,主力资金偏向弹性更大的中小盘科技成长标的。
研报提示了哪些风险?
报告提示了几个风险关注点:首先,美联储年内仍有再次加息预期,美债收益率维持高位可能压制全球风险资产估值;其次,国内内需修复偏弱,企业盈利兑现仍存在不确定性;最后,双节期间海外地缘、油价波动可能引发节后市场波动。此外,报告还提到,中期市场定价主线将逐步回归国内基本面,但国内政策利好支撑下,A股中期底部逐渐清晰,市场整体中枢有望逐步抬升,但具体走势仍需关注多重因素变化。