猜你想问
今日转债市场主要表现如何?
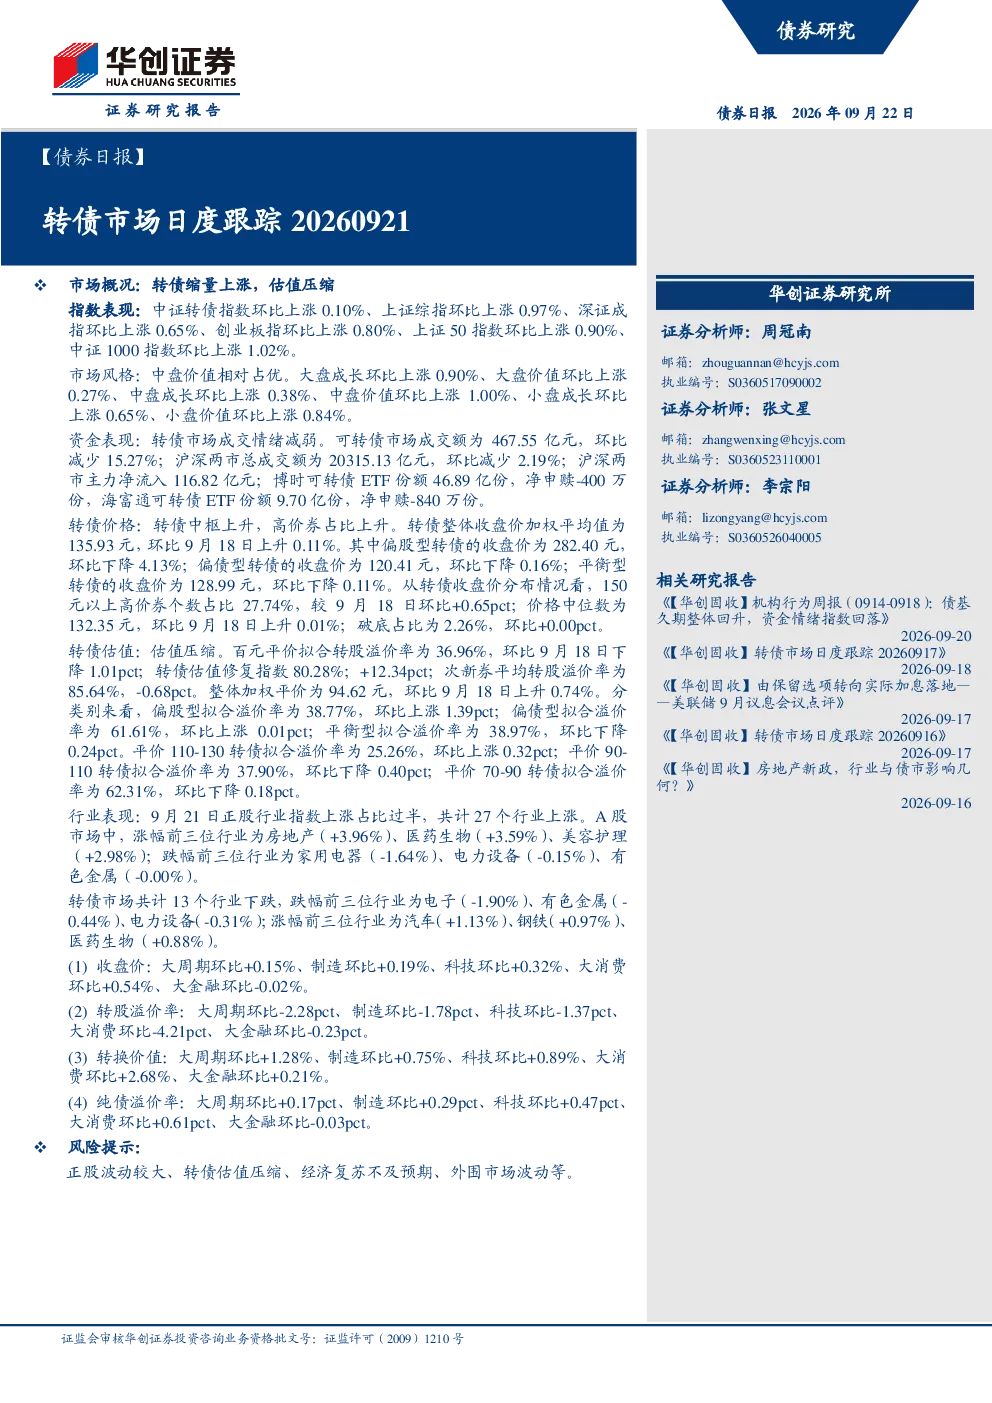
今日转债市场整体呈现震荡调整态势。中证转债指数环比上涨0.10%,显示市场情绪有所回暖。成交额为467.55亿元,环比减少15.27%,表明市场活跃度有所下降。转债价格中枢上升,高价券占比有所增加,整体加权平均值为135.93元,环比微升0.11%。但估值方面,百元平价拟合转股溢价率为36.96%,环比下降1.01pct,显示估值压缩趋势明显。次新券平均转股溢价率为85.64%,略有下降。市场风格上,中盘价值表现相对占优。总体来看,转债市场在价格上行的同时,估值压力有所缓解,但成交情绪减弱,需关注后续资金流向变化。
转债市场各行业表现如何?
转债市场行业轮动较为明显。涨幅前三位行业为汽车(+1.13%)、钢铁(+0.97%)、医药生物(+0.88%),这些行业正股表现强劲,带动转债相应上涨。跌幅前三位行业为电子(-1.90%)、有色金属(-0.44%)、电力设备(-0.31%),这些行业正股承压,转债表现亦随之走弱。从具体数据看,制造、科技、大消费等行业转债收盘价、转换价值均环比上涨,而大金融转债价格微跌。转股溢价率方面,大消费、医药生物等板块溢价率大幅下降,显示市场对高成长板块的估值预期有所调整。整体而言,行业分化加剧,投资者需关注正股基本面与转债估值匹配度。
报告重点分析了哪些方向?
本报告重点分析了转债市场的价格、估值、资金流向及行业轮动四个维度。在价格层面,关注转债中枢变化与高价券占比趋势;在估值层面,监测百元平价拟合溢价率及各类转债估值水平,发现整体估值压缩,但分化明显;在资金流向层面,分析转债成交额、主力净流入及ETF份额变动,揭示市场成交情绪减弱;在行业轮动层面,对比正股与转债行业表现差异,识别行业景气度变化对转债的影响。此外,报告还梳理了市场风险因素,为投资者提供全面的市场参考。
当前转债市场现状如何判断?
当前转债市场现状呈现“价格上行、估值压缩、成交降温”的特点。一方面,受正股上涨带动,转债价格中枢及高价券占比均有所上升,显示市场情绪有所修复。另一方面,估值端百元平价溢价率持续下降,转债估值修复指数为80.28%,表明市场估值吸引力增强。但成交额萎缩、主力资金净流出等迹象表明市场活跃度下降,投资者观望情绪较浓。行业层面,汽车、医药生物等高景气赛道转债表现突出,而电子、电力设备等板块转债承压。综合来看,转债市场处于震荡整理阶段,价格与估值呈现背离态势,需关注后续基本面与宏观环境变化对市场的影响。
研报提示了哪些风险?
本报告提示的主要风险包括:正股波动风险,部分高估值正股可能面临回调压力,影响转债表现;转债估值压缩风险,虽然整体估值下降有利于投资者,但部分低平价转债可能面临进一步下跌;经济复苏不及预期风险,宏观经济走弱可能拖累企业盈利与转债价格;外围市场波动风险,国际金融市场动荡可能传导至A股及转债市场。此外,转债市场容量有限,资金博弈可能导致短期价格波动加剧。投资者需密切关注这些风险因素,合理配置资产,控制投资组合波动。