猜你想问
上海沪工2026年半年度业绩说明会主要讲了什么内容?
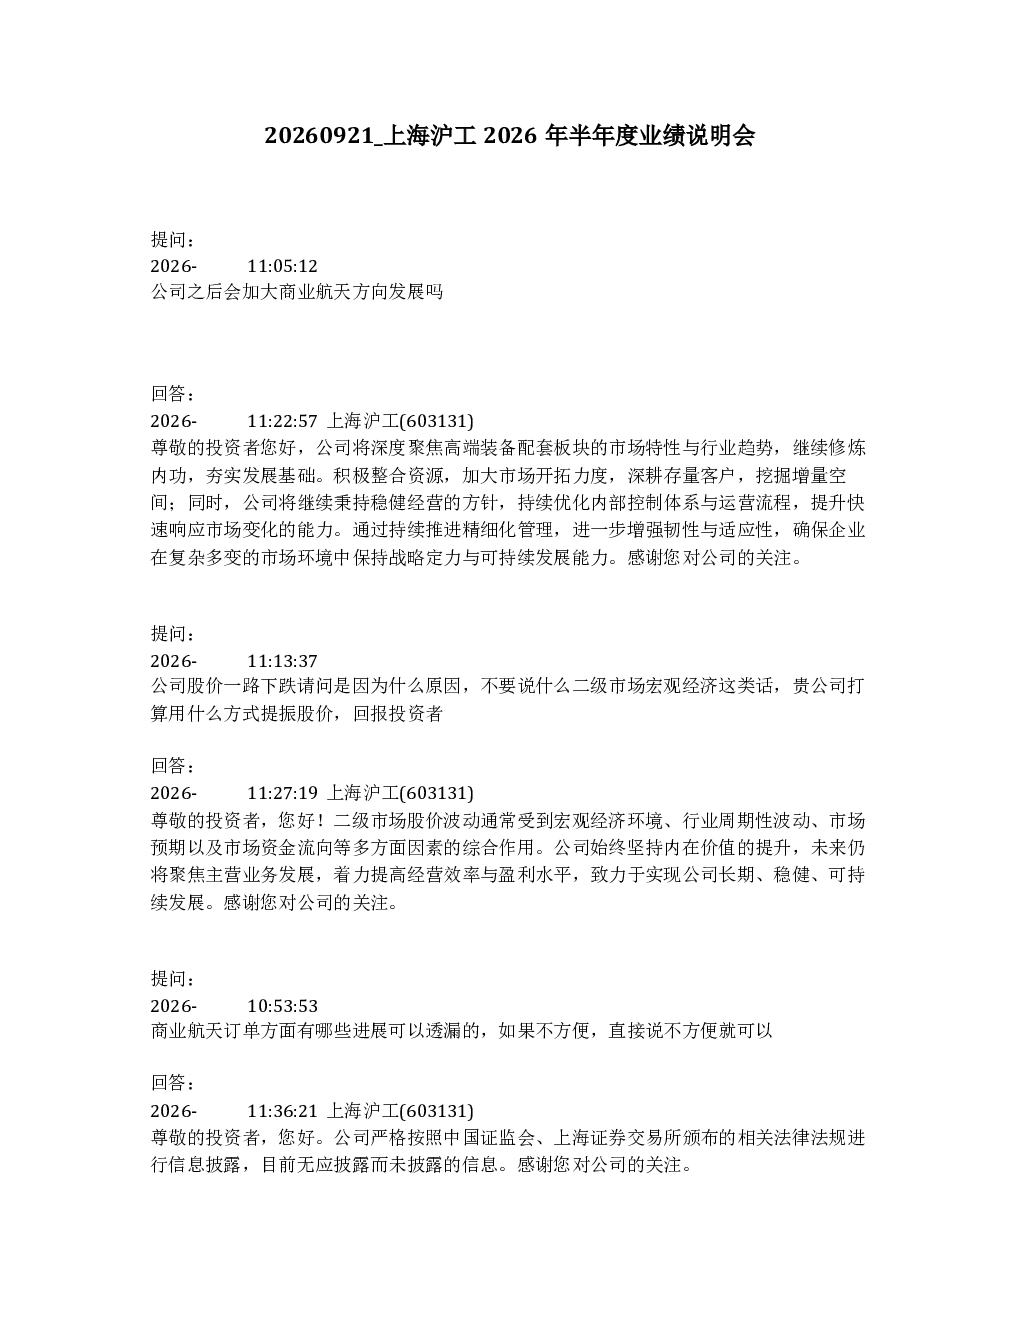
本次业绩说明会中,公司深度聚焦高端装备配套板块,通过整合资源、加大市场开拓力度、深耕客户等方式夯实发展基础。同时,公司强调将提升内在价值,聚焦主营业务发展,提高经营效率与盈利水平。会议还提到商业航天订单无应披露而未披露的信息,并针对原材料价格波动将动态调整采购计划,优化供应商结构,提高议价能力进行成本管控。尽管高端装备配套板块上半年收入下滑、亏损扩大,主要受下游市场恢复初期、产业链订单释放节奏波动及客户采购进度延迟影响,但国家产业政策为行业未来发展建立良好环境,行业仍具稳定发展动能。
高端装备配套板块未来发展趋势如何?
高端装备配套板块未来发展趋势向好。国家产业政策为行业未来发展建立良好环境,为板块发展提供了政策支持。尽管上半年受下游市场恢复初期、产业链订单释放节奏波动及客户采购进度延迟影响,高端装备配套板块收入下滑、亏损扩大,但行业仍具稳定发展动能。公司将持续深度聚焦该板块,通过整合资源、加大市场开拓力度、深耕客户等方式夯实发展基础,并动态调整采购计划,优化供应商结构,提高议价能力进行成本管控,以应对原材料价格波动等风险。
报告重点分析了哪些方面?
报告重点分析了公司高端装备配套板块的发展情况及未来规划。公司将继续深度聚焦高端装备配套板块,通过整合资源、加大市场开拓力度、深耕客户等方式夯实发展基础。同时,公司秉持稳健经营方针,持续优化内部控制体系与运营流程,提升市场响应能力,确保可持续发展。针对股价下跌,公司强调将提升内在价值,聚焦主营业务发展,提高经营效率与盈利水平。此外,报告还分析了原材料价格波动对公司的影响及应对措施,以及商业航天订单方面的情况。
当前市场对高端装备配套板块的判断是什么?
当前市场对高端装备配套板块的判断是,尽管上半年受下游市场恢复初期、产业链订单释放节奏波动及客户采购进度延迟影响,板块收入下滑、亏损扩大,但国家产业政策为行业未来发展建立良好环境,行业仍具稳定发展动能。公司通过整合资源、加大市场开拓力度、深耕客户等方式夯实发展基础,并动态调整采购计划,优化供应商结构,提高议价能力进行成本管控,以应对市场变化。整体来看,行业未来发展趋势向好,但仍需关注市场波动及原材料价格波动等风险。
研报中有哪些风险提示?
研报中提示的主要风险包括:高端装备配套板块上半年收入下滑、亏损扩大,主要受下游市场恢复初期、产业链订单释放节奏波动及客户采购进度延迟影响,叠加坏账准备及存货跌价准备因素;原材料价格波动风险,公司将动态调整采购计划,优化供应商结构,提高议价能力进行成本管控;商业航天订单方面,公司表示无应披露而未披露的信息,但需关注未来订单情况。此外,公司交易性金融资产主要为银行结构性存款,风险水平为R1低风险级别,但仍需关注金融市场波动风险。