猜你想问
首次加息对权益和商品市场有何影响?
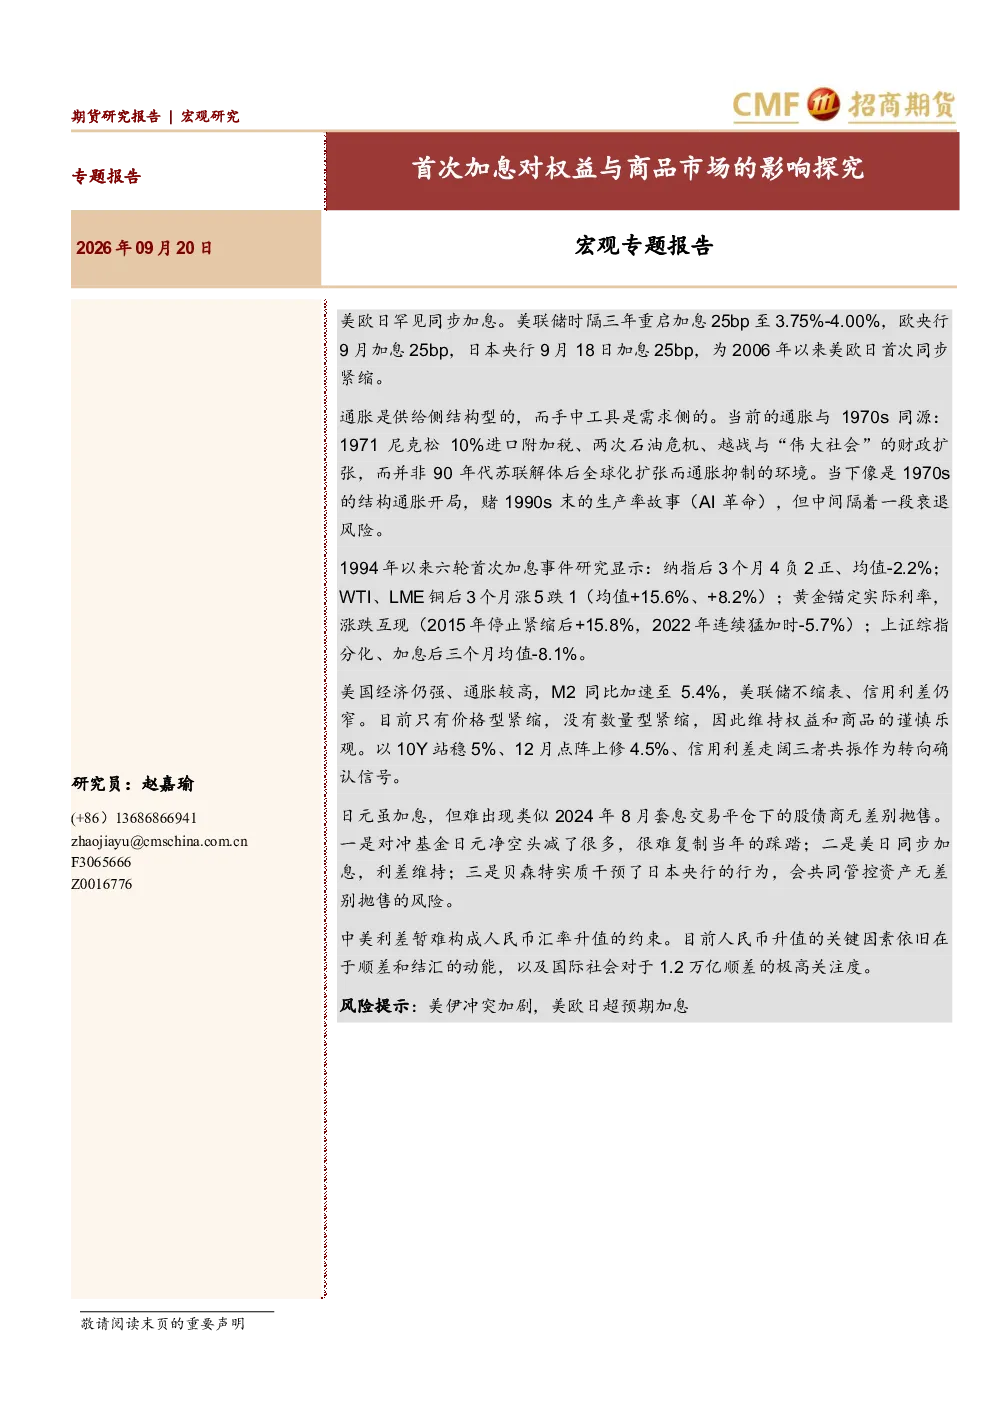
根据研报分析,首次加息对商品市场影响不大,对权益市场影响分化。以1994年以来六轮首次加息事件研究显示,后3个月WTI原油均值上涨15.6%,LME铜均值上涨8.2%,COMEX金均值上涨1.9%。而纳指均值下跌2.2%,CBOT大豆均值下跌3.7%,上证综指均值下跌8.1%。美股对首次加息的反应高度依赖加息前的市场状态,六轮纳指4负2正。黄金与实际利率绑定,首次加息本身很少是金价顶部,六轮后3个月平均上涨1.9%
美欧日同步加息的背景是什么?
2026年9月,美联储、欧央行和日本央行罕见同步加息25bp,分别至3.75%-4.00%、25bp和25bp,为2006年以来首次。当前通胀为供给侧结构型,与1970s同源,但当前经济环境与1990s不同,加息可能面临抑制通胀或引发衰退的两难选择。美联储9月加息25bp,点阵图年底中值上修至4.1%,16位官员中16人预期年内至少再加一次。声明删除“通胀部分反映能源等供给冲击”措辞,改为“国内支出保持韧性”,显示内需对通胀的贡献
报告如何分析首次加息后的市场表现?
报告以1994年以来六轮首次加息事件研究首次加息后的资产表现。研究发现,加息对商品方向影响不大,对权益影响分化。具体表现为WTI原油、LME铜、COMEX金均出现上涨,而纳指、CBOT大豆、上证综指均出现下跌。此外,黄金与实际利率绑定,首次加息本身很少是金价顶部,六轮后3个月平均上涨1.9%
如何判断转向确认信号?
报告提出以10年期美债收益率站稳5%、12月点阵图上修4.5%、信用利差走阔三者共振作为转向确认信号。这些信号可以帮助投资者判断加息周期可能进入尾声,市场可能转向其他方向。需要注意的是,这些信号并非绝对准确,投资者仍需结合其他信息进行综合判断
研报有哪些风险提示?
报告提示美伊冲突加剧、美欧日超预期加息等风险。美伊冲突加剧可能导致全球金融市场动荡,影响投资者信心。美欧日超预期加息可能导致市场出现剧烈波动,影响投资者资产配置。投资者需密切关注相关风险,做好风险管理