猜你想问
南向资金净流入态势如何?
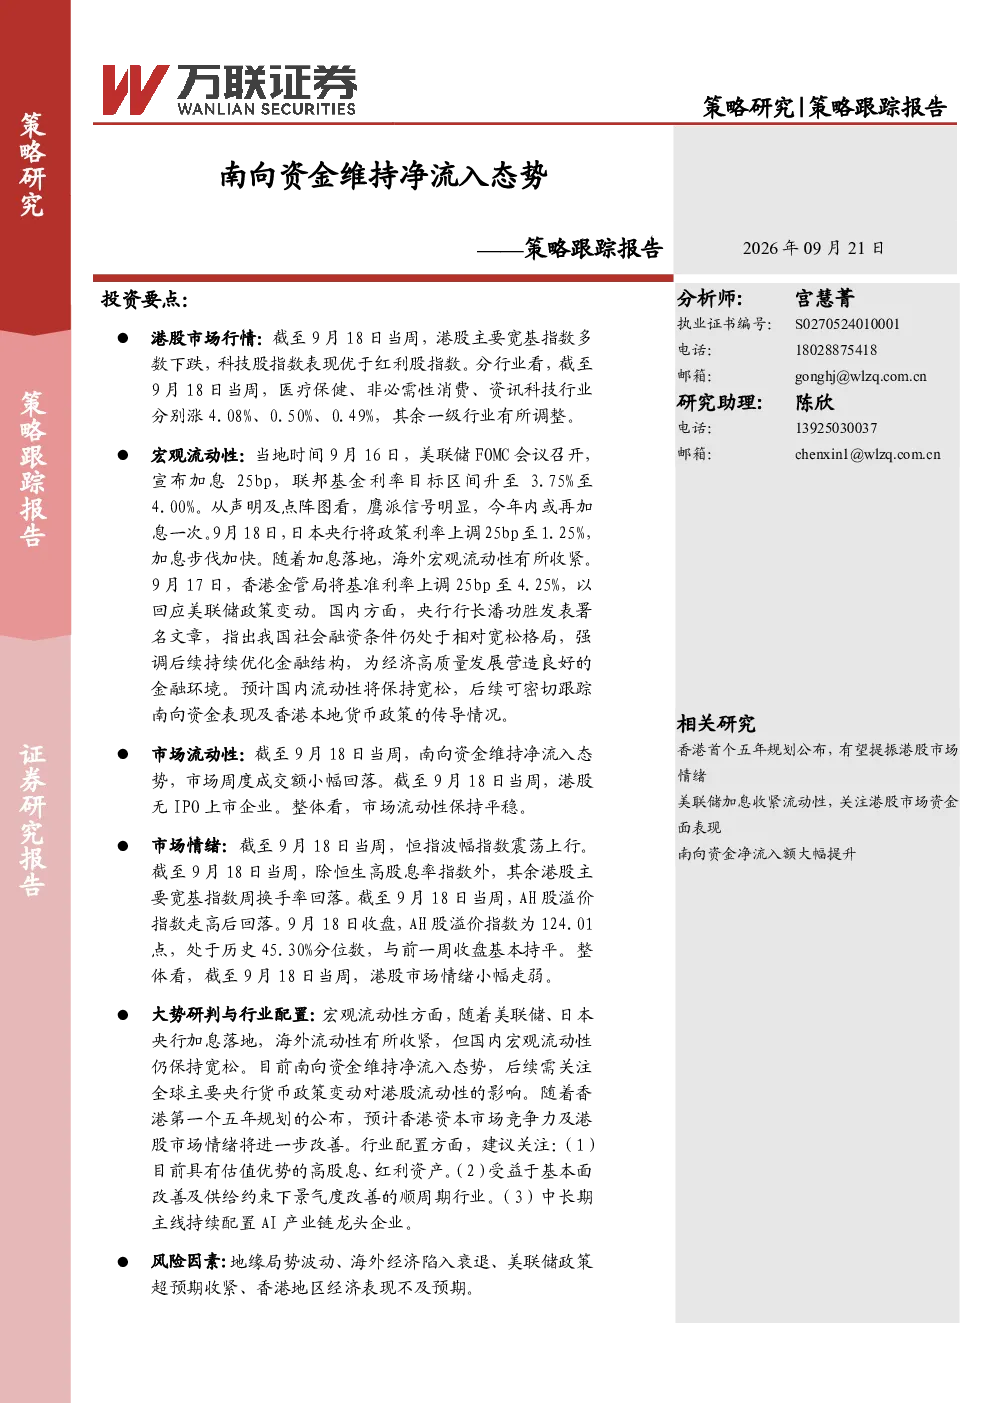
截至9月18日当周,南向资金维持净流入,周净买入额120.08亿港元,主要流入智谱、百度集团-W等企业。整体流动性平稳,成交额小幅回落,无IPO上市。这反映了港股市场在宏观流动性收紧背景下仍保持一定的资金吸引力,但需关注后续资金流向变化。
港股各行业表现如何?
当周港股多数宽基指数下跌,科技股表现优于红利股。医疗保健、非必需性消费、资讯科技行业分别上涨4.08%、0.50%、0.49%。行业间分化明显,投资者可关注基本面改善及供给约束的顺周期行业,以及具有估值优势的高股息资产。
报告重点分析了哪些方向?
报告重点分析了宏观流动性(美联储、日本央行加息对港股影响)、市场流动性(南向资金动向)、市场情绪(AH股溢价指数、恒指波幅指数)、香港五年规划对资本市场的影响,以及行业估值水平。建议关注AI产业链龙头企业及高股息红利资产。
当前港股市场现状如何?
港股市场在海外流动性收紧背景下表现震荡,除恒生高股息率指数外,其余指数换手率回落。AH股溢价指数处于历史45.30%分位数,市场情绪小幅走弱。南向资金持续净流入,显示内地资金对港股仍有配置意愿,但需警惕地缘局势及美联储政策超预期收紧风险。
研报提示了哪些风险?
报告提示的主要风险包括地缘局势波动、海外经济衰退可能引发的市场避险情绪升温,美联储政策超预期收紧可能带来的流动性压力,以及香港地区经济表现不及预期对市场信心的冲击。建议投资者关注全球宏观环境变化,合理配置资产以分散风险。
你可能感兴趣
策略跟踪报告:南向资金净流入额大幅提升
万联证券2026-09-14
港股市场流动性与估值跟踪:南向资金净流入速度创年内新高
国泰君安证券2024-11-18
港股市场流动性与估值跟踪:南向资金加速净流入港股成长股
国泰君安证券2024-11-03
策略跟踪报告:南向资金净买入额回升,市场流动性改善
万联证券2026-08-31
融资融券周报:两融资金维持净流入态势
中原证券2019-04-22
股债资金流向双周报:债市资金维持净流入态势,股市资金震荡
东吴证券2020-08-24
A股流动性跟踪周报(2019.01.14—2019.01.18):北上资金持续净流入态势,A股市场情绪仍低迷
东兴证券2019-01-21
A股流动性跟踪周报:北上资金延续净流入态势,新基金发行速度下降
东兴证券2018-11-12
A股流动性跟踪周报:北上资金呈现净流入态势 但市场情绪持续低迷
东兴证券2018-09-17