猜你想问
中国神华2026年半年度业绩说明会报告核心内容有哪些?
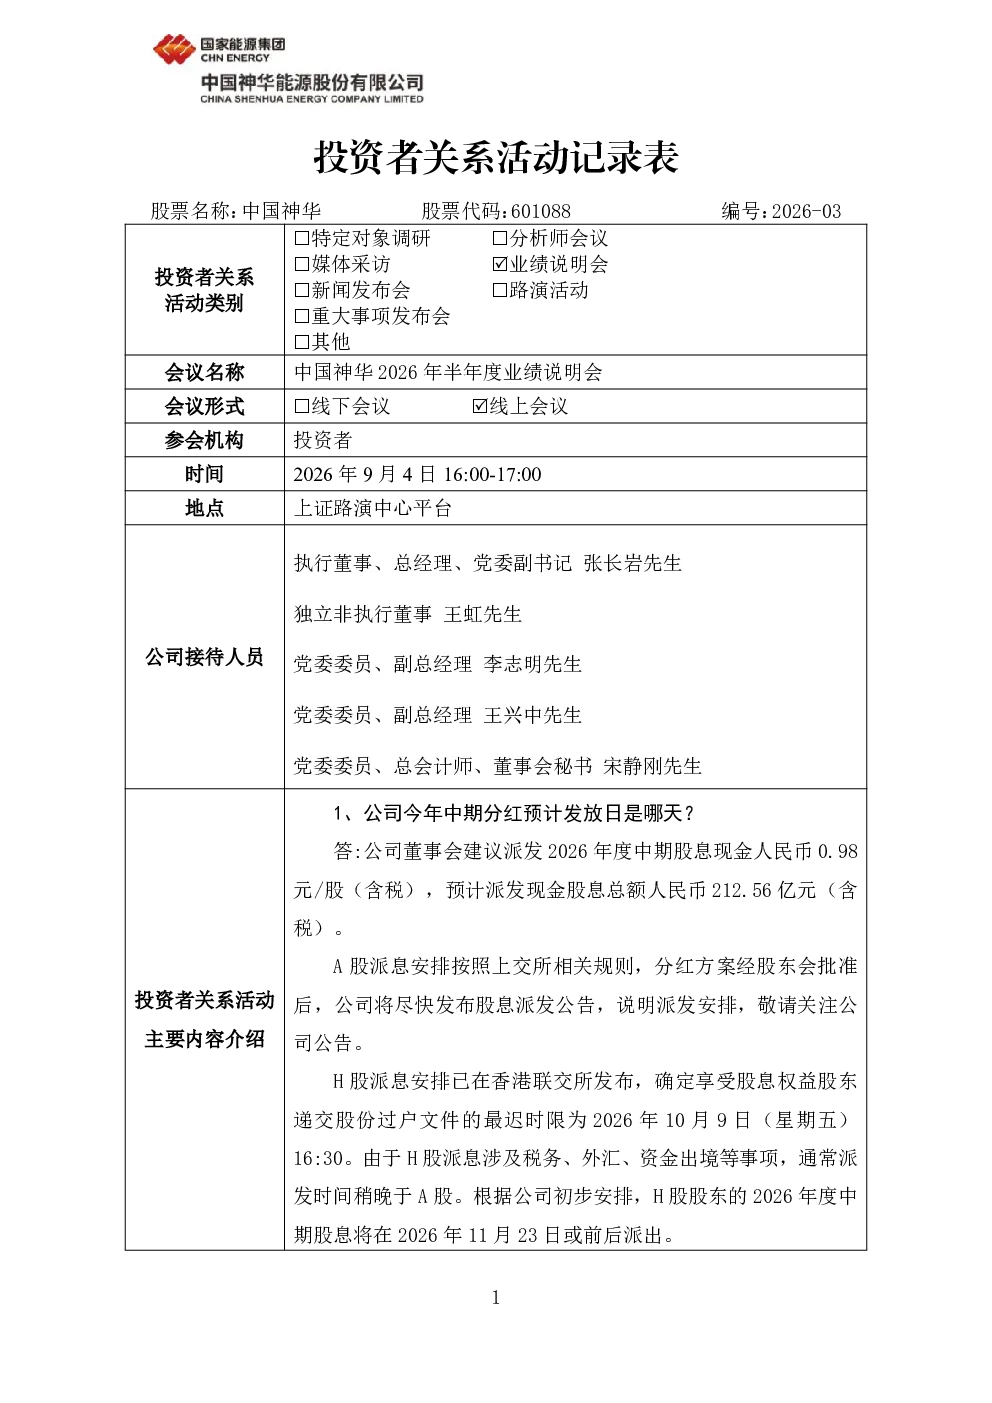
报告显示,中国神华收购的资产已按同一控制下企业合并规则纳入全年利润和分红基数。上半年,收购的11家资产贡献了业绩增量,合计商品煤产量9010万吨,发电量约292亿度,销售聚烯烃72.7万吨,油品49.2万吨,实现净利润68.81亿元。公司归母净利同比增长16.5%,基本每股收益增长8.0%。外购煤吨煤毛利约30.6元/吨,较上年同期提高20.8元/吨,主要原因是市场环境好转及公司拓展煤源。
煤炭行业发展趋势如何?
煤炭行业面临产量下降压力,上半年商品煤产量同比下降3.6%,主要受搬家倒面、征地滞后、煤层变薄等因素影响。但公司保有煤炭资源量1010.8亿吨,可采储量357.7亿吨,在建煤矿项目预计“十五五”期间完工投运。行业整体需关注资源可持续性和生产效率提升。
报告重点分析了哪些方向?
报告重点分析了公司收购资产并表影响、化工品及煤炭业务规划、电力及运输业务发展、ESG及治理措施、财务及风险控制、未来战略及市值管理。其中,收购资产贡献显著业绩增量,化工品产量计划明确,电力运输业务增长稳健,ESG评级保持行业首位,财务状况稳健,未来战略聚焦高端化、多元化、低碳化煤化工产业。
当前市场对神华的判断是什么?
市场关注神华收购资产贡献的业绩增量及外购煤毛利提升,同时关注煤炭产量下降与资源储备情况。电力运输业务增长为亮点,ESG表现优异。公司财务状况稳健,但需关注煤炭行业周期性波动及安全生产风险。
研报提示了哪些风险?
研报提示需关注煤炭产量下降风险,主要受搬家倒面、征地滞后、煤层变薄等因素影响。此外,电力业务面临售电价格下降和燃煤机组利用小时数减少的挑战。公司需持续优化债务结构,强化金融市场研判,保障流动性安全,并加强安全环保管理。
你可能感兴趣
002423 中粮资本 中粮资本控股股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-28
600816 建元信托 建元信托2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-24
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
689009 九号公司 九号有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
601702 华峰铝业 华峰铝业2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-27
688314 康拓医疗 西安康拓医疗技术股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-08
688692 达梦数据 达梦数据投资者关系活动记录表 2026年半年度业绩说明会 2026-010
未知机构2026-09-08
600089 特变电工 特变电工2026年半年度业绩说明会投资者关系活动记录表.doc
未知机构2026-09-15
603065 宿迁联盛 2026-002 宿迁联盛2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-15
688486 龙迅股份 龙迅股份2026年9月16日投资者关系活动记录表 龙迅股份2026年半年度业绩说明会
未知机构2026-09-16