猜你想问
这份研报主要分析了铁矿石的哪些方面?
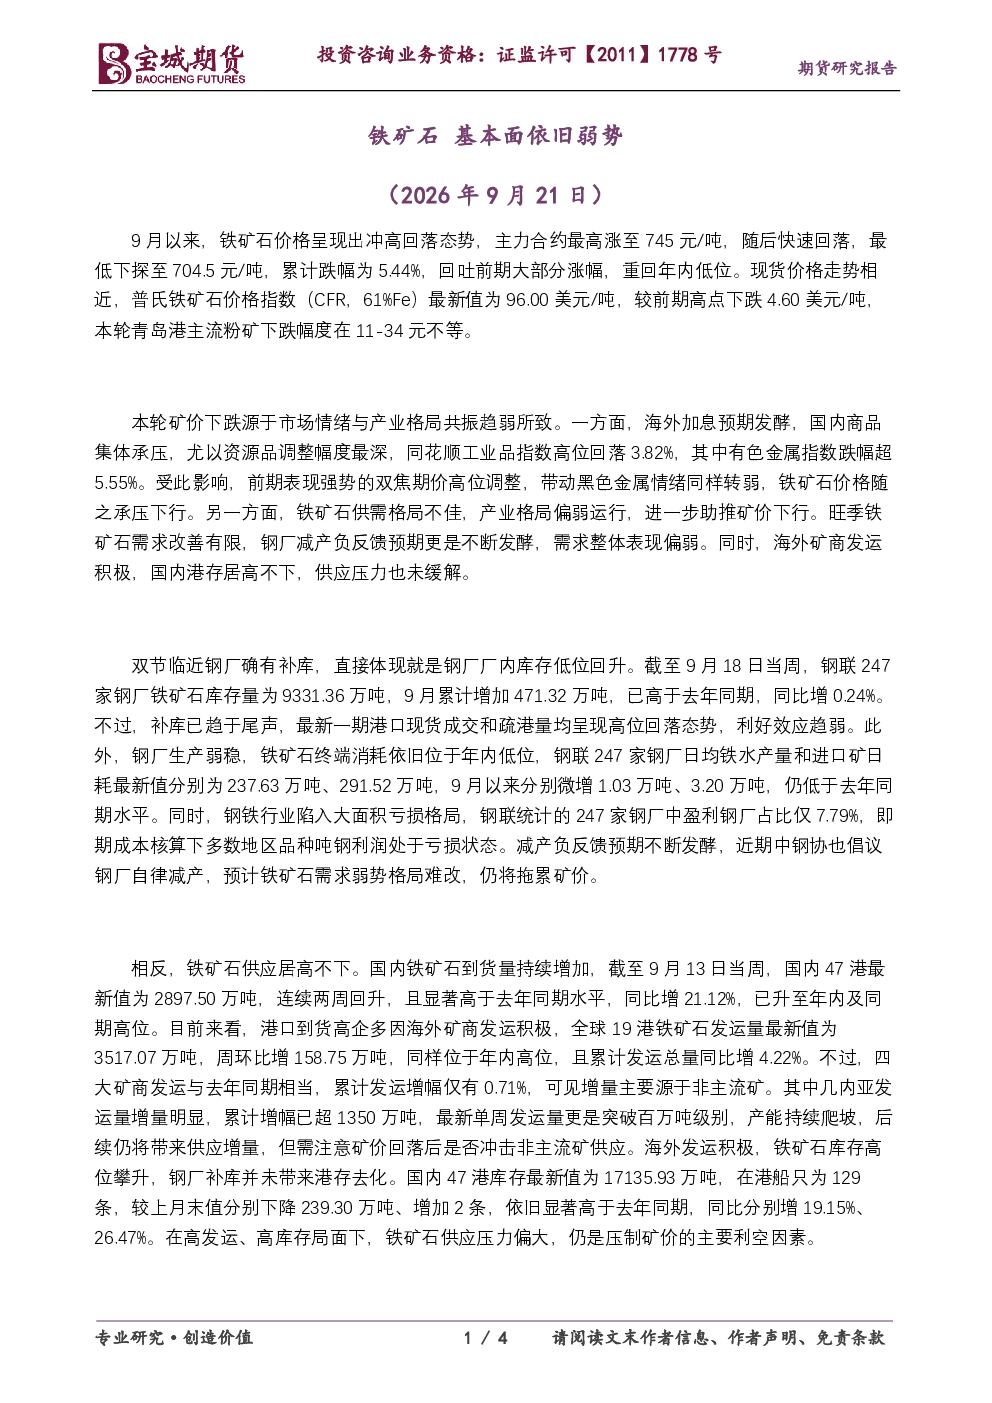
本报告重点分析了铁矿石价格走势、供需格局、市场情绪及未来趋势。报告指出9月以来铁矿石价格呈现冲高回落,主力合约累计跌幅5.44%,现货价格也随之下跌。价格下跌主要受海外加息预期、国内商品承压等因素影响,同时供需两端均表现不佳。需求端,钢厂补库趋于尾声,铁水产量和生产均显弱稳,钢铁行业大面积亏损,减产预期强烈。供应端,国内港口库存持续增加,海外矿商发运积极,库存高位未有效去化。支撑因素主要是海运费相对坚挺,但整体基本面未显著改善,价格承压运行。
铁矿石行业未来发展趋势如何?
从行业发展趋势看,铁矿石供需格局短期内难有根本性改善。需求端,钢铁行业景气度持续低迷,钢厂减产预期或持续,补库周期结束,需求端支撑力度有限。供应端,国内外矿商发运量维持高位,国内港口库存居高不下,库存去化面临较大压力。长期来看,铁矿石价格受全球钢铁需求、矿山产能及贸易格局等多重因素影响,但短期内基本面偏弱,价格预计低位震荡为主。海运费作为支撑因素,但难以抵消供需压力带来的价格下行风险。
研报中重点分析了哪些数据?
研报重点分析了铁矿石价格、库存、发运量及钢厂生产数据。价格方面,9月以来主力合约累计跌幅5.44%,重回年内低位,普氏铁矿石指数(CFR,61%Fe)下跌4.60美元/吨至96.00美元/吨,青岛港主流粉矿价格也出现明显下滑。库存方面,截至9月13日当周,国内47港库存达2897.50万吨,同比增21.12%,升至年内高位;全球19港铁矿石发运量周环比增158.75万吨至3517.07万吨,同比增4.22%。钢厂数据方面,截至9月18日当周,钢厂进口矿日耗291.52万吨/日,9月以来微增3.20万吨,仍低于去年同期,显示需求疲软。
当前铁矿石市场处于什么状态?
当前铁矿石市场处于供需双弱的低迷状态。价格方面,铁矿石价格持续下跌,主力合约和现货价格均创下年内新低,显示市场情绪悲观。供需方面,需求端钢厂补库结束,铁水产量和生产保持弱稳,但钢铁行业大面积亏损,减产压力增大。供应端,国内外矿商发运积极,港口库存持续攀升,库存高位压力显著。市场情绪受海外加息预期、国内商品承压等因素影响转弱,工业品指数高位回落,黑色金属整体情绪低迷。整体来看,铁矿石基本面未出现实质性改善,价格承压运行。
投资铁矿石相关资产需注意哪些风险?
投资铁矿石相关资产需关注多重风险。首先,基本面风险,当前铁矿石供需格局不佳,需求端持续疲软,供应端库存高位,价格下行压力显著。其次,市场情绪风险,海外加息预期发酵可能持续打压商品市场情绪,国内商品承压也可能进一步削弱工业品需求。再次,政策风险,钢铁行业亏损严重,中钢协倡议钢厂减产可能引发更大幅度的供应收缩,需关注政策变动对供需格局的影响。最后,成本端风险,海运费虽相对坚挺,但若全球大宗商品价格持续下跌,海运成本也可能承压,进而影响铁矿石价格。综合来看,铁矿石基本面偏弱,投资需谨慎评估风险。