猜你想问
这份研报的核心内容是什么?
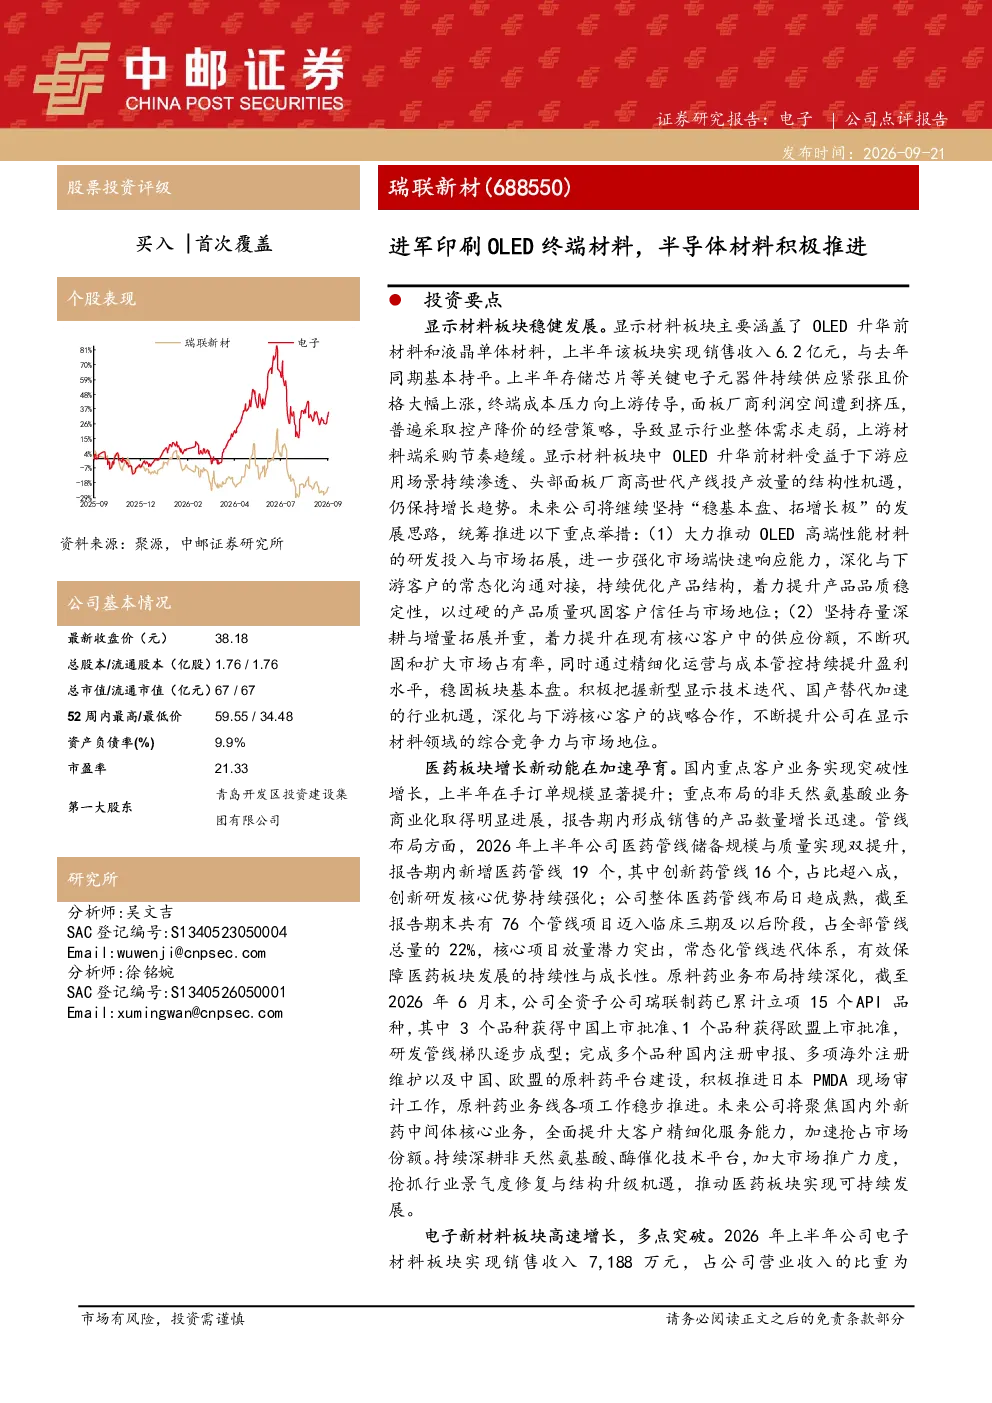
该研报分析了公司在显示材料、医药和电子新材料三大板块的业绩表现。显示材料板块上半年收入6.2亿元,OLED升华前材料受益下游应用渗透保持增长;医药板块国内重点客户业务实现突破性增长,上半年在手订单规模显著提升,新增医药管线19个;电子新材料板块上半年实现销售收入7,188万元,同比增长161.82%,成为公司业绩增长的核心驱动力,主要增长驱动包括半导体相关材料规模扩张、ArF光刻胶单体量产供货、封装胶单体销量增长以及国内头部光刻胶企业采购需求增长。
半导体材料行业的发展趋势如何?
半导体材料行业正经历快速发展,特别是电子新材料板块成为公司业绩核心驱动力。主要增长驱动包括半导体相关材料规模迅速扩张,收入同比增长约236%;ArF光刻胶单体和多款新品陆续量产供货,PSPI单体业务与日本行业头部企业达成深度战略合作;封装胶单体销量同比增长约74%。这些数据表明,随着半导体国产替代进程加速,国内头部光刻胶企业采购需求显著增长,行业前景广阔。
研报重点分析了哪些方向?
研报重点分析了公司在显示材料、医药和电子新材料三大板块的协同发展情况。显示材料板块受益于结构性机遇保持增长,医药板块增长新动能加速孕育,电子新材料板块成为业绩核心驱动力。公司通过三大板块的协同发展,实现业绩高速增长。此外,研报还分析了公司未来的研发投入、市场拓展和产能扩张计划,以及如何提升综合竞争力与市场地位。
当前市场现状如何判断?
当前市场现状显示公司业绩高速增长,主要得益于电子新材料板块的强劲表现。电子新材料板块上半年实现销售收入7,188万元,同比增长161.82%,成为公司业绩增长的核心驱动力。显示材料板块虽然受终端成本压力影响,但OLED升华前材料仍保持增长趋势。医药板块国内重点客户业务实现突破性增长,上半年在手订单规模显著提升。这些数据表明,公司在多个板块均展现出良好的发展势头。
研报提到了哪些风险提示?
研报提到了原材料价格波动风险、创新药研发进度不及预期风险、宏观政策及地缘政治风险等。原材料价格波动可能影响公司成本控制,创新药研发进度不及预期可能影响医药板块业绩,宏观政策及地缘政治风险可能对公司的市场拓展和产能扩张计划产生影响。这些风险因素需要公司密切关注并采取相应措施进行管理。