猜你想问
这份研报的核心内容是什么?
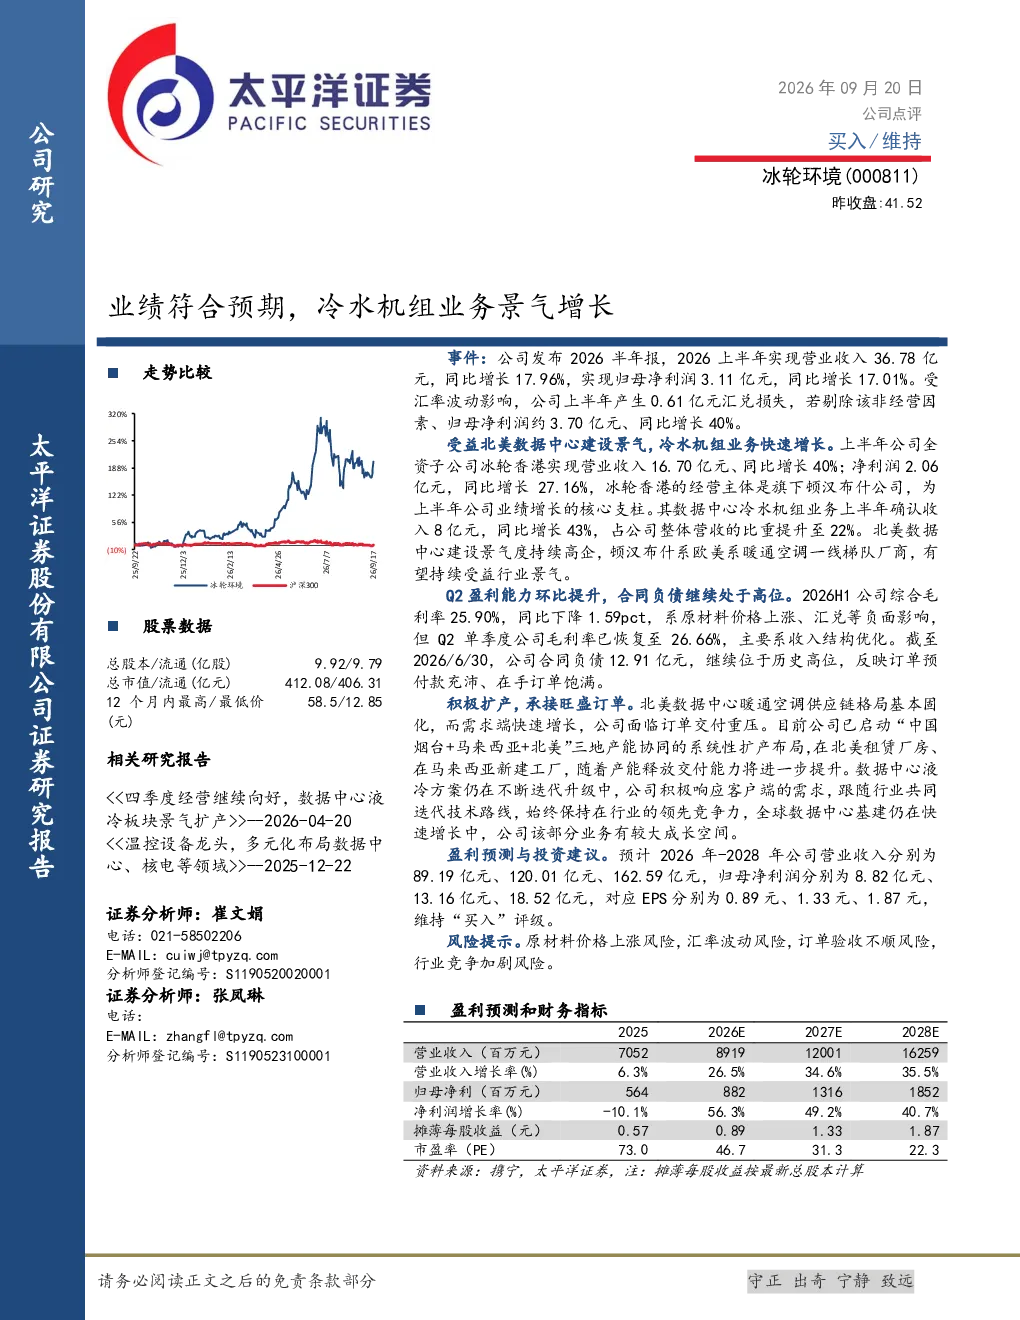
报告显示公司2026上半年营收36.78亿元,同比增长17.96%;归母净利润3.11亿元,同比增长17.01%。剔除汇兑损失后净利润约3.70亿元,同比增长40%。业绩增长主要受益于北美数据中心建设景气,子公司冰轮香港营收16.70亿元、同比增长40%,净利润2.06亿元、同比增长27.16%,其中数据中心冷水机组业务确认收入8亿元、同比增长43%,占公司整体营收比重提升至22%。
数据中心冷水机组行业发展趋势如何?
数据中心建设景气带动冷水机组需求增长,公司数据中心冷水机组业务确认收入同比增长43%,占公司整体营收比重提升至22%。公司积极扩产,启动“中国烟台+马来西亚+北美”三地产能协同布局,数据中心液冷方案持续迭代,保持行业领先竞争力。全球数据中心基建仍具较大成长空间。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长驱动因素,特别是北美数据中心建设带来的冷水机组业务景气增长。同时关注公司盈利能力提升,毛利率恢复至26.66%,主要系收入结构优化。此外,报告还分析了公司积极扩产、产能协同布局以及数据中心液冷方案的技术优势。
当前市场现状如何判断?
公司订单饱满,合同负债12.91亿元,处于历史高位,反映市场需求旺盛。北美数据中心建设是主要增长动力,公司子公司冰轮香港在数据中心冷水机组业务表现突出。全球数据中心基建仍具较大成长空间,但行业竞争可能加剧。
研报提示了哪些风险?
研报提示的风险包括原材料价格上涨、汇率波动、订单验收不顺以及行业竞争加剧等。原材料价格波动可能影响公司成本控制,汇率波动可能影响利润,订单验收不顺可能影响业绩兑现,行业竞争加剧可能影响市场份额和盈利能力。
你可能感兴趣
2020年三季报预告点评:Q3业绩增长符合预期,国内灵活用工业务高景气
文化传媒西部证券2020-10-15
冰轮环境数据中心冷水机组业务分析海外优势与订单增长
未知机构2026-07-23
业绩符合预期,覆铜板景气提升,通讯业务短期承压
电子设备安信证券2020-10-26
宗申动力2026Q2业绩符合预期 海外业务景气
未知机构2026-08-30
Q3业绩符合预期,新能源业务持续高景气
有色金属西南证券2022-10-31
2019年业绩快报点评:业绩符合预期,ETC+V2X业务布局持续高景气
信息技术国信证券2020-03-02
2020年三季报点评:业绩符合预期,智能汽车、智能物联网业务持续高景气
信息技术国信证券2020-10-29
业绩符合预期,大数据业务持续高景气
信息技术西南证券2020-08-31
业绩符合预期,双蓝业务维持高景气
电子设备山西证券2014-08-27
业绩符合预期,静待景气复苏及新业务放量
建筑建材国盛证券2023-04-30