猜你想问
大唐药业投资者关系活动记录表核心内容有哪些?
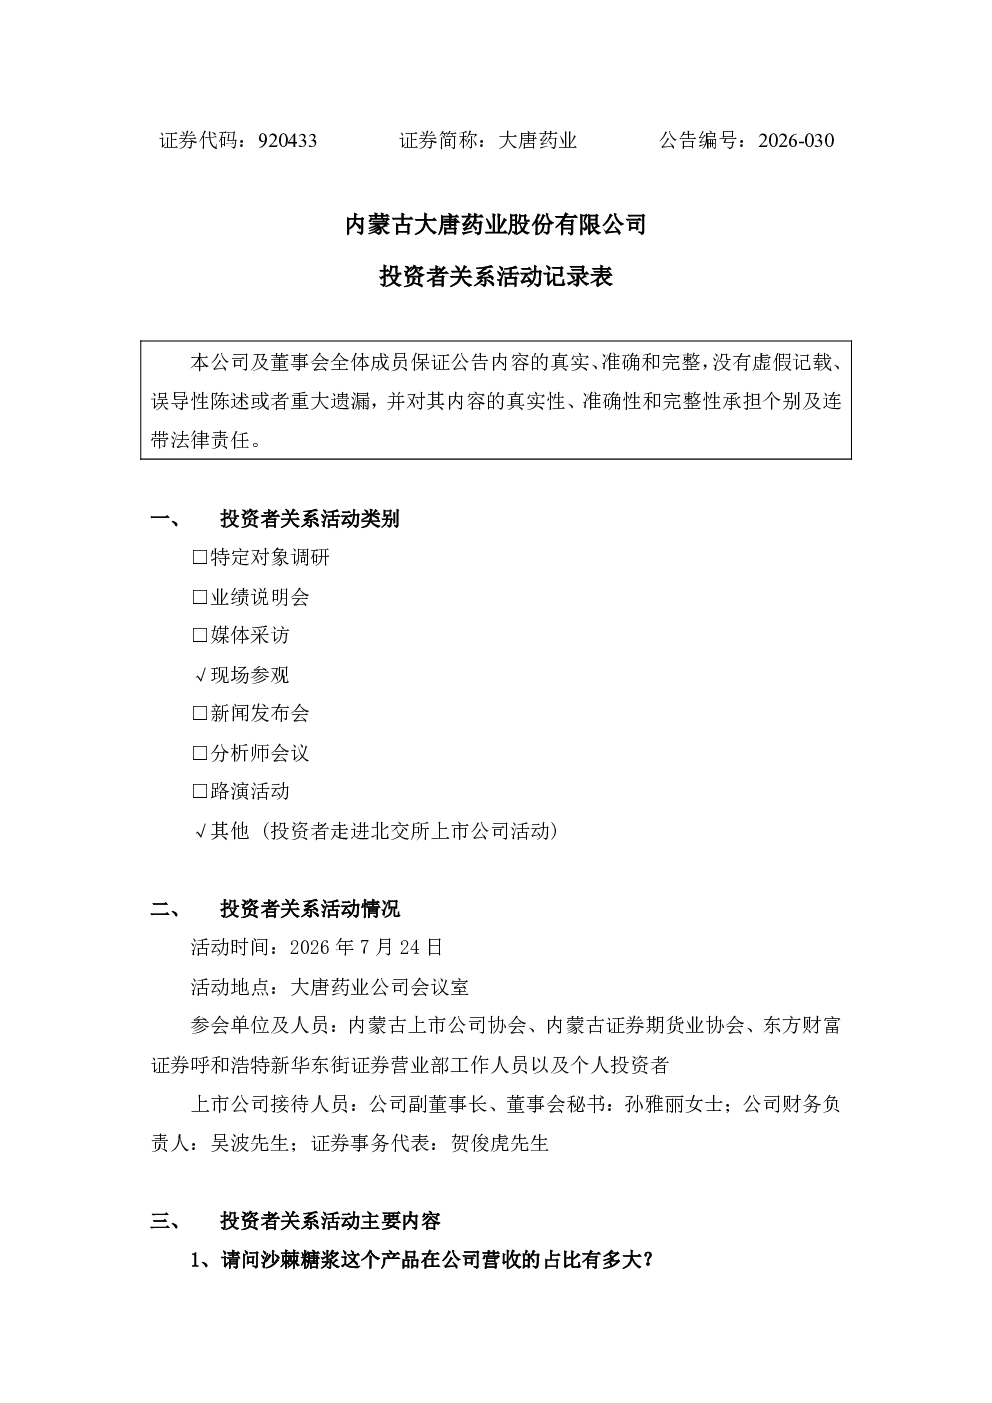
大唐药业投资者关系活动记录表显示,公司主要业务为沙棘糖浆,2025年营收占比约12%。产品以化学制剂药和中成药为主,无仿制药及出口业务。研发聚焦中蒙药现代化,与中央民族大学等高校合作,未来将加大知识产权保护。销售模式为经销(药店)+学术推广(医院),主要商业客户包括九州通、国药控股等,连锁药店覆盖一心堂、健之佳等。公司暂无自建药店计划,未来将优化营销模式,深化与领先医药服务商的合作。
大唐药业所处赛道行业发展趋势如何?
大唐药业所处医药行业趋势显示,中蒙药现代化开发是重要方向,政策支持力度加大。公司研发体系完善,与多高校科研院所建立联合体,推进中蒙药二次开发。同时,医药销售渠道多元化发展,经销和学术推广模式并存,大型连锁药店合作是关键。未来行业将更加注重知识产权保护和创新成果转化,中蒙药产品市场潜力逐步释放。
大唐药业研报重点分析了哪些方向?
大唐药业研报重点分析了沙棘糖浆业务贡献、研发体系建设及销售渠道布局。沙棘糖浆作为公司核心产品,营收占比约12%,功能主治明确。研发方面,公司构建了国家级、自治区级、市级三层次科技研发体系,与中央民族大学等高校合作推进中蒙药二次开发,未来方向是深化现代化开发。销售渠道以经销和学术推广为主,与九州通、国药控股等大型商业客户及一心堂等连锁药店合作紧密,未来将优化营销模式。
大唐药业市场现状如何判断?
大唐药业市场现状显示,公司业务以中成药和化学制剂药为主,沙棘糖浆是核心产品,2025年营收占比约12%。产品线集中于国内市场,无仿制药及出口业务。销售渠道以经销和学术推广为主,覆盖九州通、国药控股等大型商业客户及一心堂、健之佳等连锁药店。研发聚焦中蒙药现代化,与多高校合作,但尚未形成显著的外部市场影响力。
大唐药业研报存在哪些风险提示?
大唐药业研报提示的风险点包括:产品结构单一,沙棘糖浆营收占比约12%,依赖度较高;无仿制药及出口业务,市场拓展受限;研发成果转化周期长,中蒙药现代化开发存在不确定性;销售渠道过度依赖经销和学术推广,自建药店计划暂无,未来销售模式优化效果有待观察。此外,医药行业政策变化及市场竞争加剧也可能对公司经营产生影响。