猜你想问
富邦科技这份研报主要讲了什么内容?
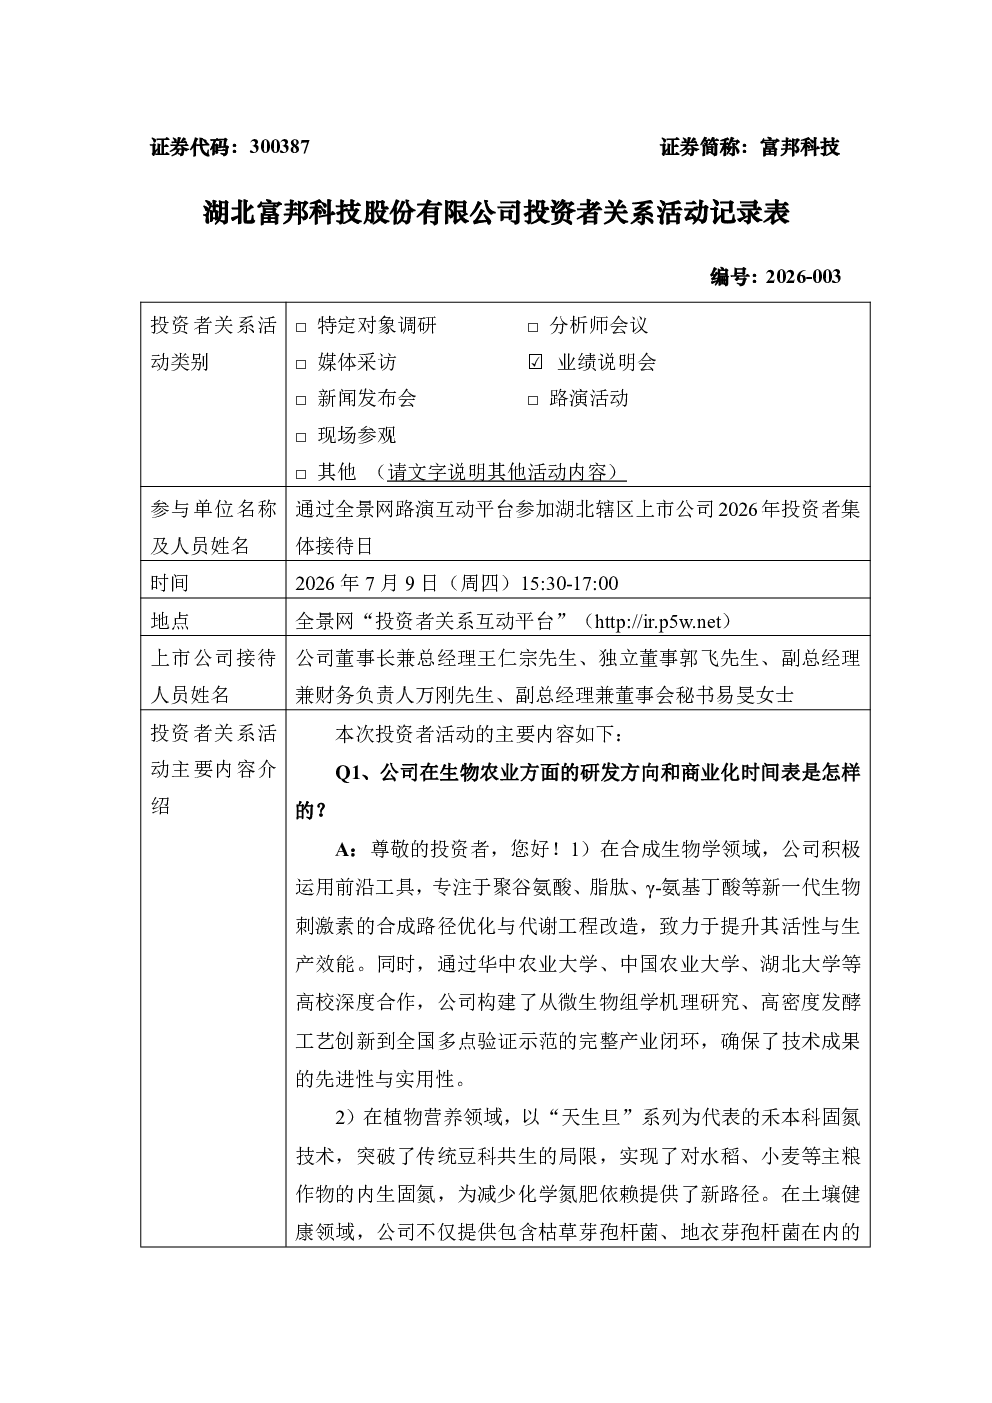
这份研报详细介绍了富邦科技的业务范围,涵盖复合微生物菌剂、生物刺激素、生物农药及食品添加剂等领域。公司通过“代谢产物+活菌”协同作用优化根际微生态、改良土壤结构,并以聚谷氨酸、γ-氨基丁酸等核心成分增强作物抗逆能力、提高养分利用效率。核心产品包括微生物菌剂、生物肥料、生物刺激素、生物农药及根结线虫防治方案,服务于绿色食品与有机农业生产需求。报告还分析了公司2025年的财务表现,营业收入13.82亿元,同比增长11.87%;归母净利润5,923.52万元,扣非净利润1.01亿元,同比增长15.36%。净利润同比下滑主要受非经常性损益变动影响,其中HNC股权转让延期支付利息等事项产生营业外支出约4,845.50万元。公司以“数字+生物”双轮驱动发展战略推进现代农业业务,2025年该板块实现营收25,660.94万元,同比增长24.20%。公司持续推进外延并购,重点考察农化助剂与特种肥料领域的核心研发及生产标的,以及现代农业板块的生物合成、物联网、大数据分析及智能装备企业。公司已在中国、欧洲、非洲形成三大业务中心,2025年境外收入6.29亿元,占总收入45.52%。公司“聚合”与“闭环”战略以数字技术与生物技术为双轮驱动,构建覆盖农业生产全流程的智能服务生态。标杆项目“番茄公社”和“五倍农业”分别从技术集成和产业闭环维度推动战略落地。公司创新推出PSC综合服务模式,与客户结成紧密合作关系。公司农化助剂业务收入9.91亿元,毛利率27.10%,已形成涵盖肥料助剂、生物助剂、土壤调理剂等在内的综合性技术平台。公司积极拓展与磷化工头部企业的联合研发和定制化服务。公司绿色助剂业务已成功开发水溶性防结剂、磷石膏增白剂等环保型产品,2025年助剂业务同比增长9.86%。生物农业业务方面,已推出“天生旦”系列微生物固氮菌剂,并在14个省/自治区、16类作物上完成数万亩示范验证。在线虫防治领域,已筛选出73株以上高活性菌株,并推出多个新产品。中长期规划坚定推行“聚合”与“闭环”战略,推动农化助剂与生物农业业务协同“走出去”。公司将持续完善原材料采购管理体系,通过多元化采购渠道、优化供应商结构和加强战略合作降低对单一原材料品类和单一供应区域的依赖。同时,公司将持续推进成本精细化管理,提升产品附加值和综合解决方案能力,增强对原材料价格波动的消化能力和风险承受能力。
生物农业赛道未来发展趋势如何?
生物农业赛道未来发展趋势向好,主要得益于全球对可持续农业和绿色食品需求的增长。生物农业通过利用微生物、生物刺激素、生物农药等技术,能够优化土壤健康、提高作物抗逆性和养分利用效率,减少对化学农药和化肥的依赖,符合全球可持续发展的趋势。富邦科技等领先企业通过“数字+生物”双轮驱动发展战略,整合生物技术与数字技术,构建覆盖农业生产全流程的智能服务生态,推动农业向精准化、智能化方向发展。同时,生物农业企业积极拓展国际市场,通过外延并购和设立海外子公司,加速全球化布局。未来,生物农业领域的技术创新和产业链整合将成为行业发展的关键,企业需要持续加强研发投入,提升产品竞争力,并完善供应链管理,以应对市场变化和风险。
这份研报重点分析了富邦科技的哪些方面?
这份研报重点分析了富邦科技的多个方面。首先,详细介绍了公司的业务范围和核心产品,包括复合微生物菌剂、生物刺激素、生物农药及食品添加剂等,以及其在绿色食品与有机农业生产中的应用。其次,报告分析了公司2025年的财务表现,包括营业收入、净利润等关键指标,并解释了净利润同比下滑的原因。此外,报告重点介绍了公司以“数字+生物”双轮驱动发展战略推进现代农业业务的情况,以及公司持续推进外延并购和国际化战略的举措。报告还分析了公司农化助剂和生物农业业务的现状,包括收入结构、毛利率、产品创新等。最后,报告强调了公司未来在原材料采购管理、成本精细化管理等方面的规划,以增强风险承受能力。总体而言,研报全面分析了富邦科技的业务、财务、战略和发展规划,为投资者提供了深入了解公司的重要信息。
从市场现状来看,富邦科技处于什么位置?
从市场现状来看,富邦科技在生物农业领域处于领先地位。公司业务涵盖复合微生物菌剂、生物刺激素、生物农药及食品添加剂等多个方面,产品和服务广泛应用于绿色食品与有机农业生产。公司通过“数字+生物”双轮驱动发展战略,构建了从菌种选育到制剂产品的全产业链闭环,并依托富邦湘渝、康欣生物等载体,形成了较强的技术优势和市场竞争力。2025年,公司现代农业板块实现营收25,660.94万元,同比增长24.20%,境外收入占比达45.52%,显示出公司较强的国际化布局能力。此外,公司农化助剂业务收入9.91亿元,毛利率27.10%,已形成涵盖肥料助剂、生物助剂、土壤调理剂等在内的综合性技术平台。公司在生物农业领域的技术创新和产业链整合能力,以及持续的外延并购和国际化战略,使其在市场竞争中占据有利地位。未来,随着生物农业市场的快速发展,富邦科技有望进一步扩大市场份额,提升行业影响力。
研报中提示了哪些风险?
研报中提示了富邦科技面临的一些风险。首先,公司净利润同比下滑主要受非经常性损益变动影响,其中HNC股权转让延期支付利息等事项产生营业外支出约4,845.50万元,这表明公司在资产处置和财务风险管理方面存在一定的不确定性。其次,公司持续推进外延并购和国际化战略,虽然有助于扩大市场份额和提升竞争力,但也可能带来整合风险和海外市场运营风险。此外,公司业务高度依赖核心原材料,如聚谷氨酸、γ-氨基丁酸等,如果这些原材料价格波动较大,可能会影响公司的盈利能力。因此,公司需要持续完善原材料采购管理体系,通过多元化采购渠道、优化供应商结构和加强战略合作,降低对单一原材料品类和单一供应区域的依赖。同时,公司还需要持续推进成本精细化管理,提升产品附加值和综合解决方案能力,以增强对原材料价格波动的消化能力和风险承受能力。这些措施将有助于公司更好地应对潜在的市场风险。