猜你想问
力源信息碳化硅产品发展前景如何?
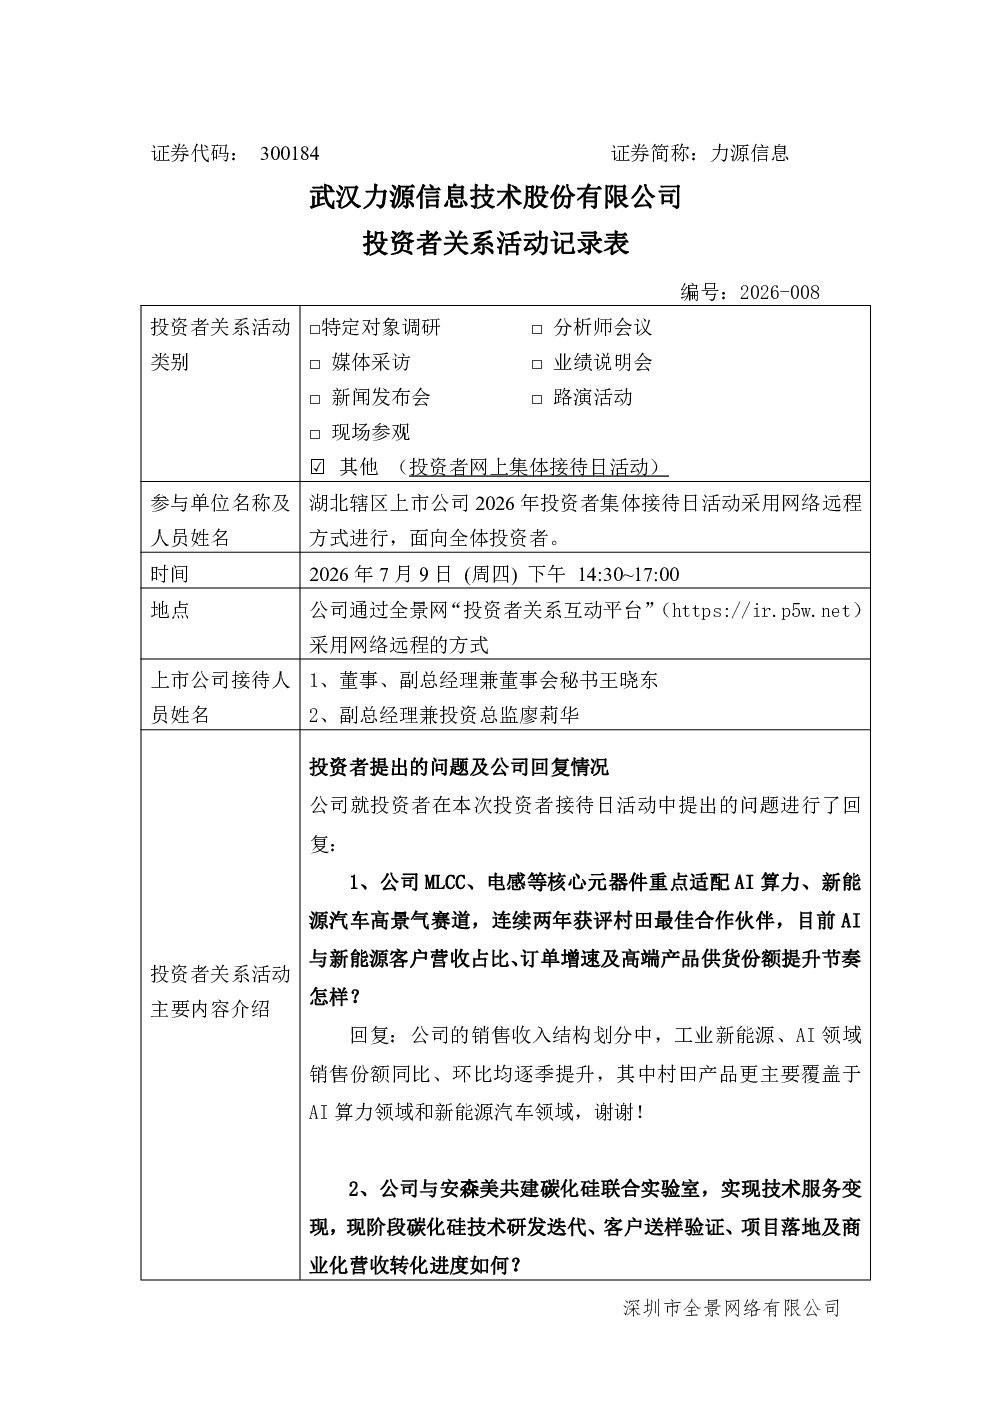
公司与安森美建立碳化硅联合实验室后,预计碳化硅产品将实现大规模营收转化,推动销售额大幅增加。目前碳化硅产品已进入商业化阶段,未来有望成为公司新的增长点,但具体营收转化速度和规模仍需持续关注。
力源信息自研MCU芯片业务占比及未来规划?
公司自研MCU芯片产品线聚焦M0、M0+系列,适配消费与工业场景,但现阶段自研芯片业务占比仍较小,对整体毛利贡献有限。未来公司计划通过产品适配、客户导入、技术分销赋能等方式进行中长期业务拓展,提升自研芯片业务的市场份额。
力源信息在机器人等新兴赛道的布局情况?
公司持续拓展机器人、光模块、液冷等新兴赛道,已向头部机器人企业送样配套产品。凭借多年发展积累的上游产品线和下游客户资源,公司对新兴领域如机器人等有信心把握机会,并计划通过技术分销赋能等方式进行中长期业务拓展。
力源信息电子元器件分销业务现状及优势?
公司以电子元器件技术分销为核心,代理村田、安森美、意法等一线品牌,其中村田MLCC为第一大产品线。现阶段分销业务订单储备充足,产能交付保障能力较强,行业周期下毛利率维稳。主要服务AI算力市场和新能源汽车客户,代理的核心产品线如村田MLCC、安森美碳化硅、意法半导体光模块MCU等业务增长显著。
力源信息面临的主要经营风险?
公司主要经营风险包括市场竞争加剧、供应链波动、技术更新迭代快等。电子元器件行业存在周期性波动,若市场需求变化可能导致订单减少。此外,自研芯片业务占比仍较小,若未来发展不及预期,可能对公司整体业绩造成影响。
你可能感兴趣
000166 申万宏源 000166申万宏源投资者关系管理信息20260709
未知机构2026-07-09
000670 盈方微 000670盈方微投资者关系管理信息20260709
未知机构2026-07-09
301211 亨迪药业 301211亨迪药业投资者关系管理信息20260709
未知机构2026-07-09
001289 龙源电力 001289龙源电力投资者关系管理信息20260709
未知机构2026-07-09
002932 ST明德 002932 ST明德投资者关系管理信息20260709
未知机构2026-07-09
300390 天华新能 300390天华新能投资者关系管理信息20260709
未知机构2026-07-09
300387 富邦科技 300387富邦科技投资者关系管理信息20260709
未知机构2026-07-09
000811 冰轮环境 000811冰轮环境投资者关系管理信息20260709
未知机构2026-07-09
300575 中旗股份 300575中旗股份投资者关系管理信息20260709
未知机构2026-07-09
300395 菲利华 300395菲利华投资者关系管理信息20260709
未知机构2026-07-09