猜你想问
回天新材2026年投资者关系活动记录表核心内容有哪些?
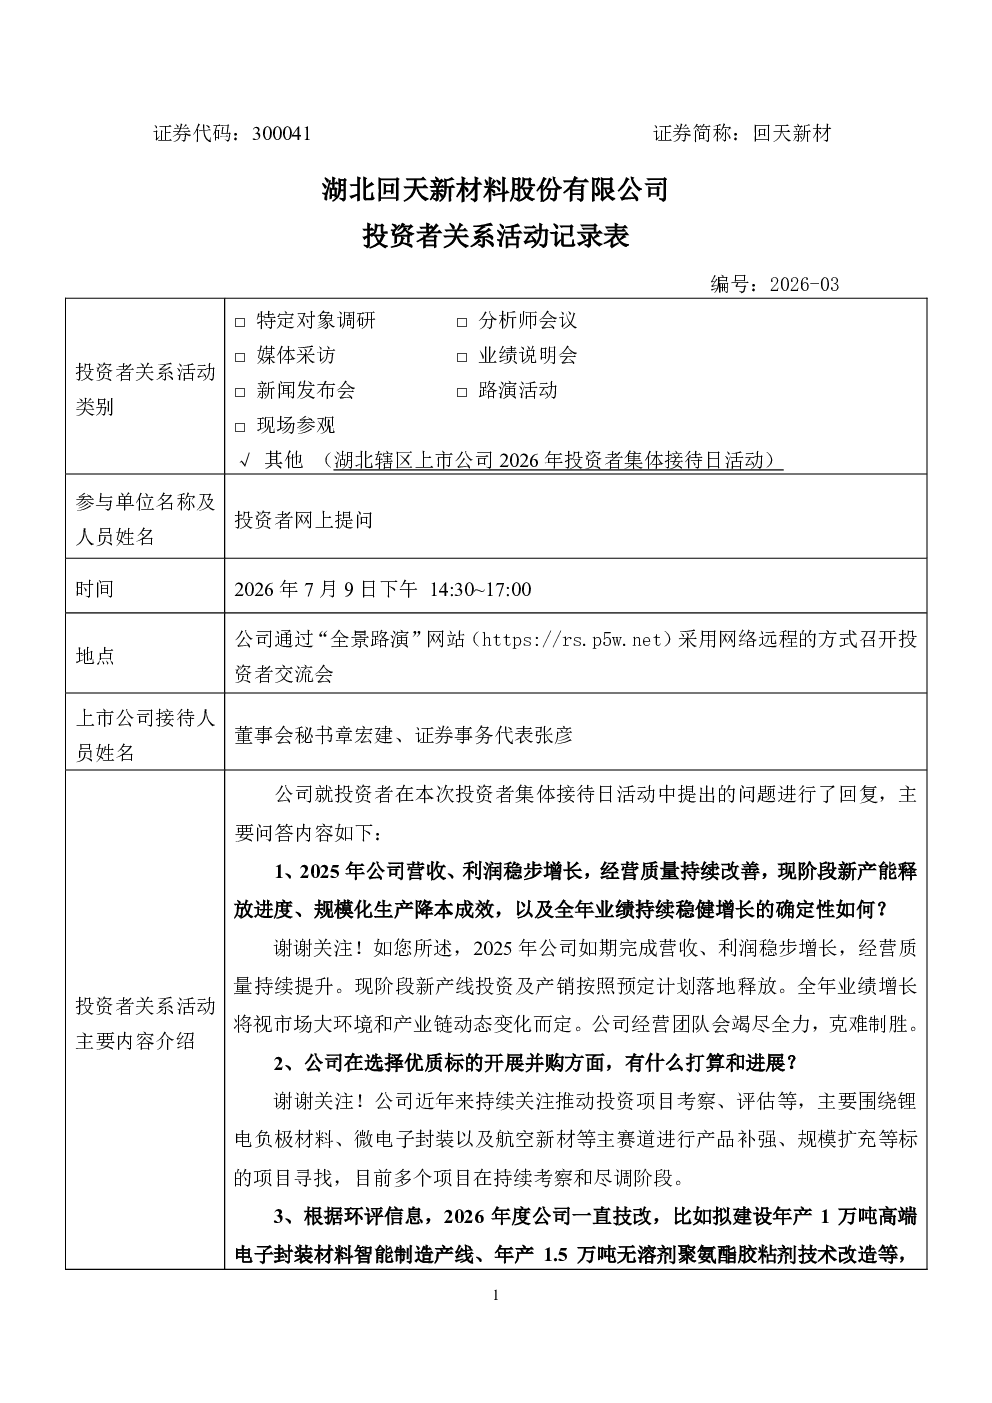
回天新材2026年投资者关系活动记录表显示,公司计划通过并购选择优质标的,但具体打算和进展未披露。2026年度技改项目包括高端电子封装材料、无溶剂聚氨酯胶粘剂产线,旨在满足新能源、锂电、汽车、电子等领域高端材料需求,预计市场需求随客户出口向好而增大。锂电用胶业务为高增长赛道,负极胶技术成熟,已通过多家头部客户验证并稳定供货,2026年将持续深化现有客户应用、拓展优质客户,并推进杂化胶等新品研发,通过技术、产能、客户、新品四维协同驱动增长。半导体领域产品已在多家头部客户处测试或供货,但具体客户信息保密,该业务为重点开拓方向,公司将持续加大投入以推进客户拓展和业务上量。公司通过半导体封装、高端PCB电子胶切入算力芯片、封测领域实现国产替代,部分高端产品已完成技术认证和小批量供货,市场供求健康稳定,后续放量空间可观。光伏胶业务为国内工程胶粘剂龙头,全球市占率领先,但受上游原材料价格和行业竞争影响,产能利用率、下游订单储备及毛利率维稳水平需关注。
回天新材报告提及的赛道/行业发展趋势如何?
回天新材报告显示,公司锂电用胶业务处于高增长赛道,负极胶技术成熟,已通过多家头部客户验证并稳定供货,2026年将持续深化现有客户应用、拓展优质客户,并推进杂化胶等新品研发,通过技术、产能、客户、新品四维协同驱动增长。半导体领域产品已在多家头部客户处测试或供货,该业务为重点开拓方向,公司将持续加大投入以推进客户拓展和业务上量。公司通过半导体封装、高端PCB电子胶切入算力芯片、封测领域实现国产替代,部分高端产品已完成技术认证和小批量供货,市场供求健康稳定,后续放量空间可观。光伏胶业务为国内工程胶粘剂龙头,全球市占率领先,但受上游原材料价格和行业竞争影响,产能利用率、下游订单储备及毛利率维稳水平需关注。这些内容反映了公司在新能源、锂电、汽车、电子、半导体、光伏等领域的布局和发展趋势。
回天新材报告重点分析了哪些方向?
回天新材报告重点分析了公司在锂电用胶、半导体、光伏胶等领域的业务布局和发展方向。锂电用胶业务方面,报告强调负极胶技术成熟,已通过多家头部客户验证并稳定供货,2026年将持续深化现有客户应用、拓展优质客户,并推进杂化胶等新品研发,通过技术、产能、客户、新品四维协同驱动增长。半导体领域产品已在多家头部客户处测试或供货,该业务为重点开拓方向,公司将持续加大投入以推进客户拓展和业务上量。公司通过半导体封装、高端PCB电子胶切入算力芯片、封测领域实现国产替代,部分高端产品已完成技术认证和小批量供货,市场供求健康稳定,后续放量空间可观。光伏胶业务为国内工程胶粘剂龙头,全球市占率领先,但受上游原材料价格和行业竞争影响,产能利用率、下游订单储备及毛利率维稳水平需关注。
回天新材报告对市场现状的判断是什么?
回天新材报告对市场现状的判断显示,公司锂电用胶业务处于高增长赛道,负极胶技术成熟,已通过多家头部客户验证并稳定供货,市场需求随客户出口向好而增大。半导体领域产品已在多家头部客户处测试或供货,该业务为重点开拓方向,公司将持续加大投入以推进客户拓展和业务上量。公司通过半导体封装、高端PCB电子胶切入算力芯片、封测领域实现国产替代,部分高端产品已完成技术认证和小批量供货,市场供求健康稳定,后续放量空间可观。光伏胶业务为国内工程胶粘剂龙头,全球市占率领先,但受上游原材料价格和行业竞争影响,产能利用率、下游订单储备及毛利率维稳水平需关注。这些内容反映了公司在多个领域的市场机遇和挑战。
回天新材报告有哪些风险提示?
回天新材报告提示的风险包括:公司计划通过并购选择优质标的,但具体打算和进展未披露,存在并购不确定性。锂电用胶业务虽高增长,但受下游客户需求波动影响,需持续拓展优质客户和推进新品研发。半导体领域产品虽为重点开拓方向,但具体客户信息保密,存在市场拓展不确定性。光伏胶业务受上游原材料价格和行业竞争影响,产能利用率、下游订单储备及毛利率维稳水平需关注。此外,公司通过半导体封装、高端PCB电子胶切入算力芯片、封测领域实现国产替代,部分高端产品已完成技术认证和小批量供货,但后续放量空间仍需持续验证。这些风险提示反映了公司在业务拓展和市场变化中可能面临的挑战。