猜你想问
回天新材投资者关系活动记录表2026-05核心内容有哪些?
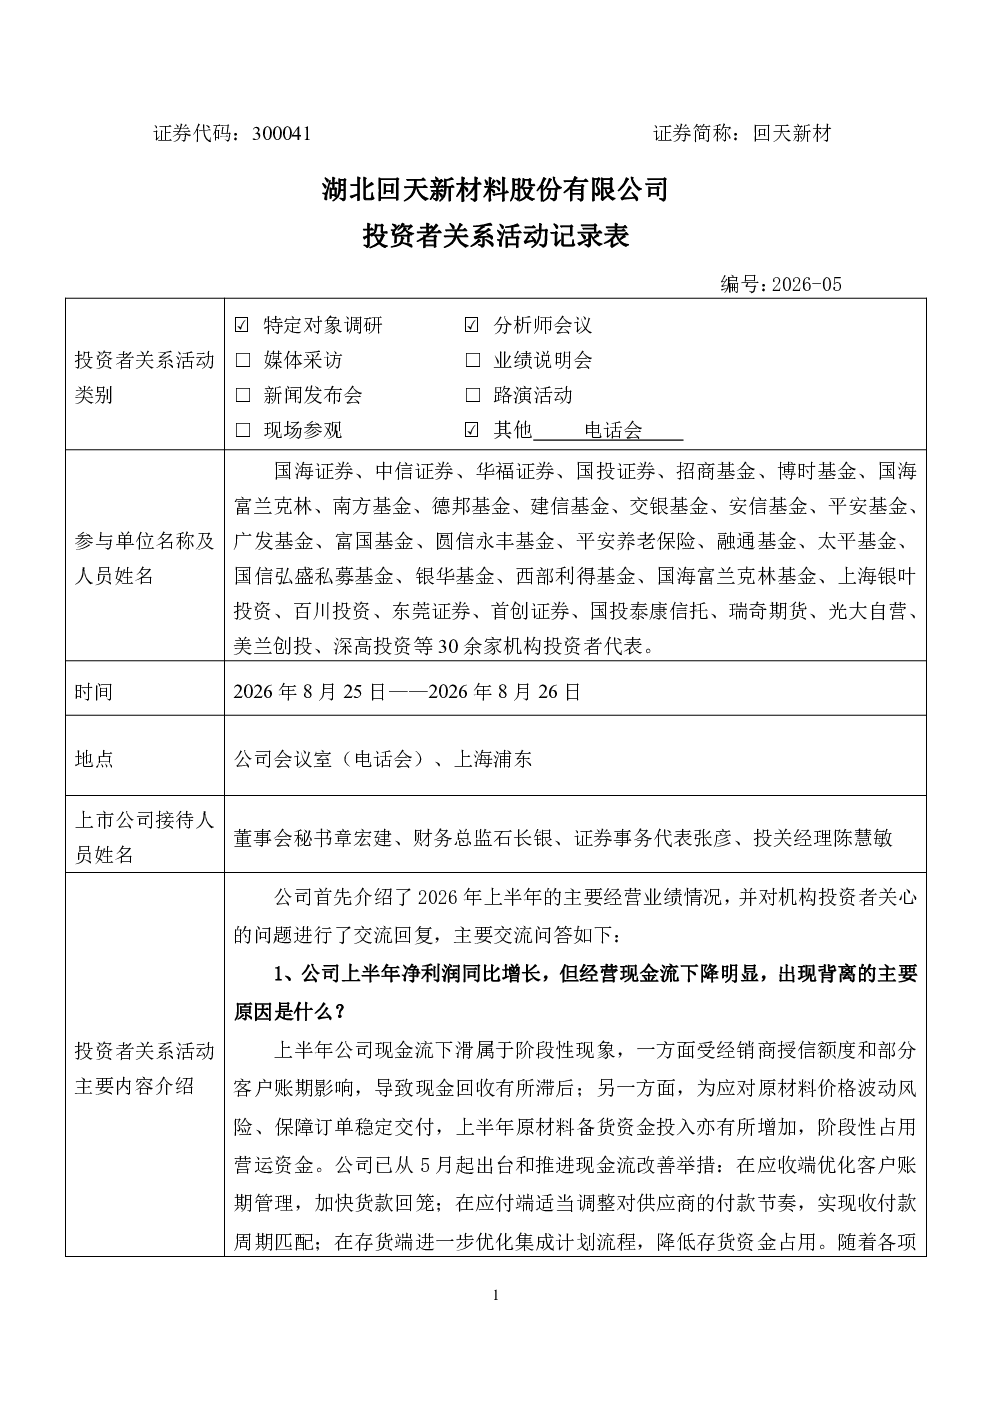
该报告显示回天新材下半年经营现金流将明显改善,主要得益于各项措施落地。聚氨酯胶毛利率同比下降超4个百分点,主要受上游原材料快速上涨与下游价格传导存在时间差,以及部分产品阶段性委外生产成本高于自产影响。钙钛矿胶粘剂研发储备中,短期内业绩贡献有限;光储用胶依托光伏客户资源优势,是未来增长点。锂电业务未来三-四年稳健上量,负极胶PAA在建7.2万吨产能将在2027下半年达产,负极胶SBR扩建5万吨产能将在2028年初达产。汽车胶板块增长驱动因素包括锂电负极胶贡献增量、高附加值产品占比提升等。
报告分析回天新材所属赛道/行业发展趋势如何?
报告指出,电子胶市场空间广阔,国产化率提升中。回天新材电子胶业务保持增长趋势,依托高端客户拓展和产品结构优化。光伏用胶业务行业地位稳固,但公司增长引擎转向锂电、电子等领域,未来占比可能下降。锂电负极胶业务未来三-四年稳健上量,持续加大市场开拓。钙钛矿胶粘剂商业化尚需时间,短期内业绩贡献有限。
报告重点分析了回天新材哪些业务方向?
报告重点分析了回天新材聚氨酯胶毛利率下降原因,主要受上游原材料快速上涨与下游价格传导存在时间差影响。钙钛矿与光储用胶业务进展显示,钙钛矿胶粘剂短期内业绩贡献有限,光储用胶是未来增长点。锂电业务发展规划显示,未来三-四年稳健上量,负极胶PAA和SBR产能建设将逐步完善。半导体封装用胶业务微电子事业部加大投入,产品线逐步完善。
报告对回天新材的市场现状有何判断?
报告显示回天新材经营现金流预计下半年明显改善,锂电负极胶等贡献汽车胶板块增量,乘用车焊装胶等头部车企批量供货。电子胶业务保持增长趋势,依托高端客户拓展和产品结构优化。但聚氨酯胶毛利率同比下降超4个百分点,受阶段性因素影响。锂电业务产能紧张,后续新建产线将匹配增长需求。
报告是否存在相关风险提示?
报告指出聚氨酯胶毛利率同比下降超4个百分点,主要受上游原材料快速上涨与下游价格传导存在时间差影响,以及部分产品阶段性委外生产成本高于自产。钙钛矿胶粘剂商业化尚需时间,短期内业绩贡献有限。锂电业务产能紧张,后续新建产线将匹配增长需求。这些因素可能带来阶段性扰动,需持续关注原材料价格走势和产能恢复情况。