猜你想问
这份报告的核心内容是什么?
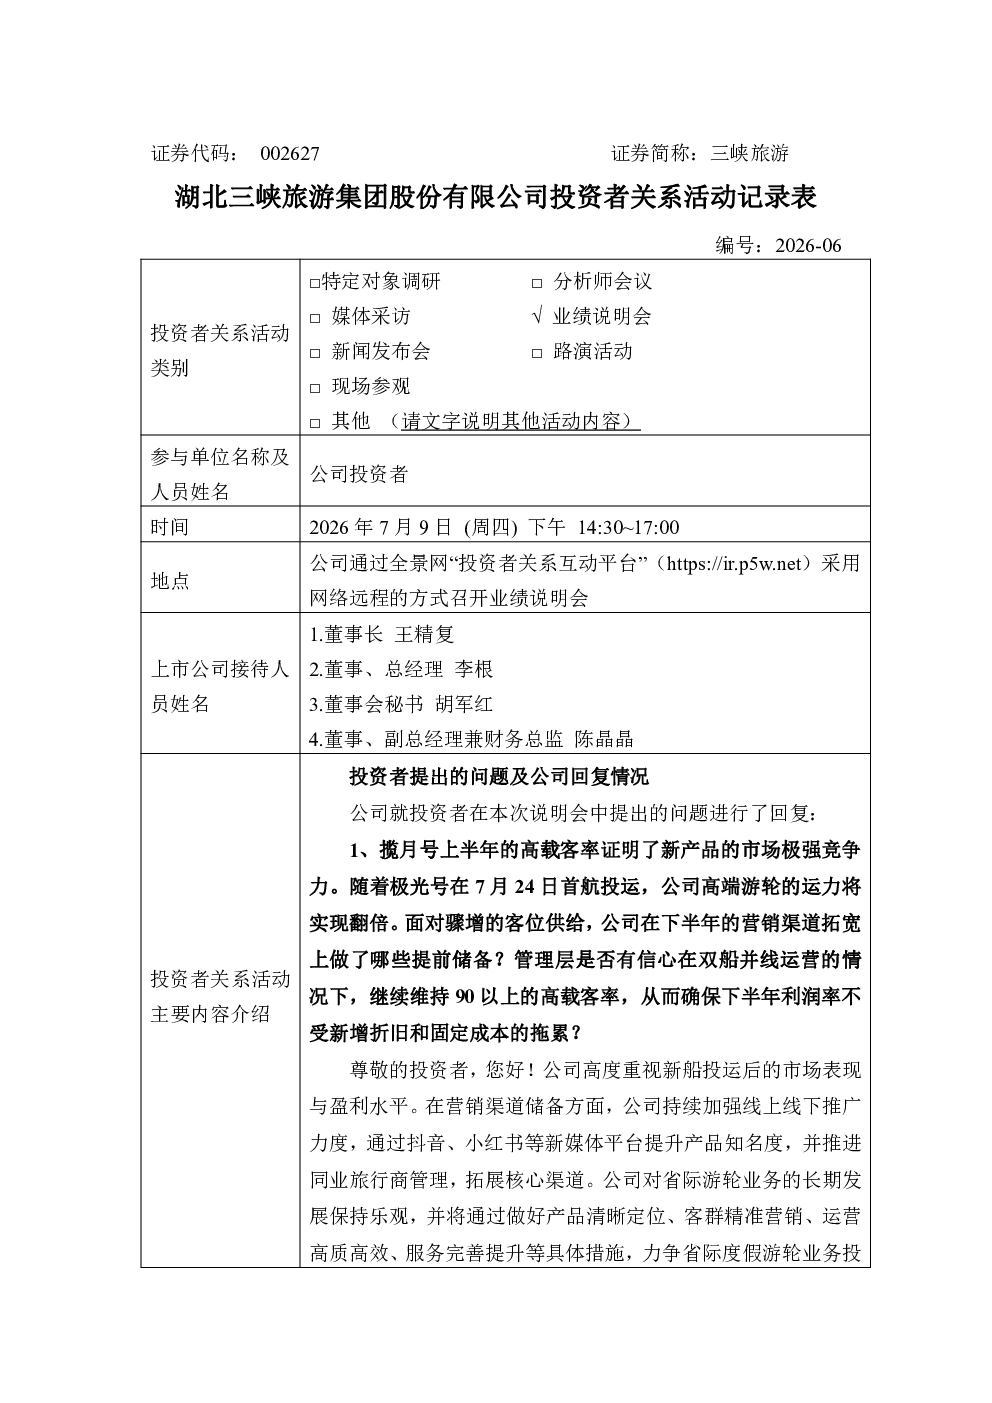
报告披露了三峡旅游在巅峰双峡项目中的股权受让进展、游轮项目的盈利能力、高端游轮市场竞争策略、客源转化举措等关键信息。公司正协同推进巅峰双峡审批工作,游轮项目实际销售人均价格近5000元,毛利率达40%。面对行业竞争,公司计划通过硬件配置、服务体验等五大特色保持优势,并打通短途游与长途游的客源转化,交叉转化率表现良好。
游轮行业发展趋势如何?
游轮行业新船陆续下水,市场竞争加剧。公司需维持高客单价和高毛利水平,通过硬件配置、服务体验、游览体验等五大特色保持竞争优势。公司计划于2028年6月投入第二批2艘度假游轮,持续优化船队结构,提升高品质游轮产品供给,致力于成为中国内河游轮旅游领航者。
报告重点分析了哪些方向?
报告重点分析了公司游轮项目的盈利能力、高端游轮市场竞争策略、客源转化举措、股东减持情况、市值管理与回购注销计划、交旅融合模式成效等方向。公司关注游轮项目实际销售人均价格近5000元,毛利率达40%的盈利表现,同时通过产品设计、渠道共享等方式提升交叉转化率。此外,公司计划7月完成超1800万股回购注销,增厚每股收益。
当前市场对三峡旅游的判断是什么?
当前市场关注三峡旅游的股价表现,股价受多因素影响创新低。公司不存在未披露信息,将通过市值管理工具和股东利益维护措施提升信心。公司密切关注市场动态,并通过稳健经营提升核心竞争力。报告还披露了公司股东结构多元化,包括机构投资者和中小投资者。
研报存在哪些风险提示?
研报提示公司股价受二级市场多因素影响,需积极信息提振市场。公司正完成注销前法定程序,但股价仍创新低。此外,集团公司优质资产注入工作需加快推进,但具体计划以正式公告为准。公司需关注行业新船下水带来的竞争压力,并持续优化产品和服务以保持市场地位。
你可能感兴趣
002627 三峡旅游 2026年7月7日投资者关系活动记录表
未知机构2026-07-07
002627 三峡旅游 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
300498 温氏股份 2026年7月8日-9日投资者关系活动记录表
未知机构2026-07-13
603281 江瀚新材 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
688291 金橙子 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
000988 华工科技 2026年7月9日投资者关系活动记录表
未知机构2026-07-10
300394 天孚通信 2026年7月9日天孚通信投资者关系活动记录表
未知机构2026-07-09
301235 华康洁净 2026年7月9日投资者关系活动记录表
未知机构2026-07-09
002861 瀛通通讯 2026年7月9日投资者关系活动记录表
未知机构2026-07-09
000951 中国重汽 2026年7月9日投资者关系活动记录表
未知机构2026-07-09