猜你想问
集运指数淡季基本面不变 十月合约贴水迎来修复研报核心内容是什么?
研报指出集运市场在淡季时基本面保持稳定,10月合约贴水出现修复。以上海至鹿特丹航线为例,9月航司报价从8月末的4100~4400美元降至3400~3800美元,马士基报价降幅加快。10月报价预计沿用9月末水平,集中在3500~3800美元区间。中东局势升温带动10月合约贴水修复,但需防范红海复航加快和后期降价揽货风险。
集运行业未来发展趋势如何?
当前至10月上旬处于集运淡季,市场对淡季预期反应充分,利空逐渐钝化。市场预期10月运价将沿用9月末水平而非加速降价,叠加中东局势升温提振贴水修复。但红海复航加快和后期可能激进降价揽货存在短期情绪回落风险。伊朗与阿曼宣布通过霍尔木兹海峡的航运路线谅解备忘录,指定临时路线而非海峡重新开放。中东局势持续恶化导致国际油轮运费攀升至历史峰值,市场担忧通胀压力重燃。
研报重点分析了哪些方向?
研报重点分析了集运欧线现货市场报价变化,9月航司报价延续调降但降幅放缓,10月报价预计沿用9月末水平。同时关注中东局势对10月合约贴水修复的影响,以及红海航线通行变化(马士基和赫伯罗特部分航线改回苏伊士运河)。此外,伊朗宣布霍尔木兹海峡区域为禁区,任何进入船只将被列入制裁名单,美国草拟“战后遏制伊朗”战略方案,均对市场产生潜在影响。
当前集运市场现状如何判断?
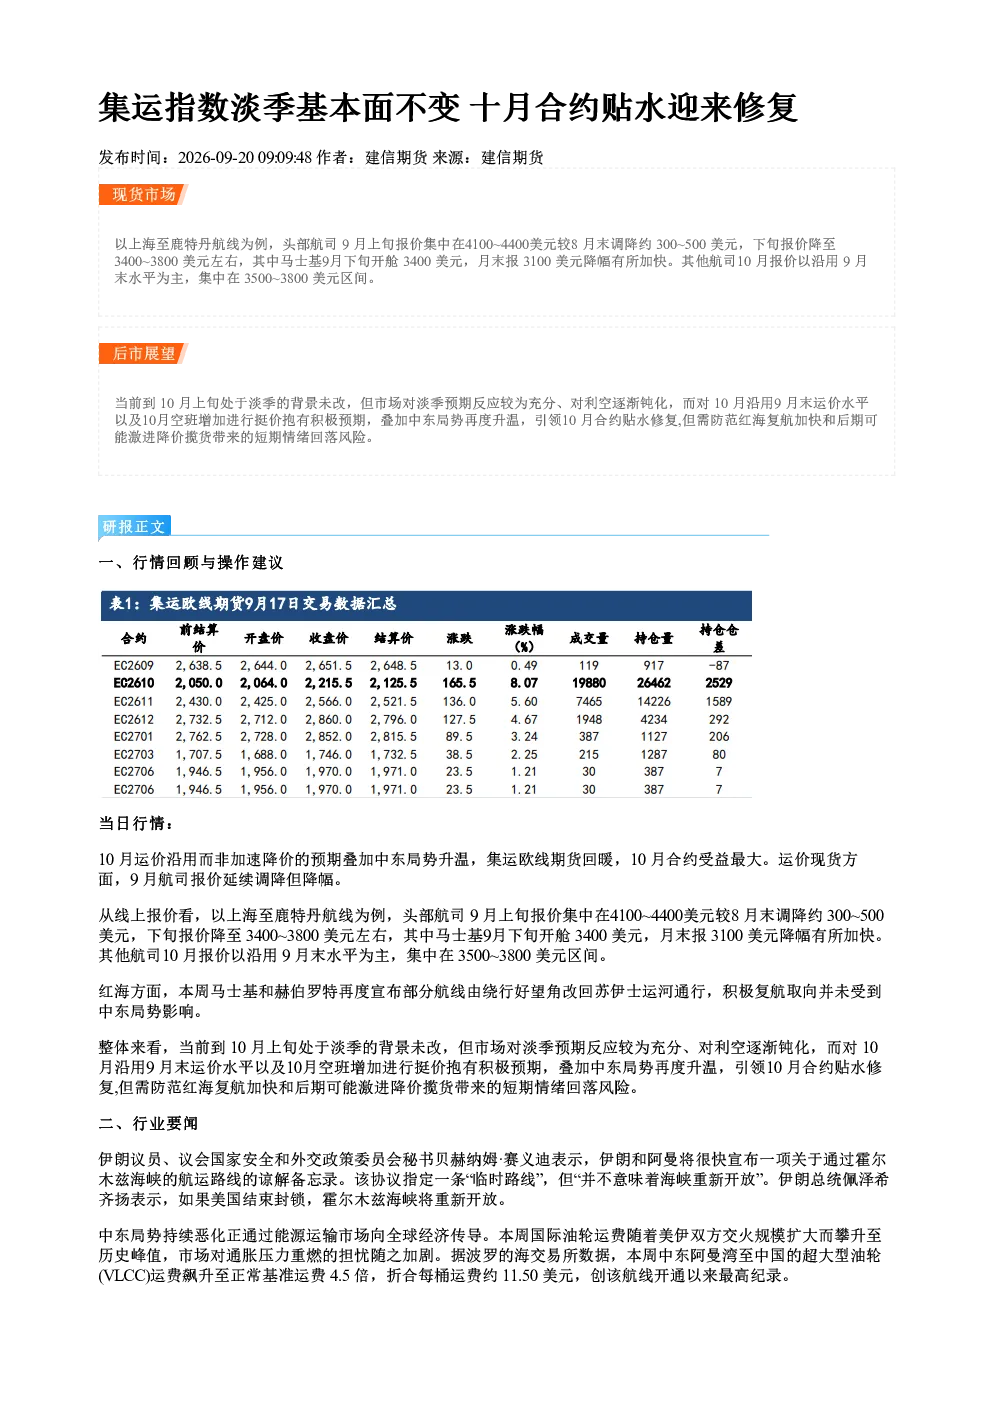
当前集运市场处于淡季,以上海至鹿特丹航线头部航司9月上旬报价较8月末调降约300~500美元,下旬报价降至3400~3800美元。马士基9月下旬开舱3400美元,月末报3100美元,降幅加快。其他航司10月报价预计沿用9月末水平,集中在3500~3800美元区间。10月运价沿用而非加速降价的预期叠加中东局势升温,带动集运欧线期货回暖,10月合约受益最大。但需关注红海复航加快和后期可能激进降价揽货的短期情绪风险。
研报提示了哪些风险?
研报提示需防范红海复航加快带来的短期情绪回落风险,以及后期可能出现的激进降价揽货行为。中东局势持续恶化导致国际油轮运费攀升至历史峰值,市场担忧通胀压力重燃。伊朗宣布霍尔木兹海峡区域为禁区,任何进入船只将被列入制裁名单,可能加剧地区紧张局势。美国草拟“战后遏制伊朗”战略方案,试图拉拢中东国家配合,可能对地区航运安全产生进一步影响。