猜你想问
这份锡产业周报的核心内容是什么?
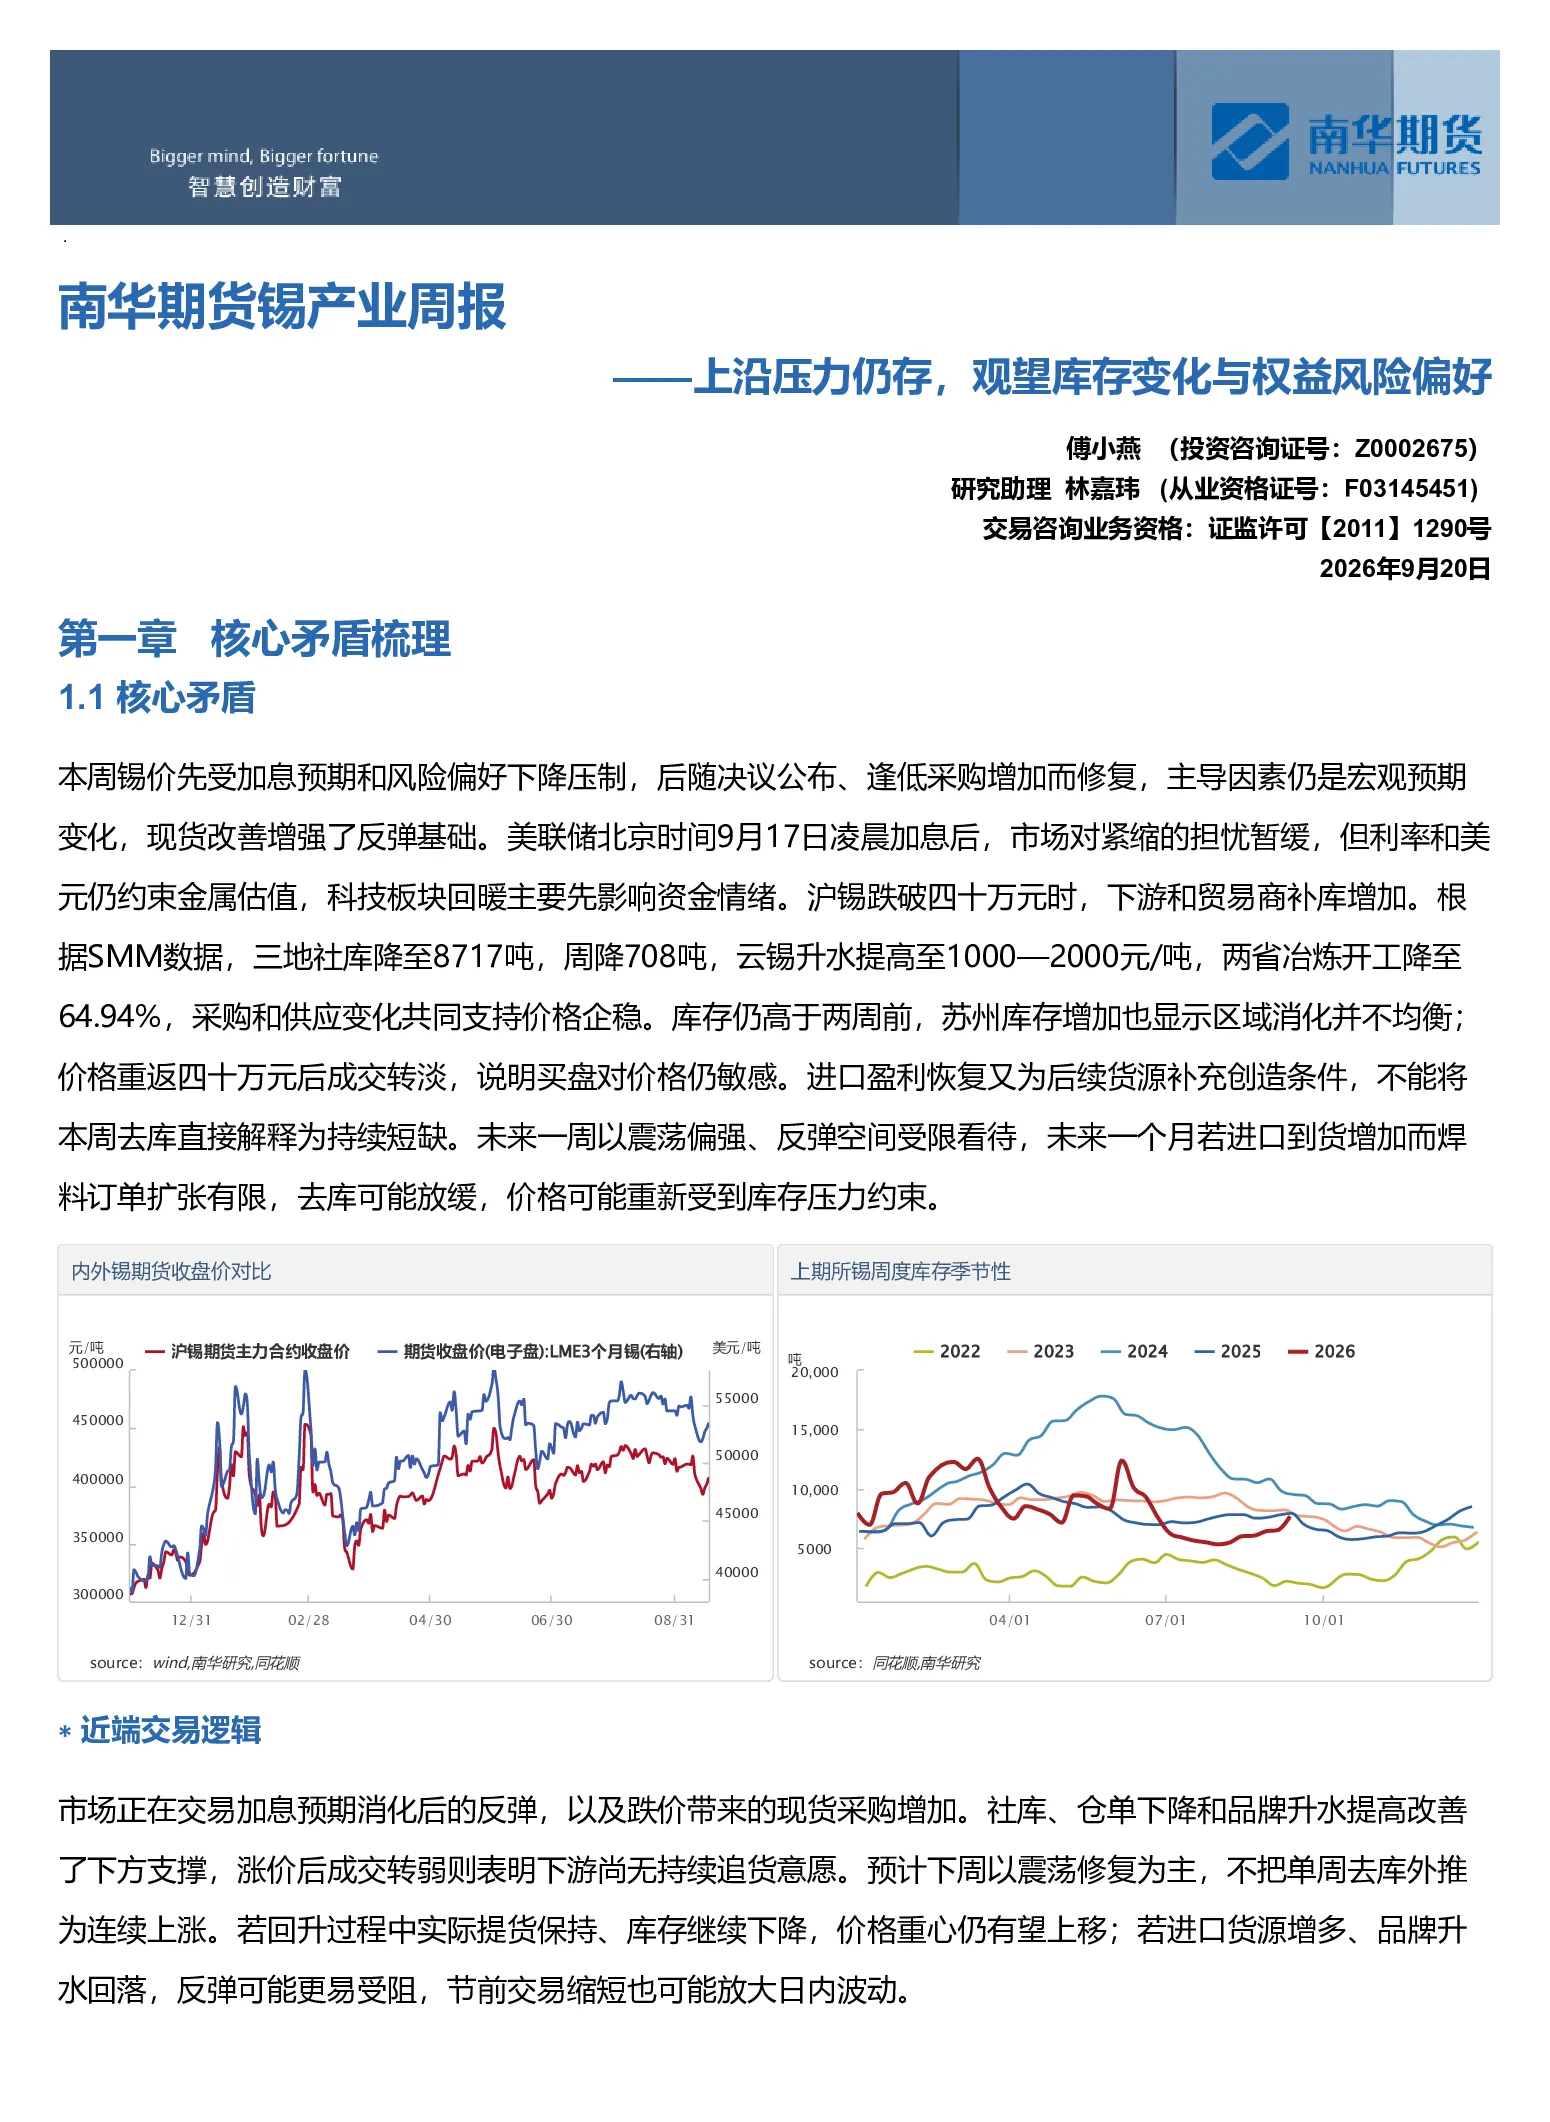
这份周报的核心内容是分析锡价的主导因素仍是宏观预期变化,特别是美联储加息后的市场担忧暂缓,但利率和美元仍对金属估值形成约束。报告指出,沪锡跌破四十万元时下游补库增加,库存下降和品牌升水提高增强了反弹基础。未来一周预计锡价震荡偏强,但反弹空间受限。若进口到货增加而焊料订单扩张有限,去库可能放缓,价格可能重新受到库存压力约束。
锡行业未来发展趋势如何?
锡行业未来发展趋势的关键在于矿山供给恢复缓慢与电子焊料需求结构升级之间的不匹配。AI服务器和先进封装提供增量方向,但无法替代传统电子、光伏的总量需求验证。年内锡价趋势取决于矿端约束能否穿透冶炼和进口补充,最终表现为持续去库。云南原料保障较好的炼厂仍维持高开工,但AI发展不及预期、海外矿端扰动、印尼政策等也是潜在风险因素。
报告中重点分析了哪些方向?
报告重点分析了锡价近端交易逻辑,指出市场正在交易加息预期消化后的反弹,以及跌价带来的现货采购增加。社库、仓单下降和品牌升水提高改善了下方支撑,但涨价后成交转弱表明下游尚无持续追货意愿。报告还研判了价格走势、现货与月差走势,指出预计下周锡价震荡偏强,反弹至41万元/吨附近后阻力预计增加。同时分析了价差,预计短期去库仍有利于支持价格,但进口对供需的影响更可能在随后几周逐步体现。
当前锡市场现状如何判断?
当前锡市场现状判断为:锡价主导因素仍是宏观预期变化,美联储加息后市场担忧暂缓,但利率和美元仍约束金属估值。沪锡跌破四十万元时下游补库明显增加,社会库存随之下降,价格下方承接较前周改善;回到四十万元上方后成交转淡,持续追价的买盘仍然有限。当前更适合看作低价采购支持下的反弹,若涨价后提货仍能保持,价格重心有望继续上移;否则反弹可能反复。现货升水短期仍有支撑,近月相对远月也有走强的条件。
这份研报有哪些风险提示?
这份研报提示了AI发展不及预期、海外矿端扰动、印尼政策等风险。AI服务器和先进封装虽提供增量方向,但若其发展不及预期,锡行业增长可能受限。海外矿端扰动可能影响锡的供应,而印尼政策变化也可能对锡价产生影响。此外,报告还提到美联储加息后市场担忧暂缓,但利率和美元仍对金属估值形成约束,这也是需要关注的风险因素。