猜你想问
这份研报的核心内容是什么?
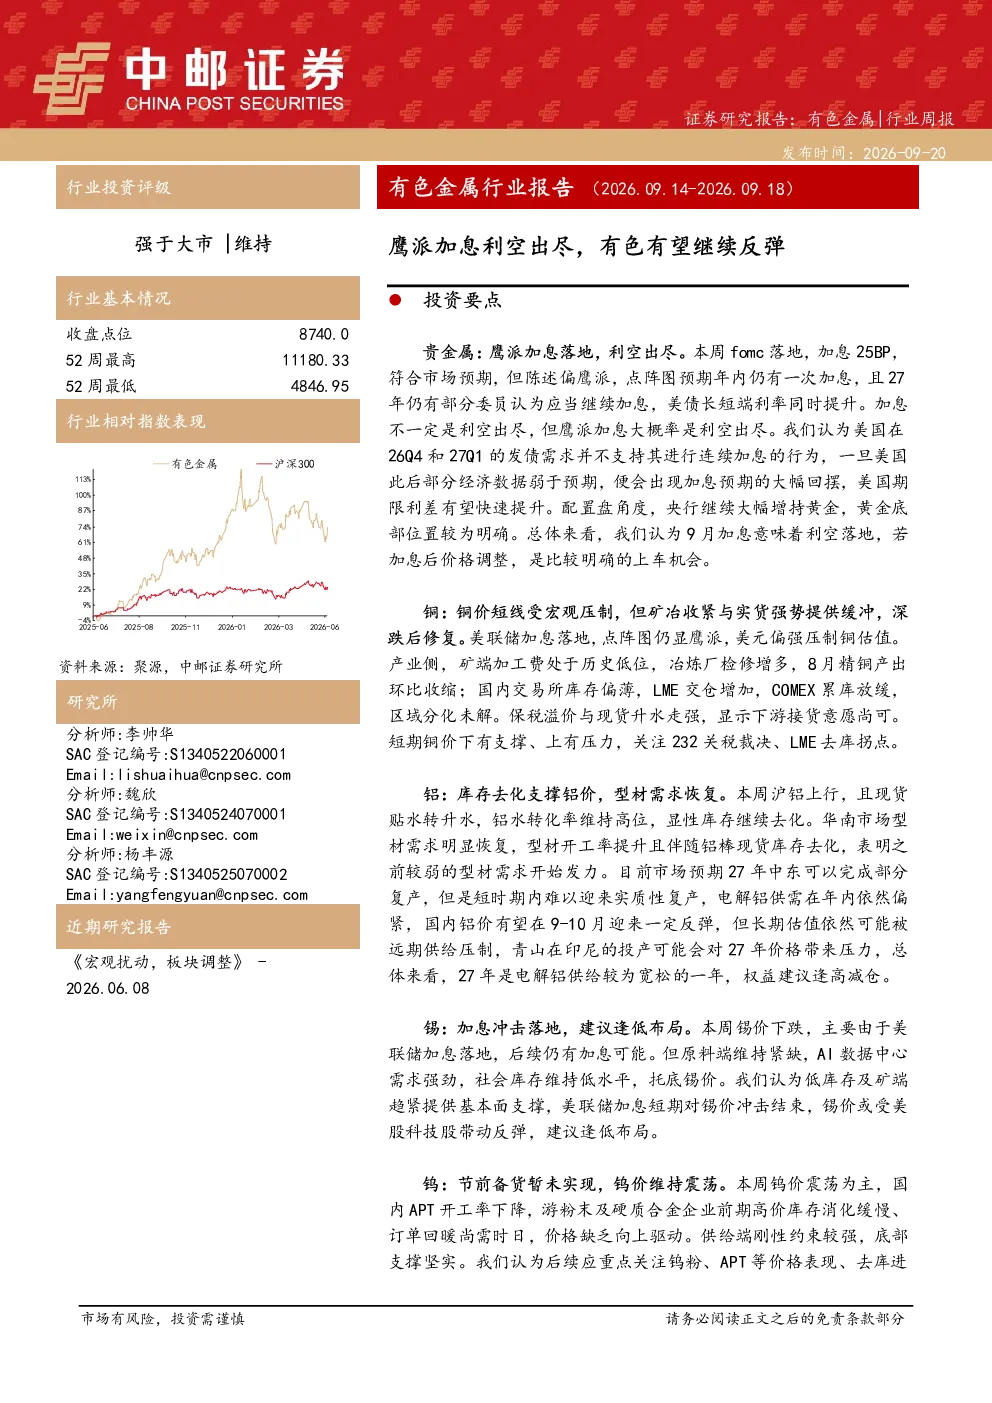
本报告分析了美联储加息对有色金属市场的影响。报告指出,美联储加息25BP符合预期,鹰派立场暗示年内可能仍有加息,但利空出尽。贵金属方面,央行增持黄金确认底部,9月加息后若价格调整是上车机会。铜、铝、锡、钨、锂、钼、铀等品种分别从矿端成本、库存、需求等方面进行了详细分析,并提供了相应的投资建议。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现分化。贵金属方面,美联储加息预期回摆将影响价格波动。铜、铝市场受库存和需求变化影响,需关注关税和去库拐点。锡、钨市场受原料紧缺和供给端约束支撑。锂、钼市场面临供应宽松压力。铀市场长贸需求放量,价格有望突破90美元/磅。整体看,行业供需格局变化和宏观经济波动是关键影响因素。
研报重点分析了哪些方向?
研报重点分析了美联储加息对有色金属品种的短期和长期影响。具体包括贵金属的加息预期回摆、铜的库存和加工费、铝的库存去化和需求恢复、锡的原料紧缺和AI需求、钨的供给约束和需求回暖、锂的供应宽松和电池排产、钼的矿端挺价和化工品需求、铀的长贸需求和贸易旺季等八个品种的详细分析。
当前有色金属市场现状如何?
当前有色金属市场现状呈现多空分化。LME价格方面,铜、铝、锌、铅、锡上涨,镍累库。COMEX价格方面,黄金、白银上涨,钯金下跌,铂上涨。NYMEX价格方面,镍下跌,碳酸锂下跌。全球交易所库存方面,铜、锌、镍累库,铝、铅、锡去库。碳酸锂价格下跌至8元/吨,铀期货价站稳90美元/磅。市场整体受供需和宏观经济双重影响。
研报提示了哪些风险?
研报提示了宏观经济大幅波动、需求不及预期、供应释放超预期、公司项目进度不及预期等风险。具体到品种,铜需关注232关税裁决和LME去库拐点,铝需关注中东复产和青山印尼项目,锂需关注供应宽松预期和电池排产增幅收窄,钼需关注化工品补涨意愿和钢企库存去化,铀需关注核电业主长单覆盖率等。这些因素都可能对有色金属价格产生重要影响。
你可能感兴趣
贵金属周报:鹰派加息利空出尽 黄金或企稳
南华期货2017-06-19
【中邮有色新材料】利空出尽,锂板块拐点显现有望反弹利空基本出尽,
未知机构2023-01-17
2016年12月黄金月报:加息利空出尽 黄金低位企稳反弹
华闻期货2016-12-01
黑色周报:上周联储加息利空出尽,市场迎来反弹
华龙期货2022-09-26
贵金属周报:年内加息即将落定 利空出尽反弹可期
信达期货2016-12-12
有色金属行业周报:加息落地利空出尽工业金属反弹,能源金属价格高位盘整
有色金属安信证券2022-03-20
贵金属周度分析:9月加息75BP预期已充分 或迎利空出尽反弹行情
南华期货2022-09-11
加息利空出尽 镍价超跌反弹
银河期货2026-09-20
利空出尽 沪胶有望筑底反弹
国信期货2018-09-23
PTA周度报告:利空出尽,TA节后有望迎来反弹
银河期货2018-09-28