猜你想问
这份研报的核心内容是什么?
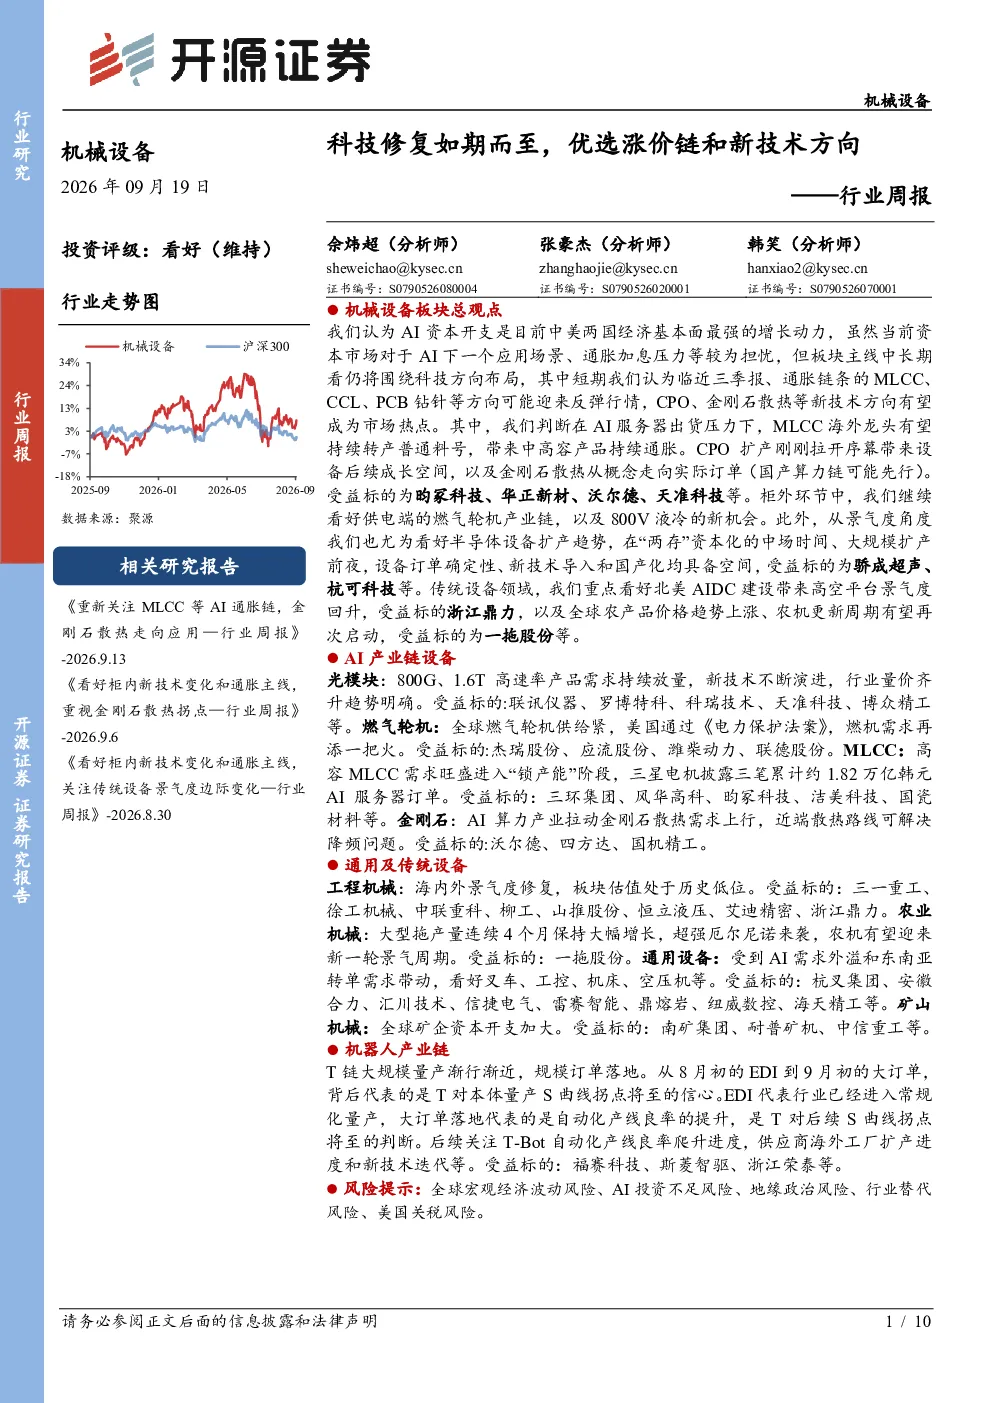
本报告指出AI资本开支是中美经济最强增长动力,中长期仍将围绕科技方向布局。短期反弹方向包括临近三季报、通胀链条的MLCC、CCL、PCB钻针等,市场热点方向则聚焦于CPO、金刚石散热等新技术。报告还分析了MLCC通胀、CPO扩产、燃气轮机产业链、半导体设备景气度上行、传统设备复苏等关键趋势。
机械设备行业未来发展趋势如何?
机械设备行业未来将围绕AI应用场景展开,短期看通胀链条相关领域如MLCC、CCL、PCB钻针等可能迎来反弹。中长期来看,CPO、金刚石散热等新技术方向有望成为市场热点。此外,半导体设备景气度上行,订单确定性、新技术导入和国产化均具备空间,传统设备如高空平台、农机等领域也可能因特定因素迎来复苏周期。
报告中重点分析了哪些方向?
报告重点分析了AI产业链设备、光模块、燃气轮机、MLCC、金刚石散热、工程机械、农业机械、通用设备、矿山机械、机器人产业链等多个方向。其中,AI产业链设备涉及昀冢科技、天准科技等;光模块关注联讯仪器、罗博特科等;燃气轮机看好杰瑞股份、潍柴动力等;MLCC领域关注三环集团、风华高科等;金刚石散热关注沃尔德、四方达等。
当前机械设备市场的现状如何?
当前机械设备市场呈现分化态势,机械板块整体表现良好,本周机械指数涨幅3.2%,跑赢沪深300指数。子板块中制冷空调设备、仪器仪表、磨具磨料涨幅居前。估值方面,机械市盈率(TTM)为43.88倍,市净率(TTM)为3.33倍,对沪深300指数溢价分别为30.5倍和1.92倍。但行业数据也显示8月制造业PMI为49.8%,固定资产投资完成额累计同比值为-2.3%,存在一定压力。
研报提示了哪些风险?
研报提示了全球宏观经济波动风险、AI投资不足风险、地缘政治风险、行业替代风险、美国关税风险等。例如,全球宏观经济波动可能影响下游需求,AI投资不足可能导致技术路线变化,地缘政治风险可能干扰供应链,行业替代风险可能使现有技术被淘汰,美国关税风险则可能增加企业成本。这些风险需引起投资者关注。