猜你想问
本周GPU指数机构参与增速最高的原因是什么?
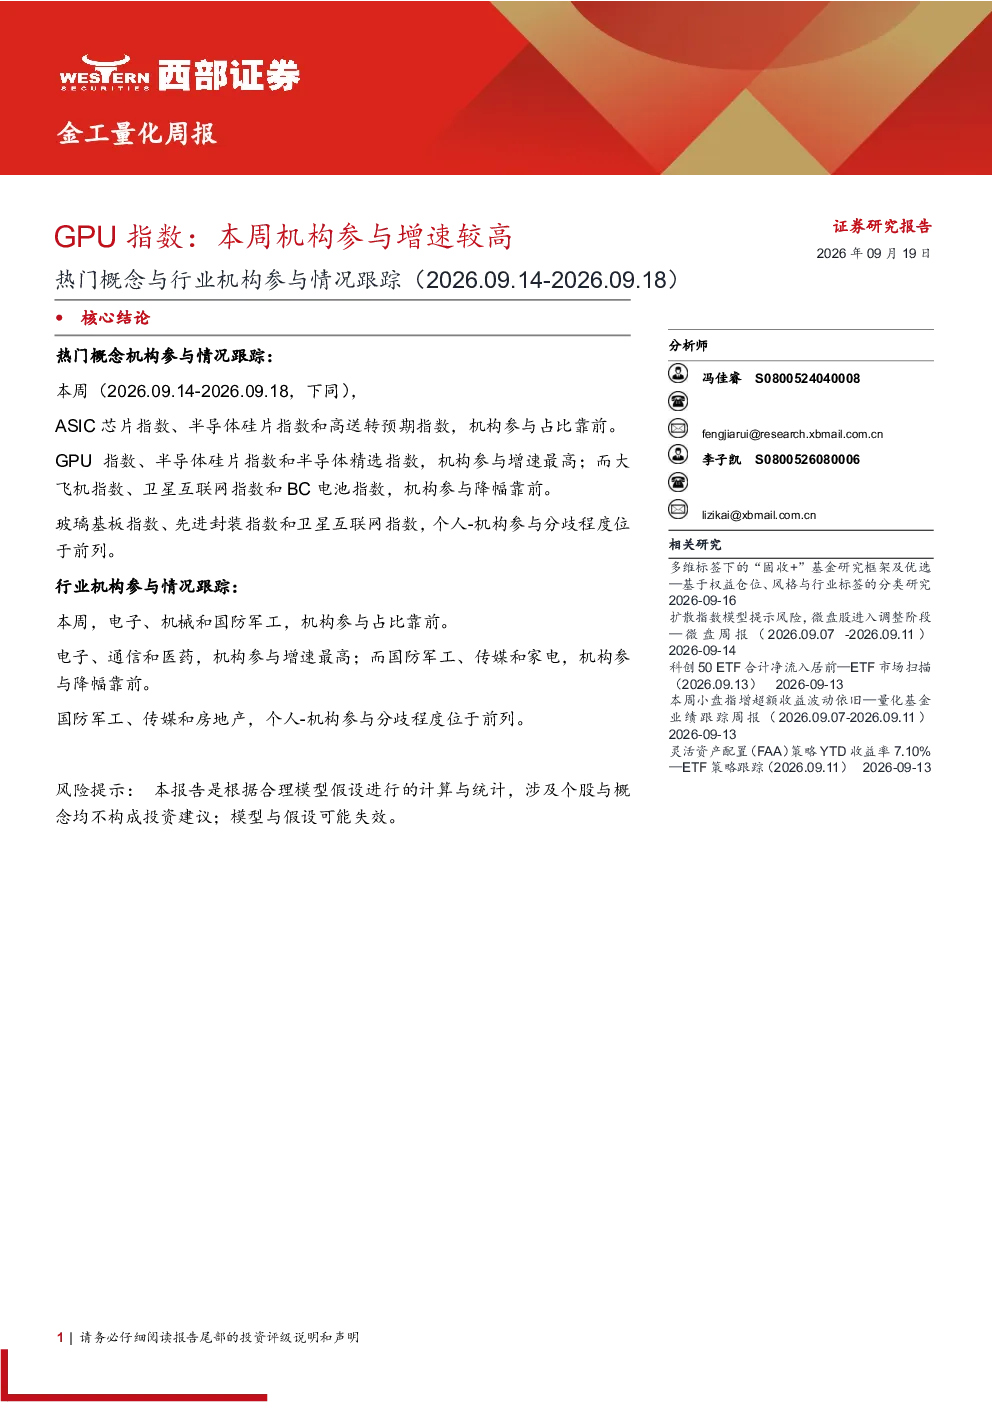
本周GPU指数机构参与增速较高,主要反映市场对高性能计算领域持续关注。ASIC芯片指数和模拟芯片指数的机构参与占比达到近20周最高位,表明机构对半导体核心环节的配置意愿增强。GPU指数的增速可能与其在AI训练、数据中心等领域的应用前景密切相关,机构通过参与相关指数配置产业链核心资产。此外,半导体硅片指数的增速也较快,显示机构对半导体材料环节的重视程度提升。整体来看,机构对半导体产业链核心环节的配置力度加大,反映市场对行业长期发展信心的增强。
哪些行业机构参与占比靠前?
本周电子、机械和国防军工行业的机构参与占比靠前。电子行业作为半导体产业链的核心,机构配置意愿强烈,尤其在芯片设计、制造等环节。机械行业可能受益于半导体设备国产化趋势,机构通过参与相关指数配置产业链上游设备企业。国防军工行业则与半导体在军工领域的应用需求密切相关,机构持续关注该领域的投资机会。这些行业的机构参与占比提升,反映市场对相关产业链核心环节的重视程度提高,同时也表明机构在行业配置上呈现一定的集中性特征。
哪些概念指数的个人-机构参与分歧较大?
本周玻璃基板指数、先进封装指数和卫星互联网指数的个人-机构参与分歧程度位于前列。玻璃基板指数的分歧可能源于市场对行业技术路线和产能扩张速度的预期差异,部分投资者看好其技术突破前景,而另一些投资者则担忧产能过剩风险。先进封装指数的分歧则与市场对行业技术迭代速度和市场需求增长的判断有关,不同投资者对技术路线的偏好导致参与态度分化。卫星互联网指数的分歧可能与其受政策支持和市场需求的双重影响有关,部分投资者认为其长期发展前景广阔,而另一些投资者则担忧市场竞争加剧带来的挑战。这些指数的参与分歧较大,反映市场对这些领域的投资逻辑存在多元解读。
本周哪些指数的机构参与增速最快?
本周GPU指数、半导体硅片指数和半导体精选指数的机构参与增速最快。GPU指数的增速与其在AI、数据中心等领域的应用前景密切相关,机构通过参与相关指数配置产业链核心资产。半导体硅片指数的增速较快,显示机构对半导体材料环节的重视程度提升。半导体精选指数则可能涵盖了更多高成长性的半导体企业,机构通过参与该指数配置行业龙头和细分领域隐形冠军。这些指数的机构参与增速最快,反映市场对半导体产业链核心环节的配置力度加大,同时也表明机构在行业配置上呈现一定的集中性特征。
本报告有哪些风险提示需要注意?
本报告根据合理模型假设进行计算与统计,但涉及个股与概念均不构成投资建议。报告指标使用的模型与假设可能失效,例如机构/个人参与情况识别依赖于撤单时间差的集中性特征,但实际市场情况可能更为复杂。此外,市场环境变化、政策调整等因素也可能影响报告指标的准确性。投资者在参考本报告时,应结合自身风险承受能力和投资目标进行独立判断,并关注市场动态和行业发展趋势,以做出合理的投资决策。