猜你想问
这份报告的核心内容是什么?
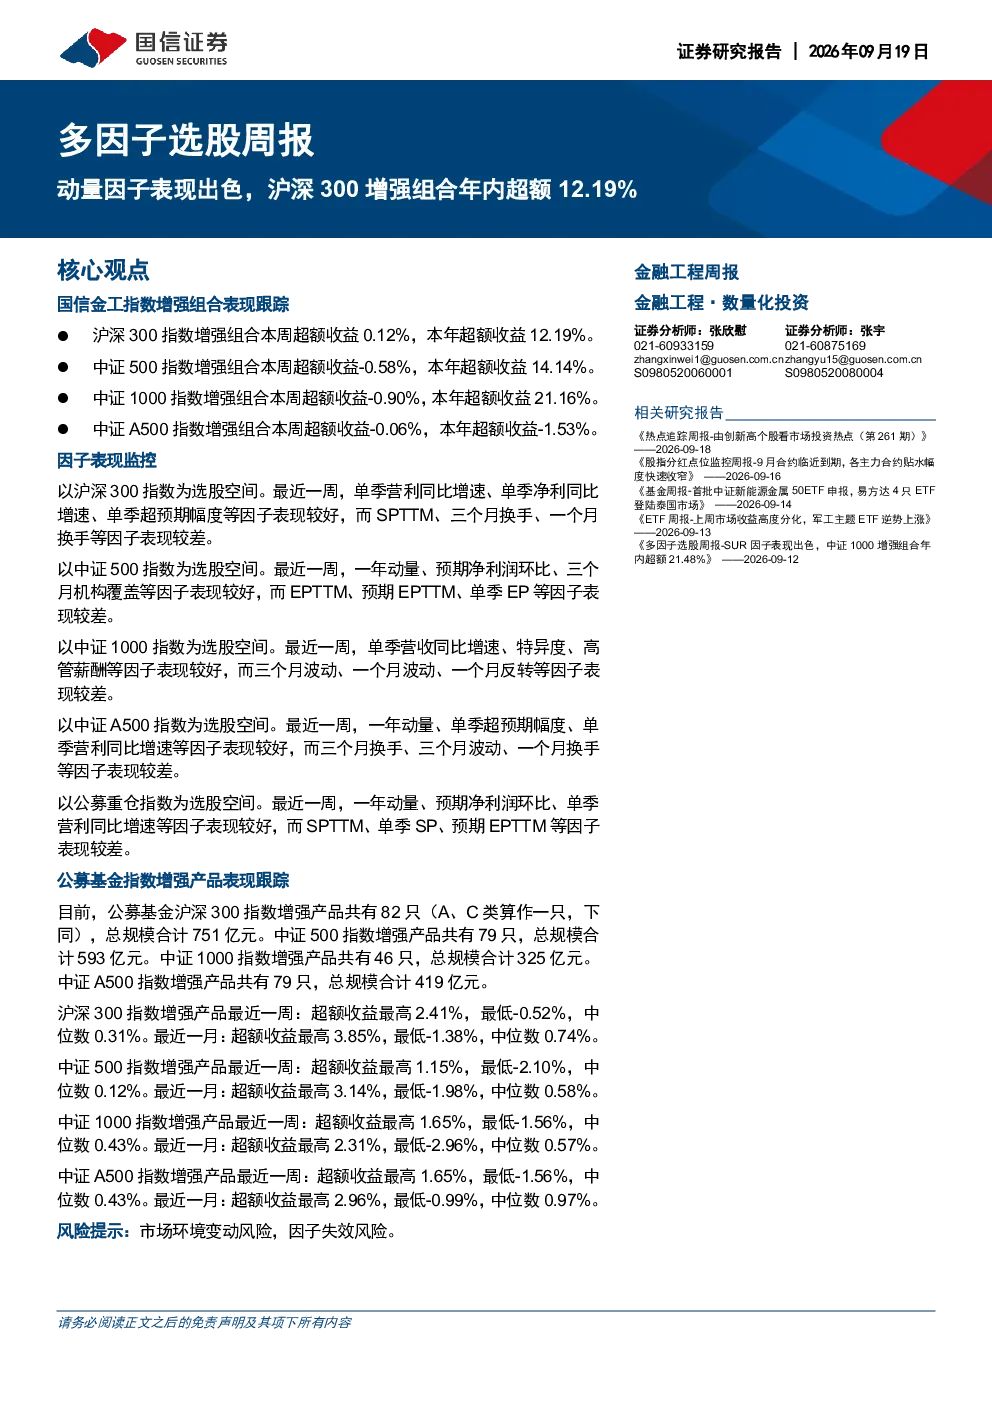
本报告主要分析了多因子选股策略的表现,特别是动量因子的作用。数据显示,沪深300增强组合年内超额收益达12.19%,其中单季营利同比增速、单季净利同比增速、单季超预期幅度等因子表现较好。不同指数增强组合如中证500、中证1000也展现出各自的超额收益,但中证A500组合表现较弱。报告还监控了各指数选股空间下因子的表现优劣,并跟踪了公募基金指数增强产品的规模与近期超额收益情况。
多因子选股策略在当前市场中的发展趋势如何?
多因子选股策略在当前市场中持续发挥重要作用。报告显示,沪深300、中证500、中证1000等指数增强组合均取得超额收益,表明因子组合能有效捕捉市场机会。不同因子如一年动量、预期净利润环比等在不同指数空间表现突出,说明策略的适应性。同时,公募基金指数增强产品规模庞大,反映市场对量化增强策略的认可。因子表现监控显示,部分传统因子如单季营利同比增速持续有效,而SPTTM、三个月换手等因子表现相对较弱,提示因子有效性随市场环境变化。
报告中重点分析了哪些方向?
报告重点分析了多因子选股策略的因子表现与组合效果。具体包括:1)沪深300、中证500、中证1000、中证A500等指数增强组合的年度超额收益对比;2)各指数选股空间下不同因子的近期表现优劣,如沪深300指数空间中单季营利同比增速表现较好,中证500指数空间中一年动量表现较好;3)公募基金指数增强产品的规模分布与近期超额收益跟踪,如沪深300指数增强产品总规模达751亿元,近期一周超额收益中位数为0.31%。通过这些分析,报告揭示了多因子策略在不同市场环境下的有效性。
当前市场状况下,多因子选股策略有何特点?
当前市场状况下,多因子选股策略展现出稳健性和适应性特点。报告数据显示,沪深300、中证500、中证1000等指数增强组合均取得不同程度的超额收益,表明因子组合能有效应对市场波动。因子表现监控显示,不同指数空间下存在表现优异的因子,如沪深300空间中的单季营利同比增速、中证500空间中的一年动量等,说明策略的因子配置需根据市场环境调整。同时,公募基金指数增强产品规模持续扩大,反映机构投资者对量化增强策略的偏好。但部分因子如SPTTM、三个月换手等表现较弱,提示策略需动态优化。
阅读这份报告时需要注意哪些风险?
阅读本报告时需注意以下风险:1)报告基于历史数据与因子分析,未来市场表现可能受多种因素影响而变化,因子有效性可能随时间减弱;2)多因子选股策略虽能有效增强收益,但并非无风险,不同组合在不同市场环境下表现可能差异较大;3)报告中的超额收益数据为历史表现,不构成未来收益承诺,投资者应结合自身风险承受能力进行决策;4)因子表现监控显示部分因子如SPTTM、三个月换手等近期表现不佳,策略需持续跟踪因子有效性,避免过度依赖单一因子;5)公募基金指数增强产品虽规模庞大,但各产品策略与风险特征仍存在差异,需审慎评估。