猜你想问
研报提示哪些相关风险?
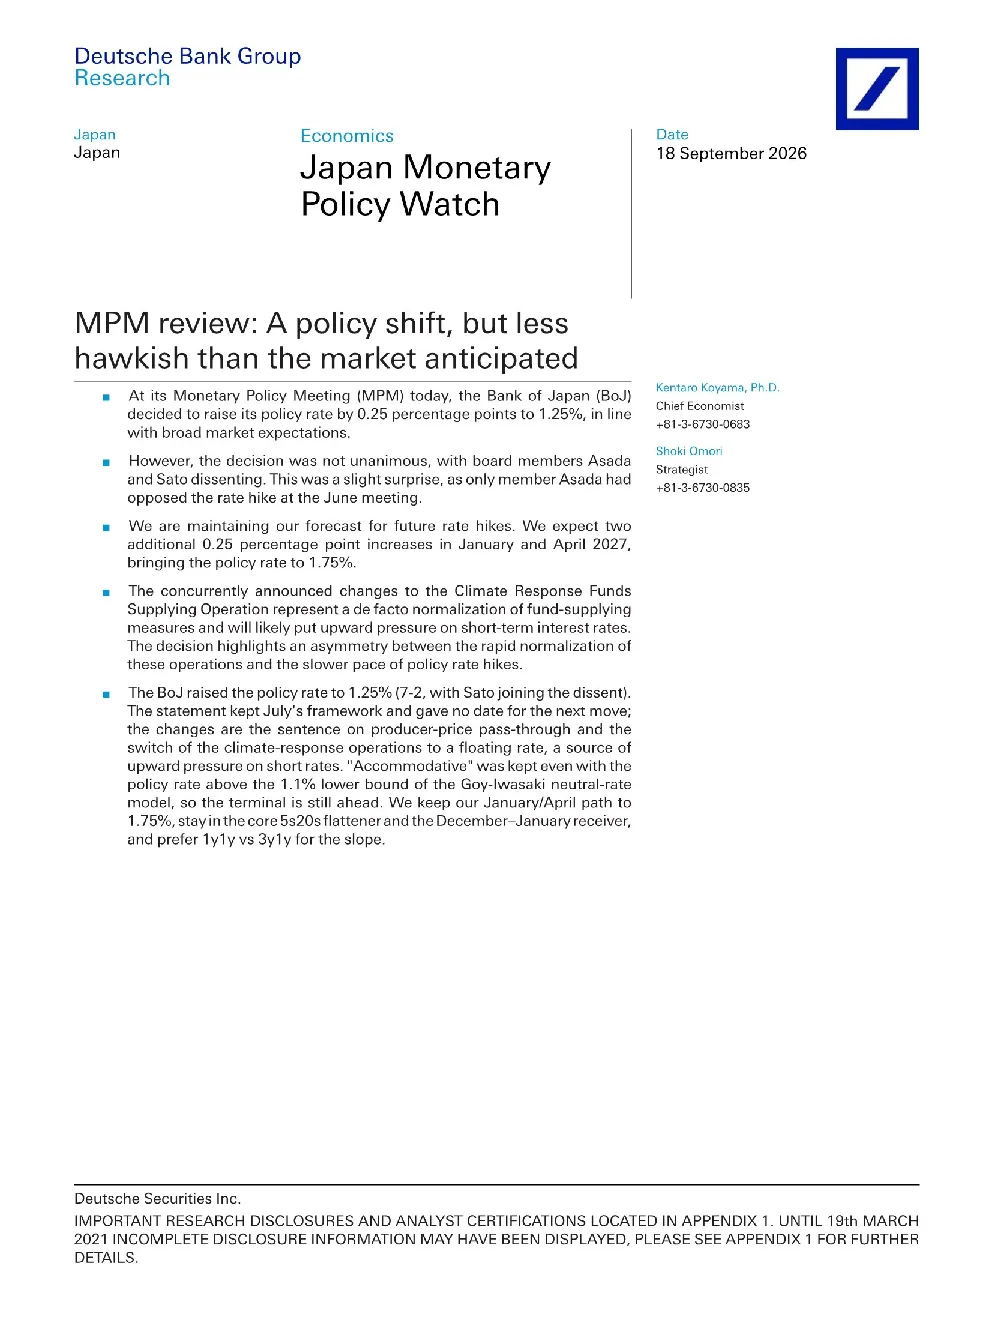
研报提示的主要风险包括通胀传导失控、金融条件过度收紧以及政策调整不及预期。首先,尽管日本央行已加息,但上游价格压力持续存在,企业成本转嫁至消费端的意愿增强,可能导致CPI进一步上升,形成通胀螺旋。如果通胀传导失控,央行可能被迫采取更激进的加息措施,对经济造成冲击。其次,日本央行维持宽松的金融条件,但未来可能进一步收紧货币政策,增加企业和个人的融资成本,可能抑制投资和消费需求,对经济增长形成压力。此外,气候响应资金供应操作的修改可能改变金融机构的资金来源结构,增加银行间市场融资需求,对短期利率产生上行压力,可能引发金融市场波动。最后,日本央行的政策调整仍存在一定的不确定性,如投票结果中部分委员的反对意见、乌塔卡行长关于加息可能性的表述等,这些因素可能导致政策调整不及市场预期,给投资者带来风险。投资者需关注通胀、金融条件和政策路径变化带来的潜在风险,谨慎评估投资决策。
你可能感兴趣
美联储6月货币政策会议点评与展望:鹰派转向超出预期,沃什领导下政策框架将迎来重构
东方金诚2026-06-18
贵金属周报:Fed会议纪要不及预期鹰派 金价继续走高
华泰期货2022-02-21
贵金属早报:会议纪要不及预期鹰派,金银小涨
广发期货2016-08-18
贵金属研究日报:美联储5月会议纪要不及预期鹰派
中投期货2017-05-25
美联储会议纪要不及预期鹰派黄金继续震荡上行
华泰期货2022-02-17
贵金属日报:ADP数据不及预期 但美联储官员鹰派态度不改
华泰期货2022-09-01
美联储12月货币政策会议点评与展望:美联储政策立场发生鸽派转向,但不宜过早定价降息时点
东方金诚2023-12-18
美联储12月货币政策会议点评与展望:美联储政策立场发生鸽派转向,但不宜过早定价降息时点
东方金诚2023-12-15
螺纹钢2023年2月市场回顾与3月展望:螺纹钢:政策修正乐观预期 但并非转向悲观
方正中期期货2023-03-06
日本货币政策观察:鹰派解读下的首次鸽派转向
德意志银行证券2026-06-16