猜你想问
PB-ROE模型如何判断仓位?
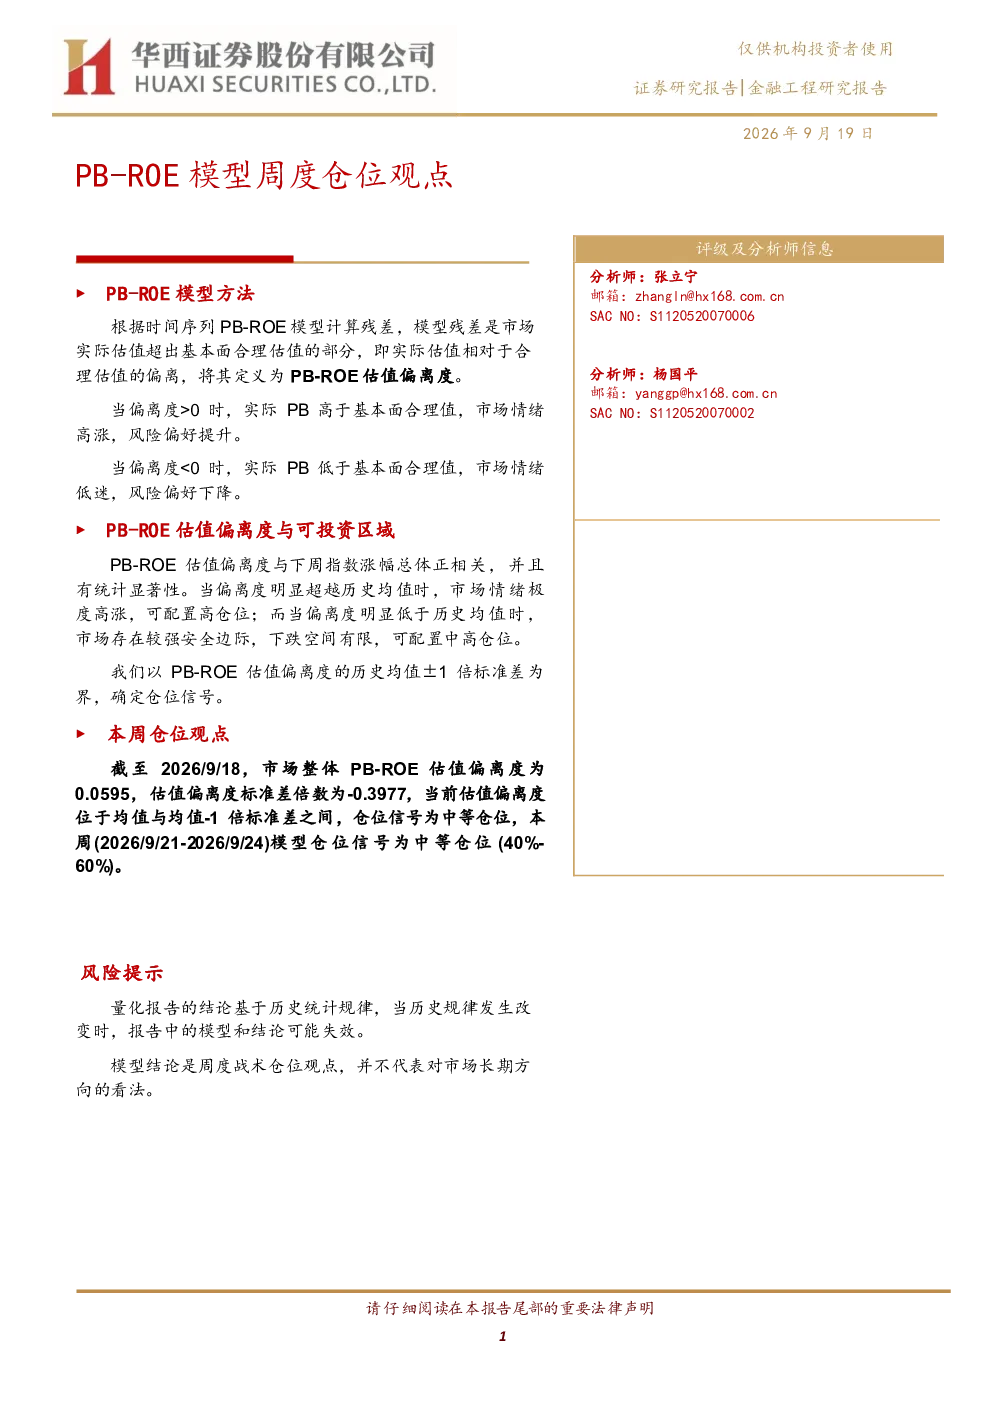
PB-ROE模型通过计算估值偏离度来确定仓位。当偏离度大于历史均值加1倍标准差时为高仓位,小于均值减1倍标准差时为中高仓位,位于两者之间时为中等或低仓位。模型显示估值偏离度与下周指数涨幅总体正相关,体现市场情绪对动量效应的影响。具体到本周(2026/9/21-2026/9/24),市场整体PB-ROE估值偏离度为0.0595,位于均值与均值减1倍标准差之间,仓位信号为中等(40%-60%)。
PB-ROE估值偏离度代表什么?
PB-ROE估值偏离度衡量市场实际估值与基本面合理估值的差异。偏离度大于0表示实际市净率高于合理值,市场情绪乐观;小于0则表示市净率低于合理值,市场情绪悲观。A股市场实证显示,偏离度与未来一周指数涨幅正相关,且偏离度最高的组别涨幅显著更高,反映市场情绪高涨时的动量效应。本周该指标位于历史均值附近,表明市场情绪相对平稳。
本报告的行业分析重点是什么?
本报告重点分析PB-ROE估值偏离度对市场情绪和仓位的影响。通过Wilcox & Philips(2005)时间序列模型计算估值偏离度,并结合历史数据验证其与市场走势的相关性。报告指出,当偏离度高于均值加1倍标准差时,市场情绪高涨,风险偏好提升;低于均值减1倍标准差时,市场情绪低迷,风险偏好下降。本周数据显示偏离度处于均值附近,建议采取中等仓位策略。
当前市场处于什么状态?
根据本周PB-ROE估值偏离度数据,市场整体估值偏离度为0.0595,位于历史均值与均值减1倍标准差之间,显示市场情绪较为稳定,风险偏好处于中等水平。模型建议本周仓位维持在40%-60%的中等区间。虽然偏离度未显示显著偏高或偏低,但需注意市场情绪可能随时变化,仓位策略应动态调整。
本报告有哪些风险提示?
本报告结论基于历史统计规律,若历史规律发生变化,模型和结论可能失效。此外,报告仅提供周度战术仓位观点,不构成对市场长期方向的判断。投资者在使用报告时需注意,量化结论不保证未来表现,投资决策需结合自身风险承受能力,并承担相应风险。报告数据来源合规,分析逻辑客观公正,但信息准确性不保证,投资者需自行判断。