猜你想问
秦川物联2026年半年度业绩说明会核心内容有哪些?
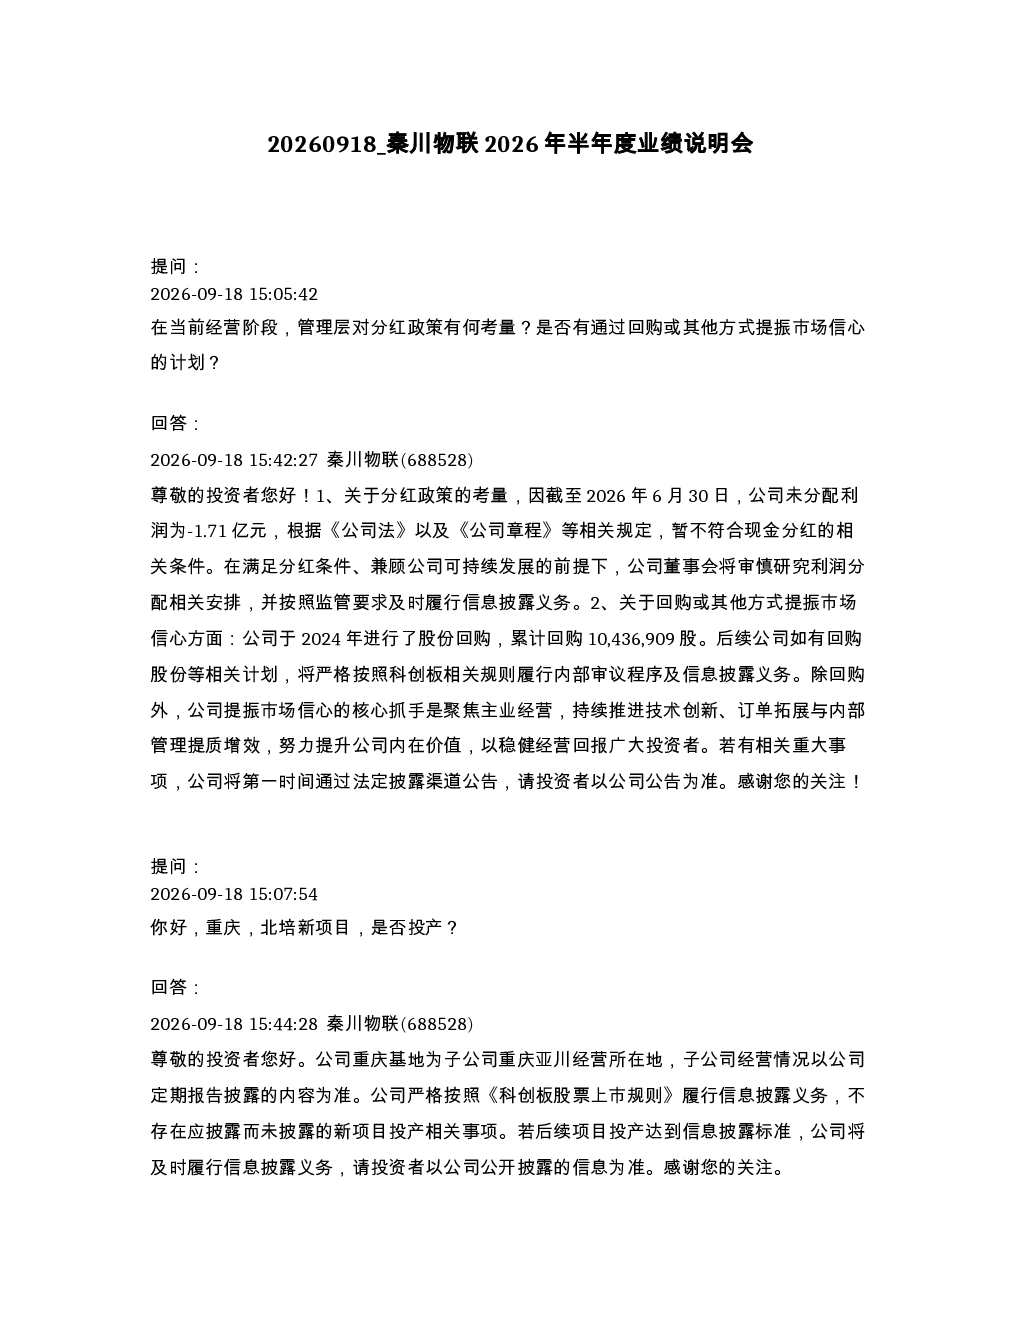
本次业绩说明会主要披露了公司2026年上半年的经营情况。公司未分配利润为-1.71亿元,暂不符合现金分红条件,但董事会将审慎研究利润分配安排。公司2024年累计回购10,436,909股股份,提振市场信心。智能传感器业务上半年营收2,565.62万元,同比增长14.17%,占整体营收17.67%,未来将聚焦车规级和家电应用。物联网智能燃气表业务上半年营收10,835.40万元,同比增长8.19%,境外市场营收同比增长123.34%。公司将持续深化业务布局,推进技术创新和降本增效,但全年业绩受市场环境等因素影响存在不确定性。
智能传感器行业发展趋势如何?
智能传感器行业正朝着高精度、低功耗、智能化方向发展。随着汽车智能化、家电网络化趋势加速,车规级和家电应用场景对传感器的需求持续增长。秦川物联通过深化与联合电子、重庆小康等车企及Tier1供应商合作,已进入新能源品牌及家电供应链。未来,公司将继续优化温敏类传感器工艺,布局磁传感器、压力传感器等领域,打造多门类产业链,行业前景广阔。
报告重点分析了哪些方向?
报告重点分析了公司智能传感器和物联网智能燃气表业务的增长潜力。智能传感器业务上半年营收同比增长14.17%,未来将聚焦车规级和家电应用,优化产品工艺。物联网智能燃气表业务上半年营收同比增长8.19%,境外市场营收同比增长123.34%,公司正积极拓展海外市场。此外,报告还强调了公司通过技术创新、订单拓展及内部管理提质增效提升内在价值回报投资者的决心。
当前市场对秦川物联的判断是什么?
当前市场关注秦川物联在智能传感器和物联网智能燃气表领域的布局进展。公司上半年实现营业收入同比增长13.81%,归母净利润同比减亏29.90%,主要得益于各业务板块收入增长及应收账款管控。公司持续深化业务布局,提升经营质量,但全年业绩受市场环境、原材料价格、下游需求等因素影响存在不确定性,投资者需关注其经营风险。
研报提示了哪些风险?
研报提示的主要风险包括:公司未分配利润为负值,暂不符合现金分红条件;全年业绩受市场环境、原材料价格、下游需求等因素影响存在不确定性;智能传感器和物联网智能燃气表业务市场竞争激烈,技术迭代快,需持续投入研发保持竞争力;公司部分业务依赖大客户,客户集中度较高可能带来经营风险。此外,公司重庆基地子公司经营情况以定期报告披露为准,需关注其经营风险。