猜你想问
这份研报的核心内容是什么?
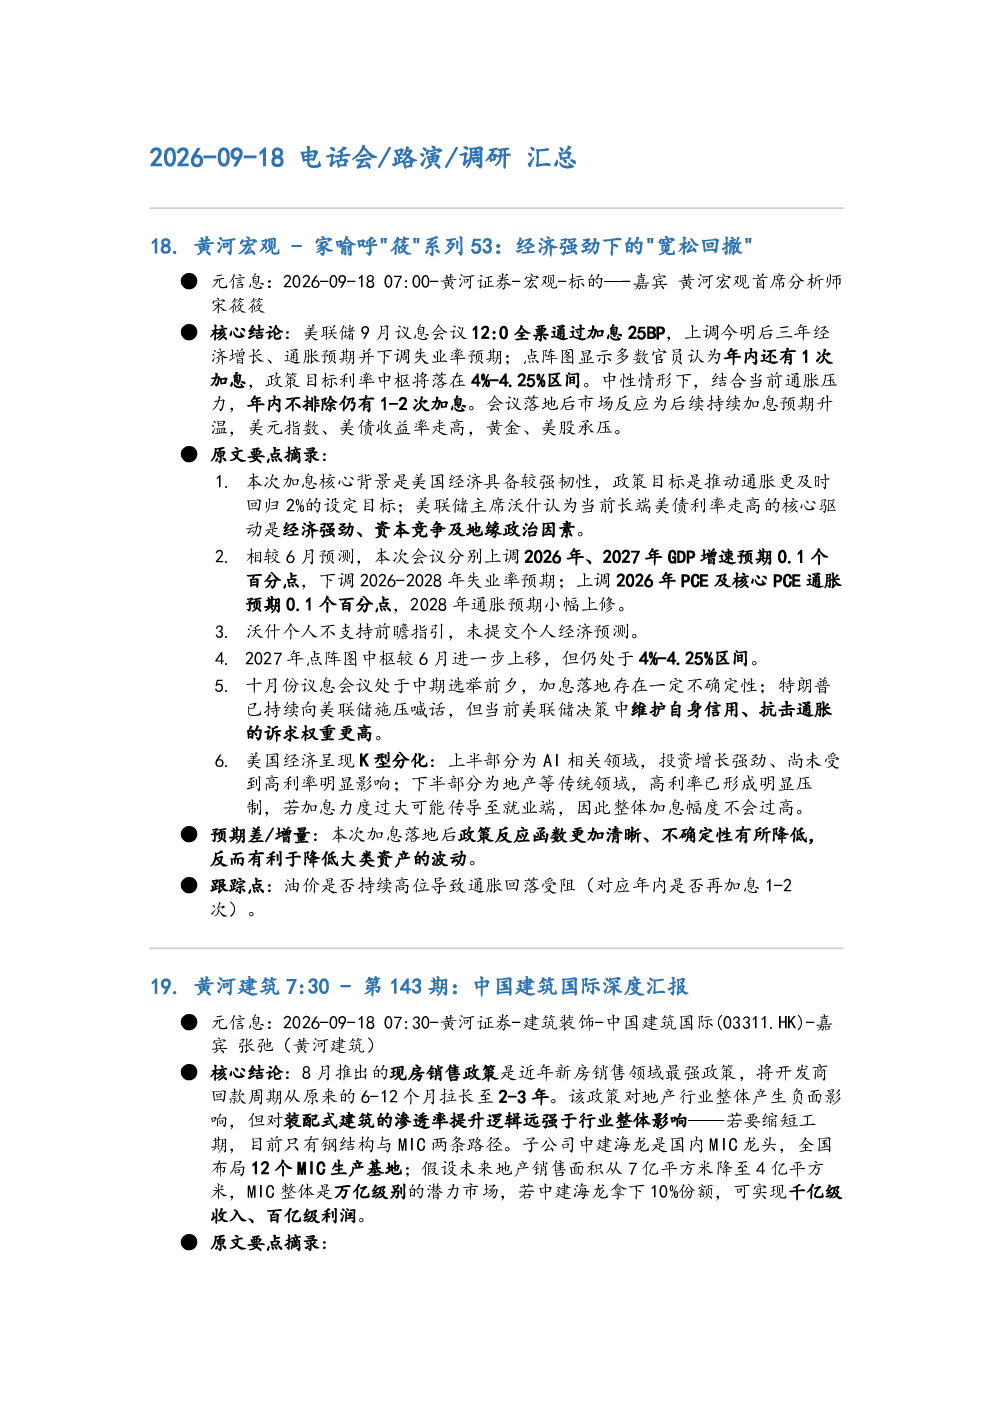
这份研报主要分析了美联储加息政策及其对美国经济的影响,同时探讨了AI硬件、医美等赛道的投资机会。报告指出美联储加息25BP符合市场预期,但考虑到美国经济韧性,年内可能仍有1-2次加息。AI硬件赛道中,电源上游元器件板块持续创高,看好功率半导体和模拟半导体细分赛道。医美行业需求小幅复苏,价值链正向下游合规机构倾斜。此外,报告还分析了地产现房销售政策对装配式建筑的影响,以及民爆行业因新疆煤炭控产导致的景气度下滑。
AI硬件赛道的投资机会有哪些?
AI硬件赛道的投资机会主要集中在电源上游元器件板块,特别是PCB等核心元器件。报告指出,尽管美联储加息,但25个基点的利率提升对信贷成本影响微乎其微,不会降低市场对AI的投资热情。当前AI硬件赛道表现强劲,部分相关公司股价创历史新高。报告建议关注功率半导体和模拟半导体两个细分赛道,认为这两个领域具有较好的投资潜力。
报告重点分析了哪些行业的发展趋势?
报告重点分析了多个行业的发展趋势。在AI硬件领域,电源上游元器件持续创高,看好功率半导体和模拟半导体。医美行业需求小幅复苏,价值链正向下游合规机构倾斜。地产方面,现房销售政策对装配式建筑渗透率提升有积极影响。民爆行业因新疆煤炭控产导致景气度下滑,但工信部新规划要求提升产能利用率,可能带来长期改善。
当前市场对这些行业的现状如何判断?
当前市场对AI硬件赛道保持积极态度,电源上游元器件板块持续创高,相关公司股价表现良好。医美行业需求小幅复苏,但整体市场仍处于调整期。地产行业受现房销售政策影响,装配式建筑受益较大。民爆行业因原材料供应问题景气度下滑,但政策层面有望推动行业整合和效率提升。转债市场近期有所回撤,但多数转股溢价率不降反升,市场期待正股企稳。
研报提示了哪些投资风险?
研报提示了几个投资风险。首先,美联储加息政策仍存在不确定性,可能对AI硬件等高估值赛道产生影响。其次,地产行业政策调整可能带来市场波动,投资者需关注相关企业的经营风险。民爆行业受原材料供应影响较大,存在景气度下滑的风险。此外,转债市场近期回撤明显,转股溢价率上升,提示投资者需警惕市场波动风险。报告建议投资者关注行业长期发展趋势,谨慎评估短期市场风险。