猜你想问
维尔胜集团VFC最新研报核心内容是什么?
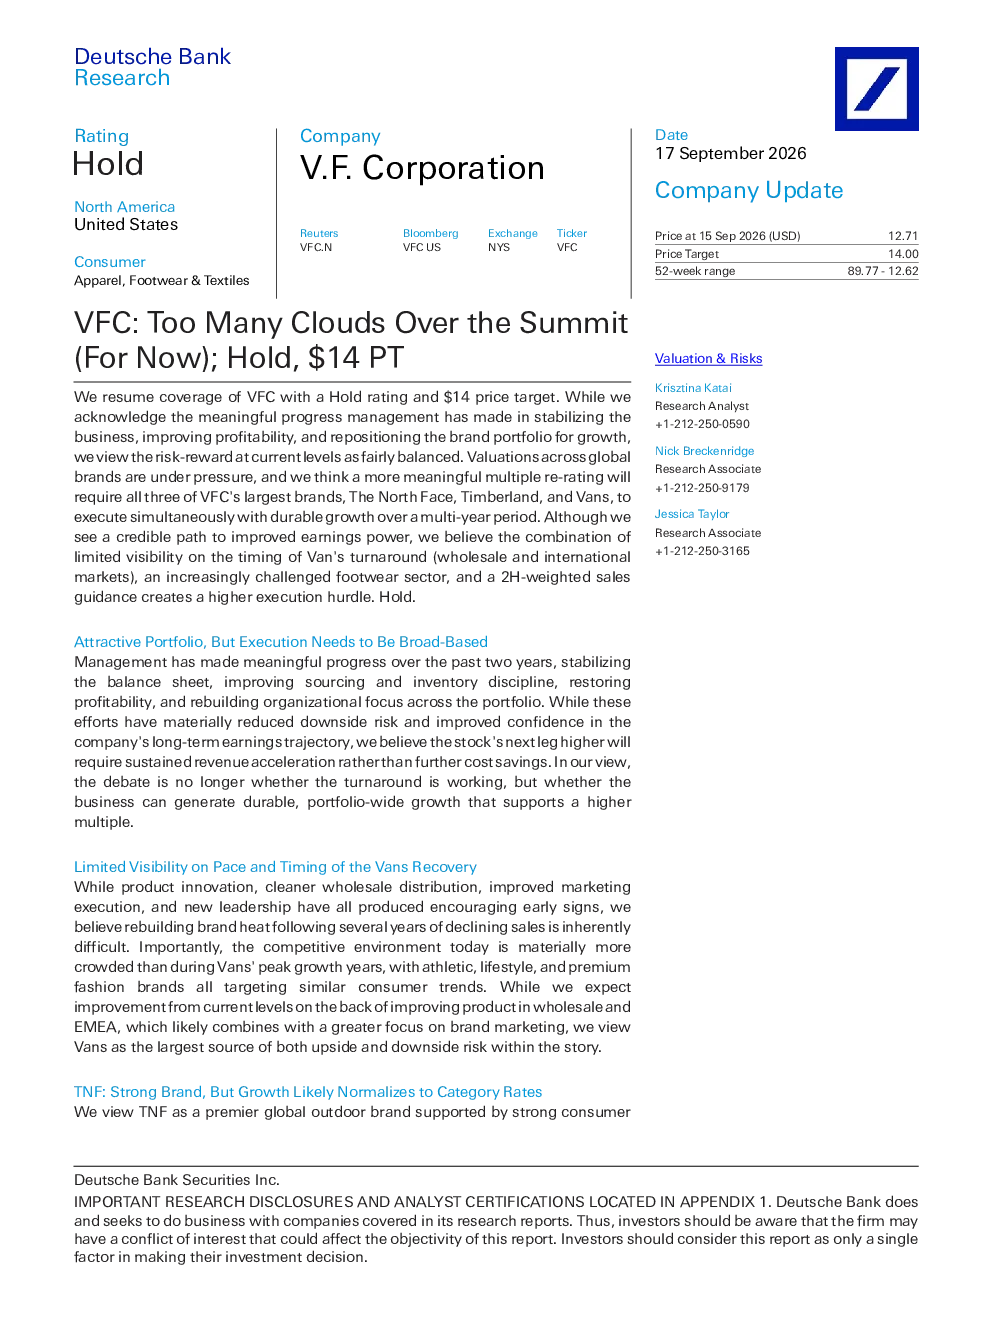
维尔胜集团(VFC)近年来财务状况稳定,盈利能力提升,品牌组合重新定位以实现增长。当前估值下风险回报均衡,但需北面、Timberland和Vans三大品牌同步实现可持续增长才能获得更高估值。报告指出VFC拥有九大品牌,总收入约93亿美元,其中三大品牌占85%以上。2026年EBIT利润率预计提高100个基点,债务状况改善。
鞋类行业发展趋势如何?
鞋类行业竞争加剧,品牌需应对激烈竞争。VFC旗下品牌各有特点,北面是领先户外品牌,Timberland增长潜力在于扩大全价DTC店网络,Vans需重建品牌热度并推出高价位产品。全球品牌估值压力下,VFC需多品牌协同增长以提升整体价值。
研报重点分析了哪些品牌?
研报重点分析了VFC三大核心品牌:北面品牌认知度和创新能力强,但增长可能趋于正常;Timberland增长机会在于扩大全价DTC店网络,但受经典靴子流行程度影响;Vans在产品创新、分销和营销方面取得进展,但品牌热度重建是长期任务,需推出高价位产品和标志性产品线。
当前市场对VFC的判断是什么?
德意志银行给予VFC“持有”评级,目标价14美元。近期收入增长乏力,Vans业绩疲软,品牌组合复杂导致目标价低于五年中位数市盈率14.3倍。市场对VFC转型持谨慎态度,关注其多品牌协同增长能否实现。
研报提示了哪些风险因素?
研报提示VFC面临多重风险:Vans转型进程存在不确定性和速度风险;鞋类行业竞争加剧;2022年下半年销售指引过于激进;投资者对复杂品牌组合的转型持谨慎态度,需关注多品牌协同增长能否提升整体估值。
你可能感兴趣
Sunny Optical(2382 HK):乌云密布– D / G持有
马来西亚银行2014-01-16
维持持有:2017年第一季度业绩暂时上升
金融汇丰银行2017-05-17
行至山顶:看见中国职场女性领导者
文化传媒麦肯锡2023-06-13
超越山顶 : 国王的贫困处方
信息技术Berkeley2008-04-02
原油:暂时观望,多单、正套轻仓持有
国泰海通证券2025-05-27
集运指数(欧线):暂时震荡市,近月多单酌情持有
国泰君安期货2024-11-19
集运指数(欧线):暂时震荡市,正套酌情持有
国泰君安期货2024-12-10
沪镍早报:配额未出,暂时谨慎持有多单
信达期货2026-08-03
焦煤焦炭暂时走稳,空单需谨慎持有
瑞达期货2015-11-13
持有:暂时无法令人信服的增长
汇丰银行2017-02-02