猜你想问
瑞纳智能研报核心内容是什么?
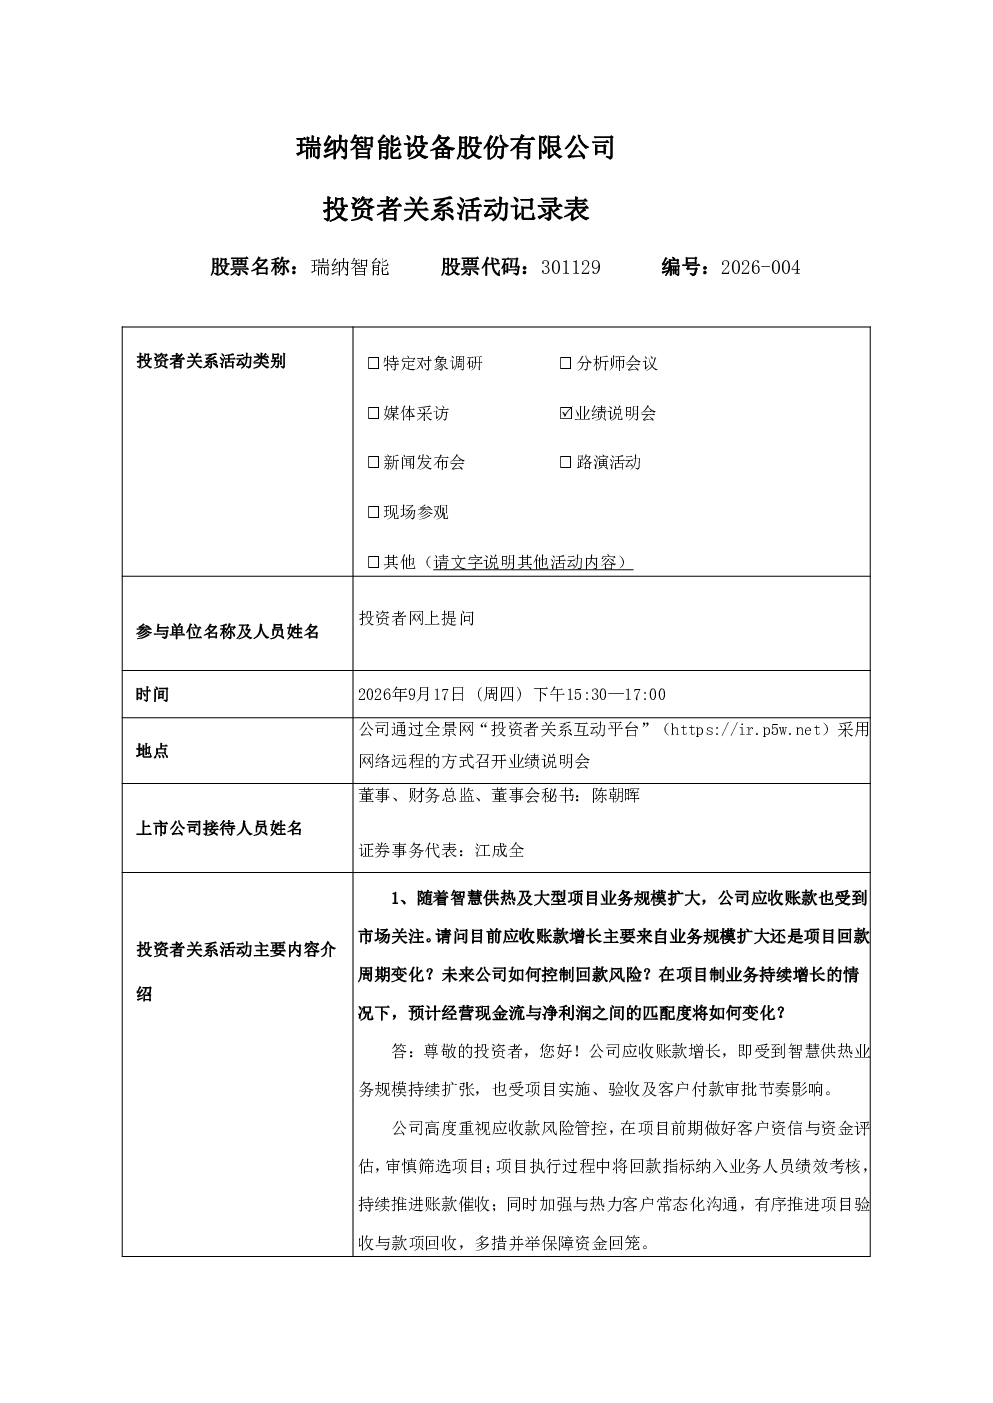
研报显示,公司将持续加大新疆市场开拓力度,积极争取智慧供热和供热节能改造项目订单,将其打造为重要增长板块,同时坚持项目质量筛选和回款风险管理。北京市场是公司重点布局区域,兼顾订单规模与标杆项目打造,通过沉淀标准化实施方案形成可复制的区域拓展模式。公司将持续提升订单获取能力与项目实施效率,以改善经营业绩。管理层对2026年业绩增长充满信心,将综合考虑现金流状况、业务发展和资本开支规划,研究分红等举措。2026年大额项目释放可能晚于往年,但公司已储备足够项目支撑2027年收入增长。未来三年,公司增长重心将放在智慧供热主业和重点区域拓展。2027年业绩增长将主要依靠存量订单确认和新增订单,目前对2027年业绩最重要的确定性来源是持续的市场拓展和项目储备。公司股价长期低于发行价,未来将保持研发投入和业务发展,同时优化分红政策,结合现金状况研究回购等方式提升股东回报。2026年上半年综合毛利率较高,主要由智慧供热产品及业务贡献,未来毛利率稳定性受市场竞争、产品结构和原材料价格影响,公司将在扩大市场规模与保持盈利能力间寻求平衡。
智慧供热行业发展趋势如何?
智慧供热行业发展趋势显示,随着能源结构优化和节能减排政策推进,智慧供热市场需求持续增长。技术进步推动系统智能化、自动化水平提升,提高能源利用效率。市场竞争加剧促使企业通过技术创新、服务优化和模式创新提升竞争力。未来,智慧供热将向区域化、规模化、智能化方向发展,同时与新能源、储能等领域深度融合,形成综合能源服务模式。企业需持续加大研发投入,提升技术水平,优化成本结构,以适应市场变化和客户需求升级。
研报重点分析了哪些方向?
研报重点分析了公司市场拓展策略,包括加大新疆和北京等重点区域的市场开拓力度,通过深耕既有客户与拓展新区域、新客户储备项目。报告还分析了公司技术能力、项目实施能力、既有案例、综合成本和回款模式等客户选择因素,以及公司如何通过提升订单获取能力与项目实施效率改善经营业绩。此外,报告重点探讨了公司2026年及2027年的业绩增长预期,包括大额项目释放时间、业绩增长动力、股价表现及未来发展规划。最后,报告分析了公司毛利率的稳定性及其影响因素,以及公司在扩大市场规模与保持盈利能力间的平衡策略。
当前市场现状如何判断?
当前市场现状显示,智慧供热行业市场需求持续增长,但市场竞争加剧,企业需通过技术创新和服务优化提升竞争力。公司通过加大市场拓展力度,已储备足够项目支撑未来收入增长。新疆和北京是公司重点布局区域,分别通过争取项目订单和打造标杆项目实现区域拓展。客户选择公司时综合评估多方面因素,公司需持续提升订单获取能力与项目实施效率。公司股价长期低于发行价,未来将优化分红政策,结合现金状况研究回购等方式提升股东回报。2026年上半年综合毛利率较高,未来稳定性受市场竞争、产品结构和原材料价格影响。
研报有哪些风险提示?
研报提示,公司市场拓展和项目实施面临一定不确定性,如政策变化、市场竞争加剧可能导致订单获取难度增加。大额项目释放可能晚于往年,影响短期业绩表现。公司毛利率稳定性受市场竞争、产品结构和原材料价格影响,需在扩大市场规模与保持盈利能力间寻求平衡。回款风险管理是公司持续关注的重要问题,需加强客户信用评估和回款监控。此外,公司股价长期低于发行价,未来分红和回购政策仍需市场观察。这些因素可能对公司经营业绩和股东回报产生一定影响。