猜你想问
华研精机最新投资者关系管理信息报告核心内容有哪些?
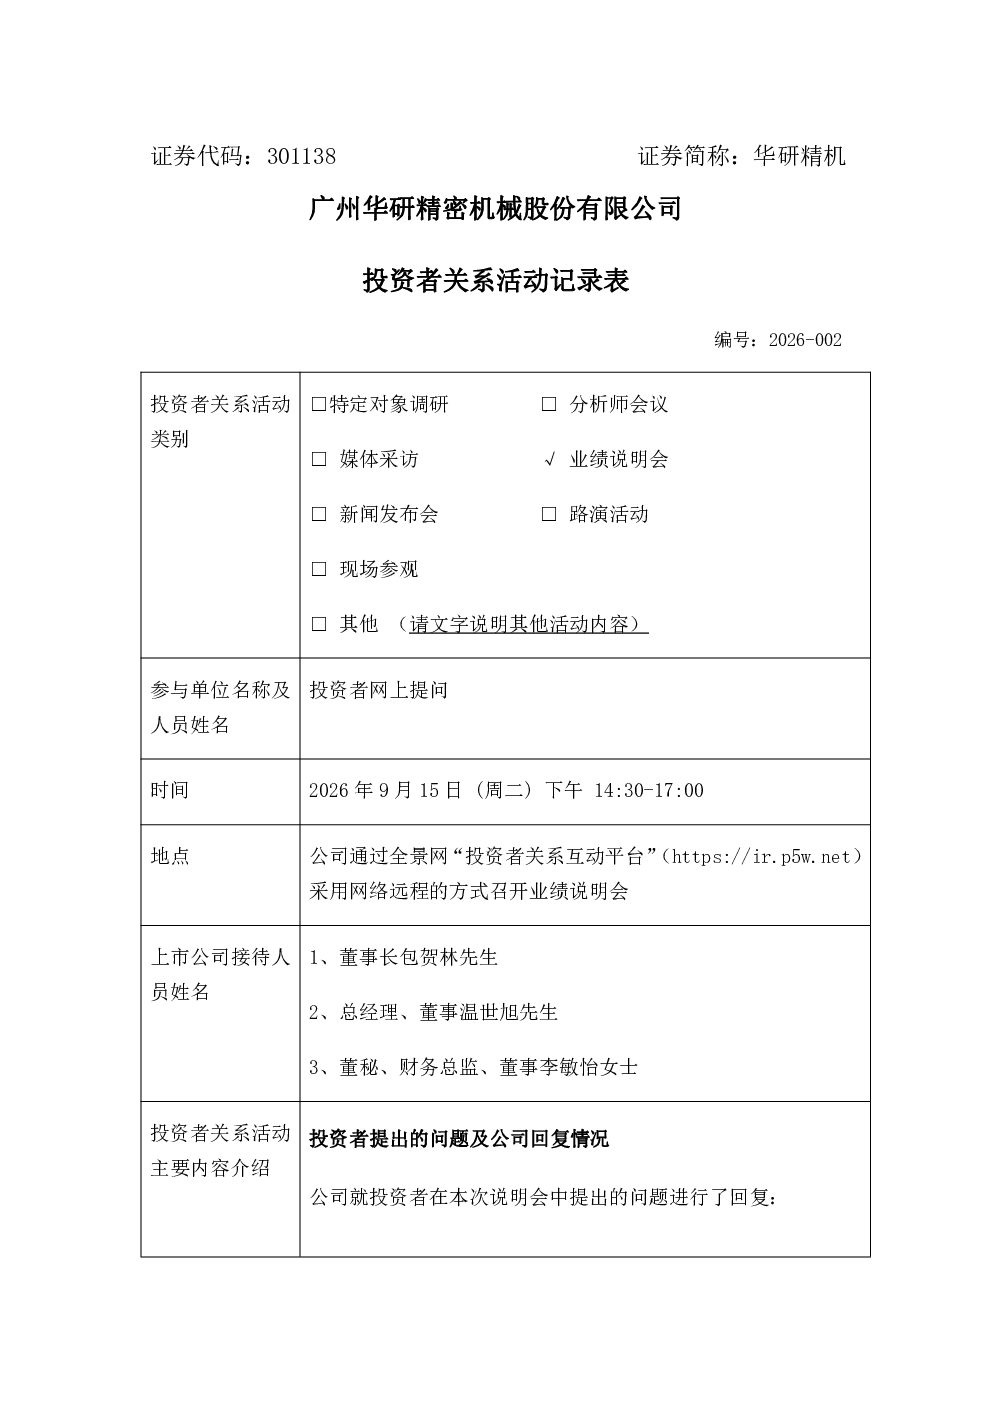
华研精机最新投资者关系管理信息报告显示,董事长包贺林先生截至2026年9月14日未减持公司股份。新募投项目已完成验收并逐步释放产能,2026年半年度营收同比增长15.23%,增强交付能力。合同负债高但收入形成较慢,与客户安装调试验收流程有关,非交付问题。2026年半年度海外收入约7,300万(占营收21.85%),业务正常运营,在手订单充足。公司持续分红回报投资者,半年报大手笔分红提振信心,未来将继续重视投资者回报。近两年展会获客订单情况良好,今年参会次数增加,东南亚、南美洲、非洲业务拓展顺利。全年订单展望乐观,但未披露具体数据。公司正努力提高毛利率和净利率,相关措施未详细说明。
华研精机所属赛道行业发展趋势如何?
华研精机所属赛道行业发展趋势良好,公司新募投项目已完成验收并逐步释放产能,2026年半年度营收同比增长15.23%,增强交付能力。海外业务正常运营,2026年半年度海外收入约7,300万(占营收21.85%),在手订单充足。东南亚、南美洲、非洲业务拓展顺利,近两年展会获客订单情况良好。这些数据表明,公司所处赛道具有较好的发展前景,但合同负债高收入形成较慢,与客户安装调试验收流程有关,需关注行业竞争格局变化。
华研精机投资者关系管理信息报告重点分析了哪些方向?
华研精机投资者关系管理信息报告重点分析了公司股份减持情况、新产线及业绩影响、分红与机构调研、展会订单及海外业务拓展等方面。报告显示,董事长包贺林先生未减持公司股份,新募投项目逐步释放产能,营收同比增长15.23%,增强交付能力。公司持续分红回报投资者,半年报大手笔分红提振信心。近两年展会获客订单情况良好,东南亚、南美洲、非洲业务拓展顺利。全年订单展望乐观,但未披露具体数据。公司正努力提高毛利率和净利率,相关措施未详细说明。
华研精机当前市场现状如何?
华研精机当前市场现状良好,2026年半年度营收同比增长15.23%,海外收入约7,300万(占营收21.85%),在手订单充足,业务正常运营。近两年展会获客订单情况良好,今年参会次数增加,东南亚、南美洲、非洲业务拓展顺利。公司持续分红回报投资者,半年报大手笔分红提振信心。但需关注合同负债高收入形成较慢的问题,与客户安装调试验收流程有关,非交付问题。这些数据表明,公司市场表现积极,但需关注行业竞争和客户回款周期。
华研精机投资者关系管理信息报告有哪些风险提示?
华研精机投资者关系管理信息报告提示,合同负债高收入形成较慢,与客户安装调试验收流程有关,非交付问题,需关注客户回款周期。公司正努力提高毛利率和净利率,相关措施未详细说明,需关注成本控制效果。海外业务占比21.85%,需关注国际市场风险。全年订单展望乐观,但未披露具体数据,需关注业绩兑现风险。此外,公司所处赛道竞争激烈,需关注行业政策变化和技术迭代风险。