猜你想问
荣泰健康2026年中报核心内容有哪些?
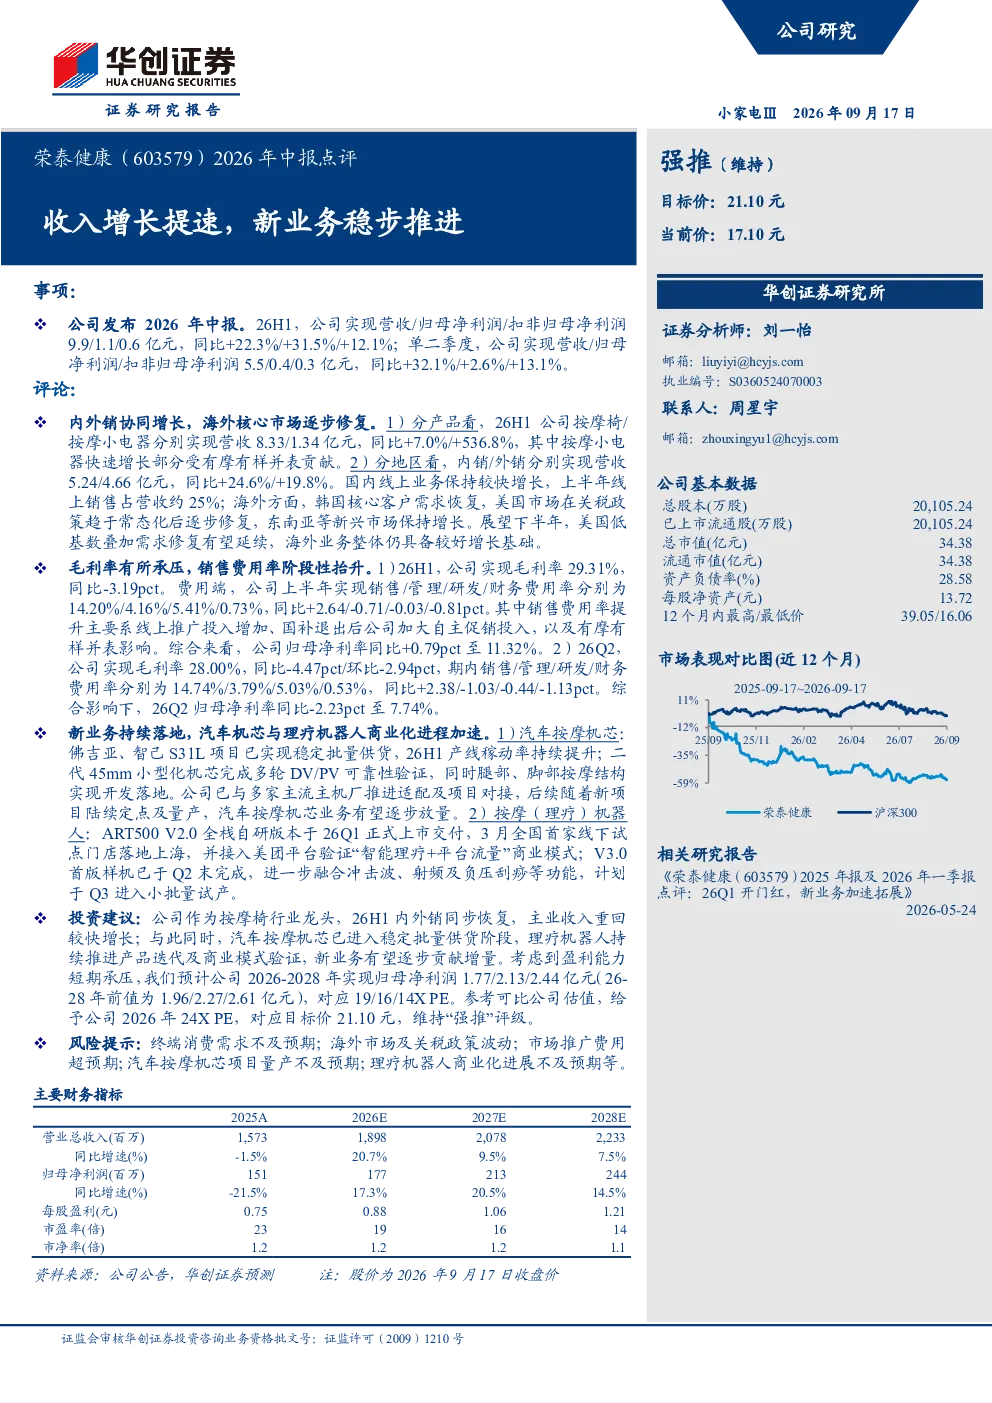
荣泰健康2026年中报显示公司收入增长提速,新业务稳步推进。内外销协同增长,海外核心市场逐步修复,汽车按摩机芯和理疗机器人商业化进程加速。具体数据方面,2026年上半年公司实现营收9.9亿元,同比增长22.3%;归母净利润1.1亿元,同比增长31.5%。按摩椅营收8.33亿元,同比增长7.0%;按摩小电器营收1.34亿元,同比增长536.8%。内销营收5.24亿元,同比增长24.6%;外销营收4.66亿元,同比增长19.8%。
按摩椅行业发展趋势如何?
按摩椅行业正经历智能化、健康化、个性化发展趋势。随着消费升级和技术进步,高端按摩椅市场增长迅速,智能化功能如APP控制、AI按摩方案成为竞争关键。健康化趋势下,针对颈椎、腰部等特定部位的健康按摩功能更受青睐。个性化定制服务也逐步兴起,满足消费者多样化需求。行业集中度提升,头部企业如荣泰健康凭借技术积累和品牌优势,市场份额持续扩大。
荣泰健康报告重点分析了哪些方向?
荣泰健康报告重点分析了公司主业按摩椅的营收恢复情况及新业务进展。主业方面,报告关注到公司按摩椅营收重回较快增长,毛利率虽有所下降但仍处合理水平。新业务方面,汽车按摩机芯已实现稳定批量供货,并与多家主流主机厂推进适配;理疗机器人ART500 V2.0已上市交付,V3.0进入研发阶段。报告还分析了内外销市场恢复情况及成本费用变化。
当前按摩椅市场现状如何?
当前按摩椅市场呈现供需两旺态势,消费需求持续释放。随着居民收入水平提高和健康意识增强,消费者对高品质按摩椅的需求增加。市场竞争激烈,品牌集中度提升,技术差异化成为关键。智能化、健康化产品成为市场主流,高端产品占比提升。线下体验店和线上电商渠道协同发展,品牌营销和服务体验成为重要竞争因素。
荣泰健康报告提示了哪些风险?
荣泰健康报告提示了多项风险因素。首先,终端消费需求可能不及预期,影响产品销售。其次,海外市场及关税政策波动可能影响外销业务。再次,市场推广费用超预期可能压缩利润空间。此外,汽车按摩机芯项目量产进度不及预期,以及理疗机器人商业化进展缓慢,都可能影响公司新业务发展。这些风险需持续关注。