猜你想问
鲁抗医药上半年业绩表现如何?
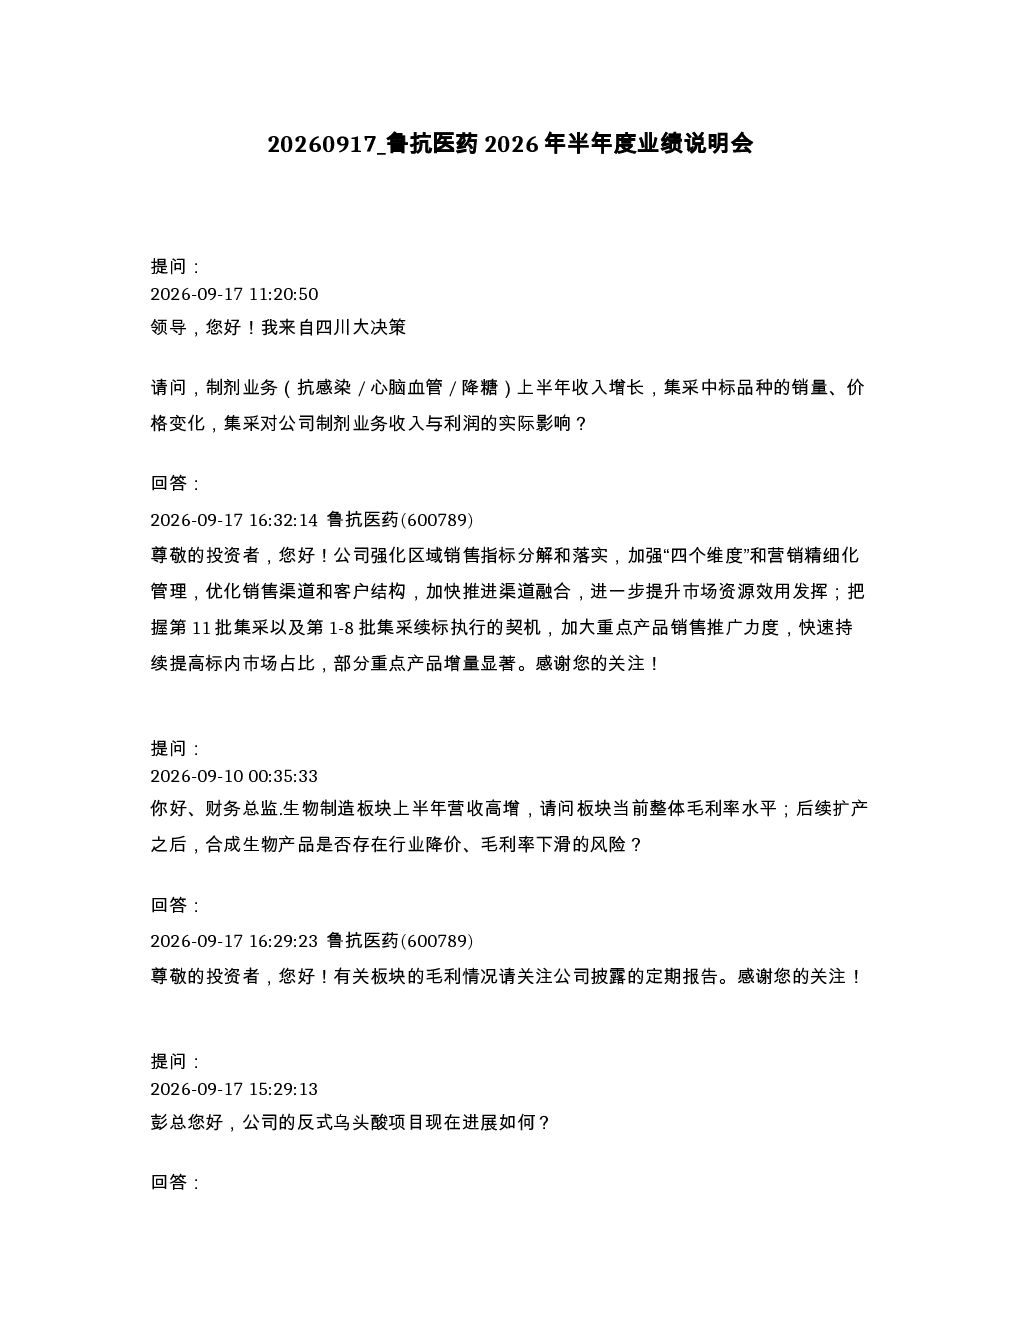
公司上半年制剂业务收入增长,通过强化区域销售、精细化管理及集采机遇提升标内市场占比,部分重点产品销量显著增长。生物制造板块营收高增,但需关注扩产后毛利率下滑风险。反式乌头酸项目已投产,增塑剂完成商业化量产。二季度归母净利润约8489万元,毛利率略有下降。公司持续加强产销协同与库存管理,所得税费用占比下降。
鲁抗医药生物制造板块发展前景如何?
生物制造板块上半年营收高增,反式乌头酸项目已投产并实现商业化量产,技术达国际领先水平,公司持有国内首张该品类新化学物质登记证书。但需关注扩产后行业降价、毛利率下滑风险,公司将持续加强知识产权保护。反式乌头酸酯增塑剂在医用PVC领域完成样品试制,未来需开展临床应用及稳定性研究。
鲁抗医药未来研发方向有哪些?
公司创新药CMS203、TRN157、CIGB814等开展临床研究,部分创新药启动临床前研究,并有BP出海计划。多杀霉素获得美国专利授权,巩固知识产权壁垒。生物制造香料原料菌株、生产工艺拥有自主知识产权,无专利侵权风险。公司重点项目围绕生物医药及生物制造产业,符合国家战略性新兴支柱产业方向。
鲁抗医药当前市场状况如何?
公司上半年制剂业务收入增长显著,强化区域销售及精细化管理成效明显。二季度归母净利润约8489万元,毛利率由24.50降至23.04,受产品售价、销售结构、成本变动等多因素影响。公司市值管理以夯实内在价值为核心,持续深耕主业,提升经营质量。2026年上半年出口收入同比增长27%,获得多个新注册证书。
鲁抗医药面临哪些风险?
生物制造板块扩产后存在行业降价、毛利率下滑风险。二季度资产减值损失同比减少,但后续减值变动受产品价格、市场供需等因素影响存在不确定性。应收账款同比增长,受季节因素、销售规模变化及结算安排等正常经营因素影响,公司持续完善应收账款管理。反式乌头酸2000吨扩产项目进展顺利,但2026年合成生物业务收入目标中反式乌头酸贡献部分需进一步明确。