猜你想问
这份研报的核心内容是什么?
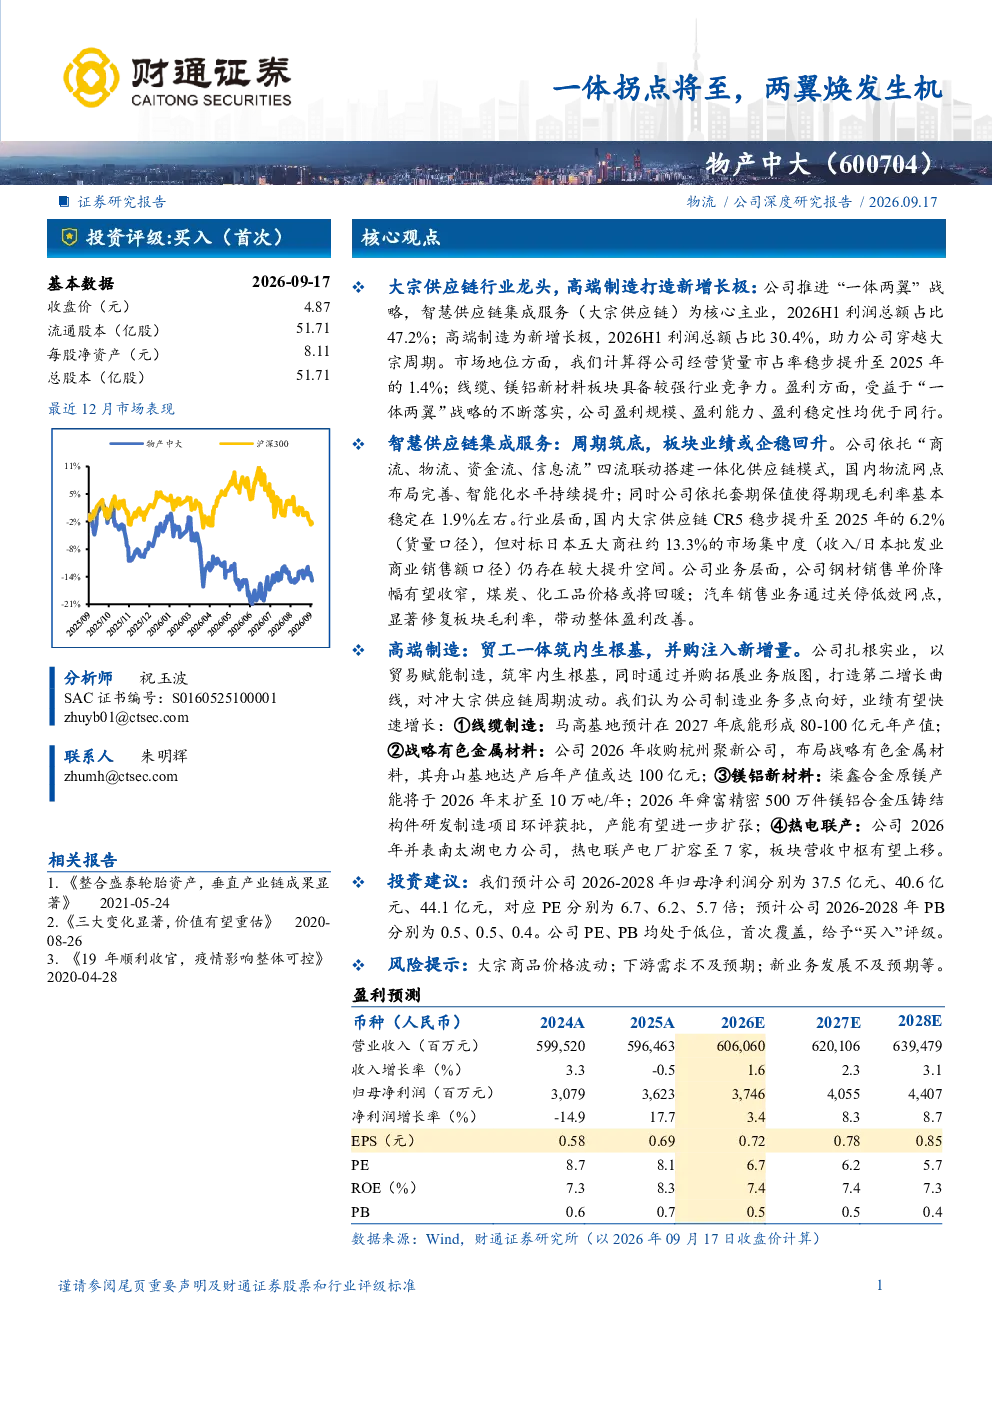
这份研报分析了物产中大以大宗供应链业务为核心,推进“一体两翼”战略,高端制造与金融服务为两翼,打造“贸工一体化”产业体系。智慧供应链集成服务为公司核心业务,依托“商流、物流、资金流、信息流”四流联动搭建一体化供应链模式,国内物流网点布局完善、智能化水平持续提升;同时公司依托套期保值使得期现毛利率基本稳定在1.9%左右。高端制造板块为公司第二增长极,涵盖线缆制造、战略有色金属材料、热电联产、轮胎制造等核心业务,旗下控股多家细分领域龙头企业,盈利能力与稳定性兼备。金融服务板块布局战略新兴产业,做新质生产力的“探路者”。公司智慧供应链集成服务业务,2026H1利润总额占比47.15%,经营货量市占率稳步提升至2025年的1.4%。高端制造业务2026H1利润总额占比30.45%,助力公司穿越大宗周期。公司线缆、镁铝新材料板块具备较强行业竞争力。盈利方面,受益于“一体两翼”战略的不断落实,公司盈利规模、盈利能力、盈利稳定性均优于同行。智慧供应链集成服务板块,周期筑底,板块业绩或企稳回升。钢材市场价格或已筑底,未来销售单价降幅有望收窄并逐步改善,煤炭、化工品销售价格有望回暖;汽车销售业务关停低效网点且二手车交易量反弹,板块毛利率显著修复,带动整体盈利改善。高端制造板块,贸工一体筑内生根基,并购注入新增量。公司“内生增长+外延并购”双轮驱动助发展,未来几年公司高端制造业务多点向好,板块业绩或迎快速增长。电线电缆制造:马高基地预计在2027年末实现80-100亿元年产值;战略有色金属材料:公司2026年收购杭州聚新公司,其舟山基地达产后年产值或达100亿元;镁铝新材料:柒鑫合金原镁产能将于2026年末扩至10万吨/年;舜富精密500万件镁铝合金压铸结构件研发制造项目环评获批,产能有望进一步扩张;热电联产:公司2026年并表南太湖电力公司,热电联产电厂扩容至7家。公司预计2026-2028年归母净利润分别为37.5亿元、40.6亿元、44.1亿元,对应PE分别为6.7、6.2、5.7倍;预计公司2026-2028年PB分别为0.5、0.5、0.4。公司PE、PB均处于低位,首次覆盖,给予“买入”评级。
智慧供应链集成服务板块的行业发展趋势如何?
智慧供应链集成服务板块依托“商流、物流、资金流、信息流”四流联动搭建一体化供应链模式,国内物流网点布局完善、智能化水平持续提升。板块周期筑底,业绩或企稳回升。钢材市场价格或已筑底,未来销售单价降幅有望收窄并逐步改善,煤炭、化工品销售价格有望回暖;汽车销售业务关停低效网点且二手车交易量反弹,板块毛利率显著修复,带动整体盈利改善。未来,智慧供应链行业将更加注重数字化、智能化转型,通过技术手段提升效率、降低成本,同时整合资源、优化配置,为客户提供更优质的服务。随着全球经济复苏和产业链供应链的稳定,智慧供应链集成服务板块有望迎来新的发展机遇。
报告重点分析了哪些方向?
报告重点分析了物产中大的“一体两翼”战略,即以大宗供应链业务为核心,高端制造与金融服务为两翼,打造“贸工一体化”产业体系。智慧供应链集成服务作为核心业务,通过“商流、物流、资金流、信息流”四流联动,搭建一体化供应链模式,国内物流网点布局完善、智能化水平持续提升。高端制造板块作为第二增长极,涵盖线缆制造、战略有色金属材料、热电联产、轮胎制造等核心业务,旗下控股多家细分领域龙头企业,盈利能力与稳定性兼备。金融服务板块布局战略新兴产业,做新质生产力的“探路者”。报告还分析了公司智慧供应链集成服务业务和高端制造业务的业绩贡献及未来发展趋势。
目前市场对物产中大的现状判断是什么?
目前市场对物产中大的现状判断是公司依托“一体两翼”战略,智慧供应链集成服务业务和高端制造业务发展良好,盈利能力与稳定性均优于同行。智慧供应链集成服务板块周期筑底,业绩或企稳回升,高端制造板块多点向好,业绩或迎快速增长。公司线缆、镁铝新材料板块具备较强行业竞争力。公司预计2026-2028年归母净利润分别为37.5亿元、40.6亿元、44.1亿元,对应PE分别为6.7、6.2、5.7倍;预计公司2026-2028年PB分别为0.5、0.5、0.4。公司PE、PB均处于低位,首次覆盖,给予“买入”评级。
研报中有哪些风险提示?
研报中提示的风险包括:智慧供应链集成服务板块受宏观经济波动和行业周期影响较大,未来销售单价和毛利率可能存在不确定性;高端制造板块虽然发展良好,但仍面临市场竞争和原材料价格波动等风险;金融服务板块布局新兴产业,存在一定的政策风险和市场风险。此外,公司业务多元化,可能存在管理风险和运营风险。投资者在关注公司发展机遇的同时,需关注上述风险因素,谨慎决策。