猜你想问
美联储9月议息会议的主要内容是什么?
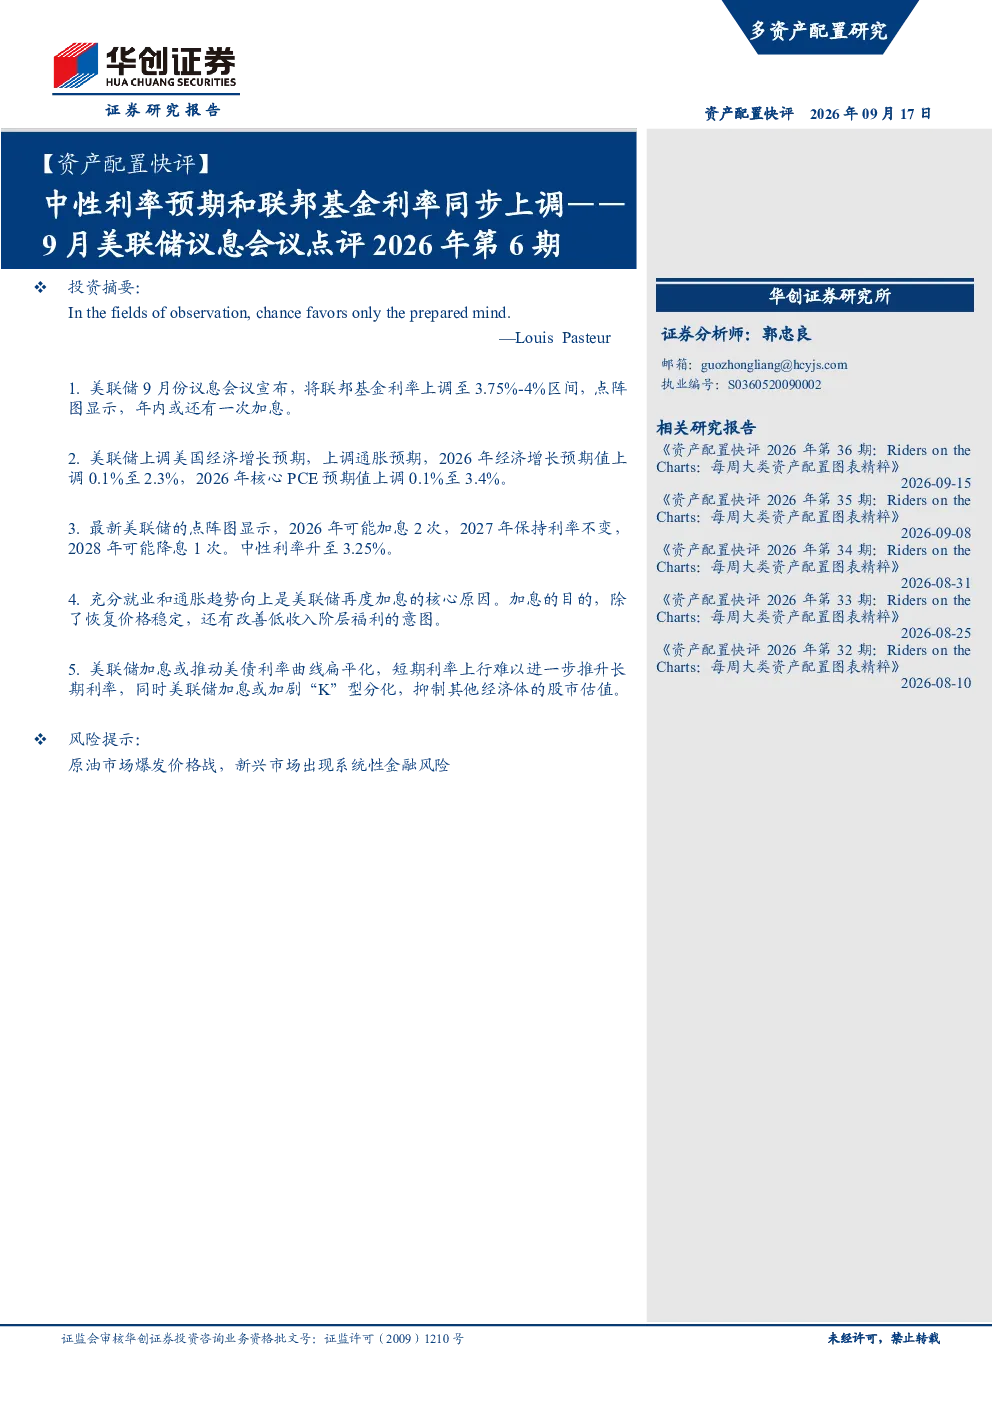
美联储在9月议息会议上将联邦基金利率从3.5%-3.75%区间上调至3.75%-4%,为三年来的首次加息。会议显示年内可能还有一次加息,同时上调了美国经济增长预期至2.3%,通胀预期至3.4%,核心PCE预期值上调至3.4%。点阵图显示2026年可能加息2次,2027年保持利率不变,2028年可能降息1次,中性利率升至3.25%。加息主要基于充分就业和通胀趋势向上的判断,旨在恢复价格稳定并改善低收入阶层福利。
此次加息对大类资产配置有何影响?
此次加息可能推动美债利率曲线扁平化,2年期美债利率已高于联邦基金利率下限100基点,市场加息预期较充分,利率曲线扁平化可能压缩10年期美债利率上行空间。对美股而言,高利率+高能源价格双重压力加剧经济K型分化,市场宽度降低,科技股或继续领涨,等权重标普500指数或跑输。其他海外经济体方面,美联储加息可能解除本币套利交易,股市估值前期涨幅较大,可能转向定价盈利前景。
报告重点分析了哪些方向?
报告重点分析了美联储利率调整、经济表述、点阵图更新、经济预期以及沃什讲话等内容。利率调整方面,美联储首次三年加息;经济表述方面,强调家庭消费韧性、劳动生产率增长和企业投资强劲,就业市场保持稳定;点阵图更新显示年内或还有一次加息,2026年可能加息2次;经济预期方面,2026年GDP增长预期上调至2.3%,核心PCE预期上调至3.4%;沃什讲话强调加息核心原因为经济韧性和通胀趋势未改,目标为抑制通胀扩散效应,改善低收入阶层实际收入。
当前市场现状如何判断?
当前市场现状表现为美联储加息预期较充分,利率曲线扁平化趋势明显,短期利率上行难以进一步推升长期利率。美股市场在高利率和高能源价格双重压力下呈现K型分化,市场宽度降低,科技股表现相对强势,等权重标普500指数可能跑输。海外经济体方面,美联储加息可能解除本币套利交易,股市估值前期涨幅较大,可能转向定价盈利前景。
报告提示了哪些风险?
报告提示的风险包括原油市场爆发价格战,新兴市场出现系统性金融风险。这些风险可能对全球经济增长和资产配置产生不利影响。例如,原油价格战可能加剧通胀压力,新兴市场金融风险可能引发连锁反应,对全球经济稳定构成威胁。投资者需密切关注相关风险动态,做好风险管理。